

- 秣宝资讯 >
- 维生素 >
- 中国维生素市场节后购销清淡,欧洲VA、VE价格竞争升温
中国维生素市场节后购销清淡,欧洲VA、VE价格竞争升温
本周总评
本周中国维生素市场延续弱势运行,节后购销氛围略显清淡。维生素A国内部分厂家暂无报价,供应宽松格局延续,下游采购意愿不强,市场价格暂稳运行。维生素E国内主流大厂检修尚未结束,多数主流厂家维持停报停签,下游维持零星小单跟进,市场价格延续偏弱运行。维生素K3厂家大多执行前期订单,议价成交为主,市场价格偏弱运行。氯化胆碱原料价格上涨后高位持稳,成本端支撑厂家报价,市场价格暂稳运行。据海关进出口数据显示,2026年8月维生素出口量同比下降3.92%,环比下降4.35%,1-8月维生素出口总量同比增长10.50%。
继中国中秋和国庆假期之后,本周欧洲VE和VA的报价终于迎来实打实的血拼。VA1000已降至历史新低14欧元/kg甚至更低。某产能超大的欧洲工厂为在2026年底以及2027年夺回市场份额,开始不遗余力地以价换量,以展示其据称业内最优的生产成本与生产效率。
VE 50%的报价也骤降,从上周的7欧元/kg降至本周的6.5欧元/kg。随着今天中国最新成交价传入欧洲,预计欧洲当地价格将继续下探,以争夺2026年最后的需求。
维生素A
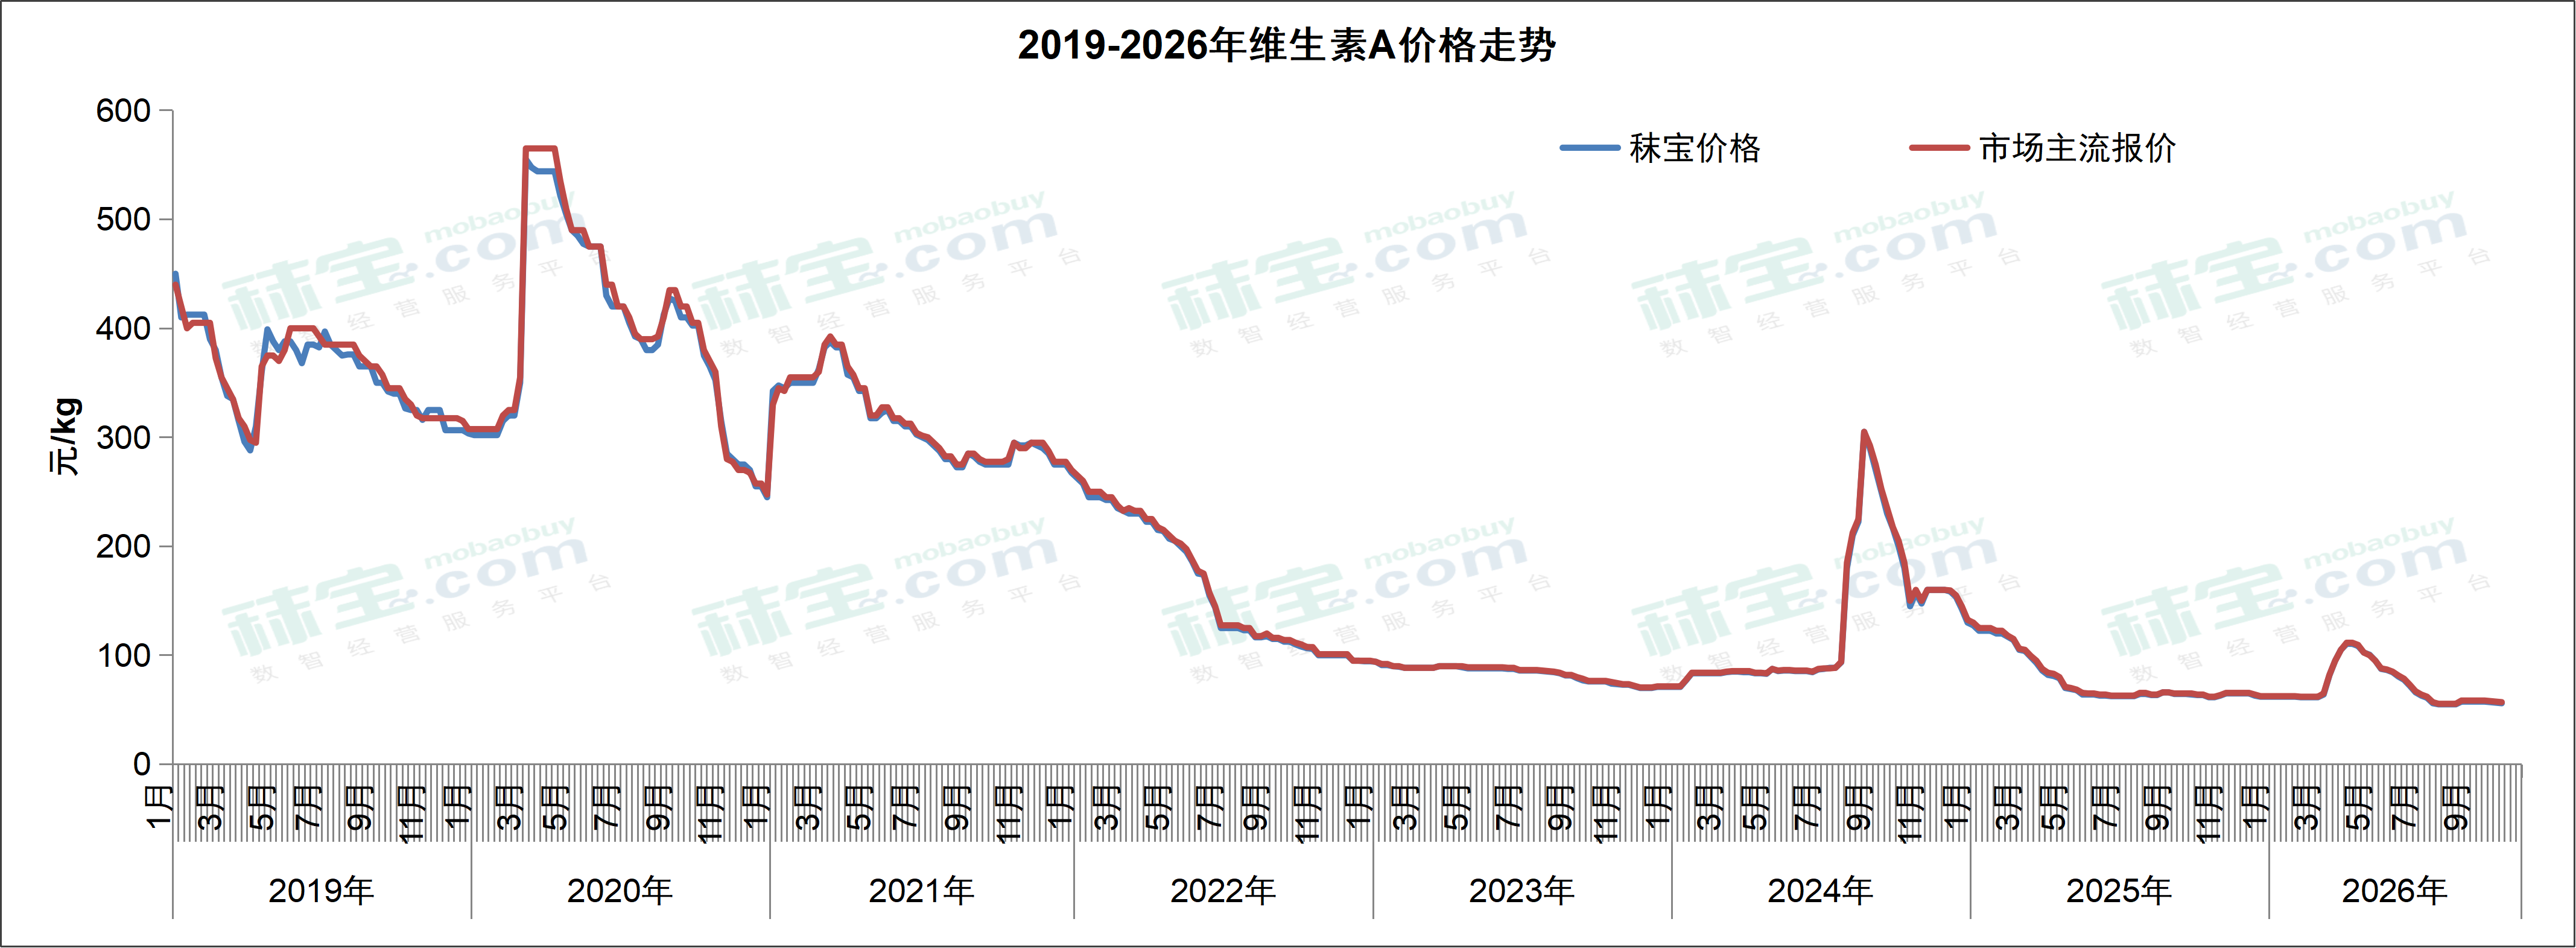
本周国内VA500市场主流价格54-60元/kg。国内部分厂家暂无报价,供应宽松格局延续,下游采购意愿不强,市场价格暂稳运行。预计短期内维生素A价格或稳定运行。据海关数据统计,2026年8月我国维生素A及其衍生物出口量约464.584吨,环比减少7.00%,同比减少24.56%。
欧洲VA目前市场报价14.00-16.50欧元/kg。BASF显示出了其新建工厂最大产能的威力,不遗余力地为当前乃至2027年的年单报出14欧元/kg左右的价格,并匹配非常优惠的商业合同模式。BASF以价换量的销售策略意图明显,意在向海内外竞争对手宣示其对VA1000产品的绝对定价权。
针对此价格水平,中国头部企业采取低调的跟随策略。其他几家欧洲厂家、中国小厂家以及卖油喷粉的厂家已经明显力不从心。
维生素E
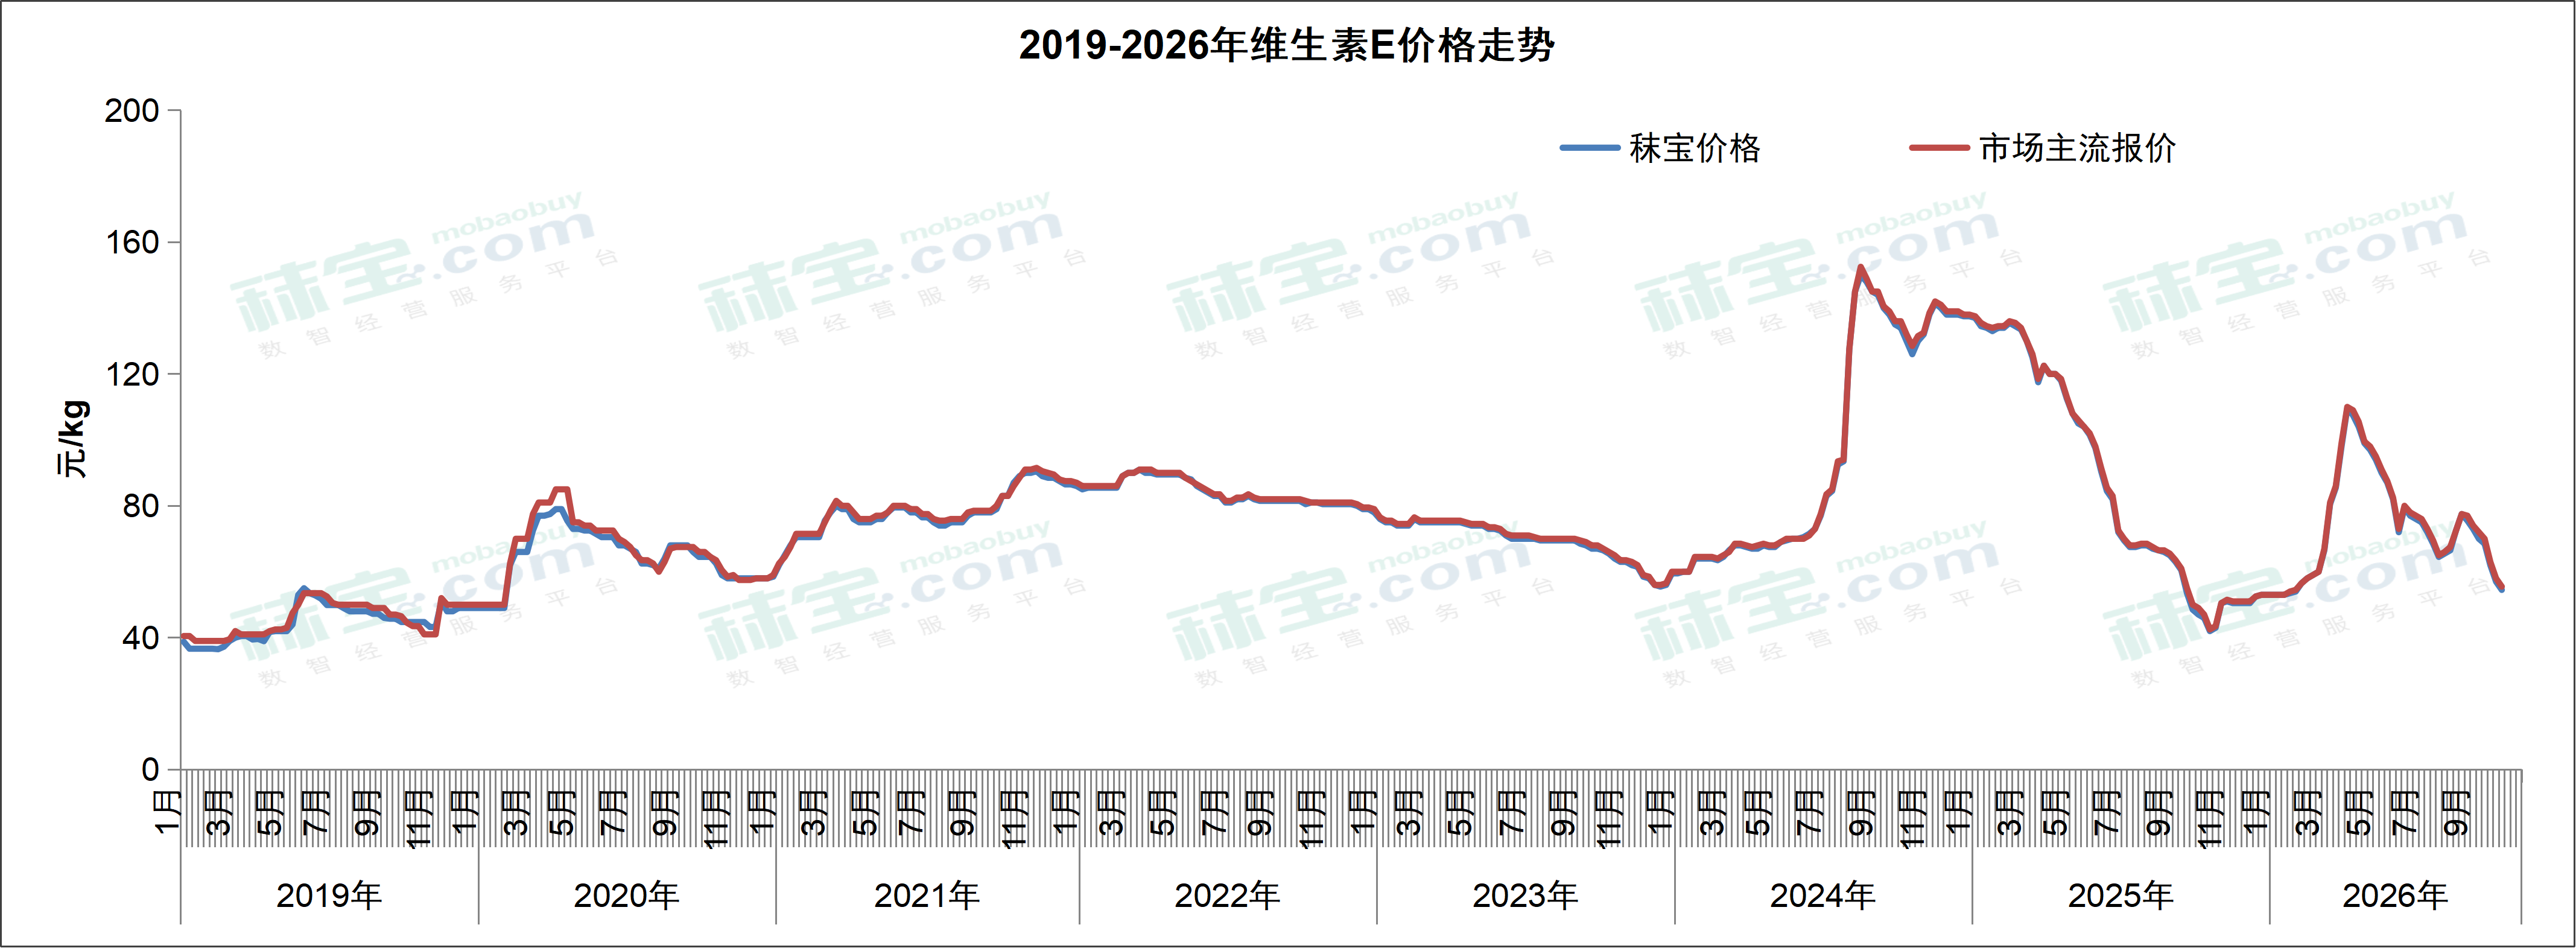
本周国内VE市场主流价格53-58元/kg。国内主流大厂检修尚未结束,多数主流厂家维持停报停签,贸易市场实单成交价下滑。下游维持刚需,零星小单跟进,观望情绪浓厚,市场价格延续偏弱运行。后续需关注新产能投放进度。预计短期内维生素E价格或稳定运行。据海关数据统计,2026年8月我国维生素E及其衍生物出口量约9023.925吨,环比减少6.17%,同比减少17.40%。
欧洲VE目前市场报价6.50-7.80欧元/kg。随着中国的中秋和国庆假期结束,从中国市场及欧洲有布局的头部企业传出的报价来看,主流厂家突然发力,意欲以极具竞争力的报价夺回市场报价主动权。
从维生素E的生产格局来看,2026年末至2027年初更是产业格局转换的关键节点。VE长期供需看似比较平衡的态势将被几家新进厂家产能所打破。
随着较大量新产能的出现,终端用户继续采取即买即用策略,同时试探当前众多供应商对市场格局的认知和年末的销售策略。
维生素D3
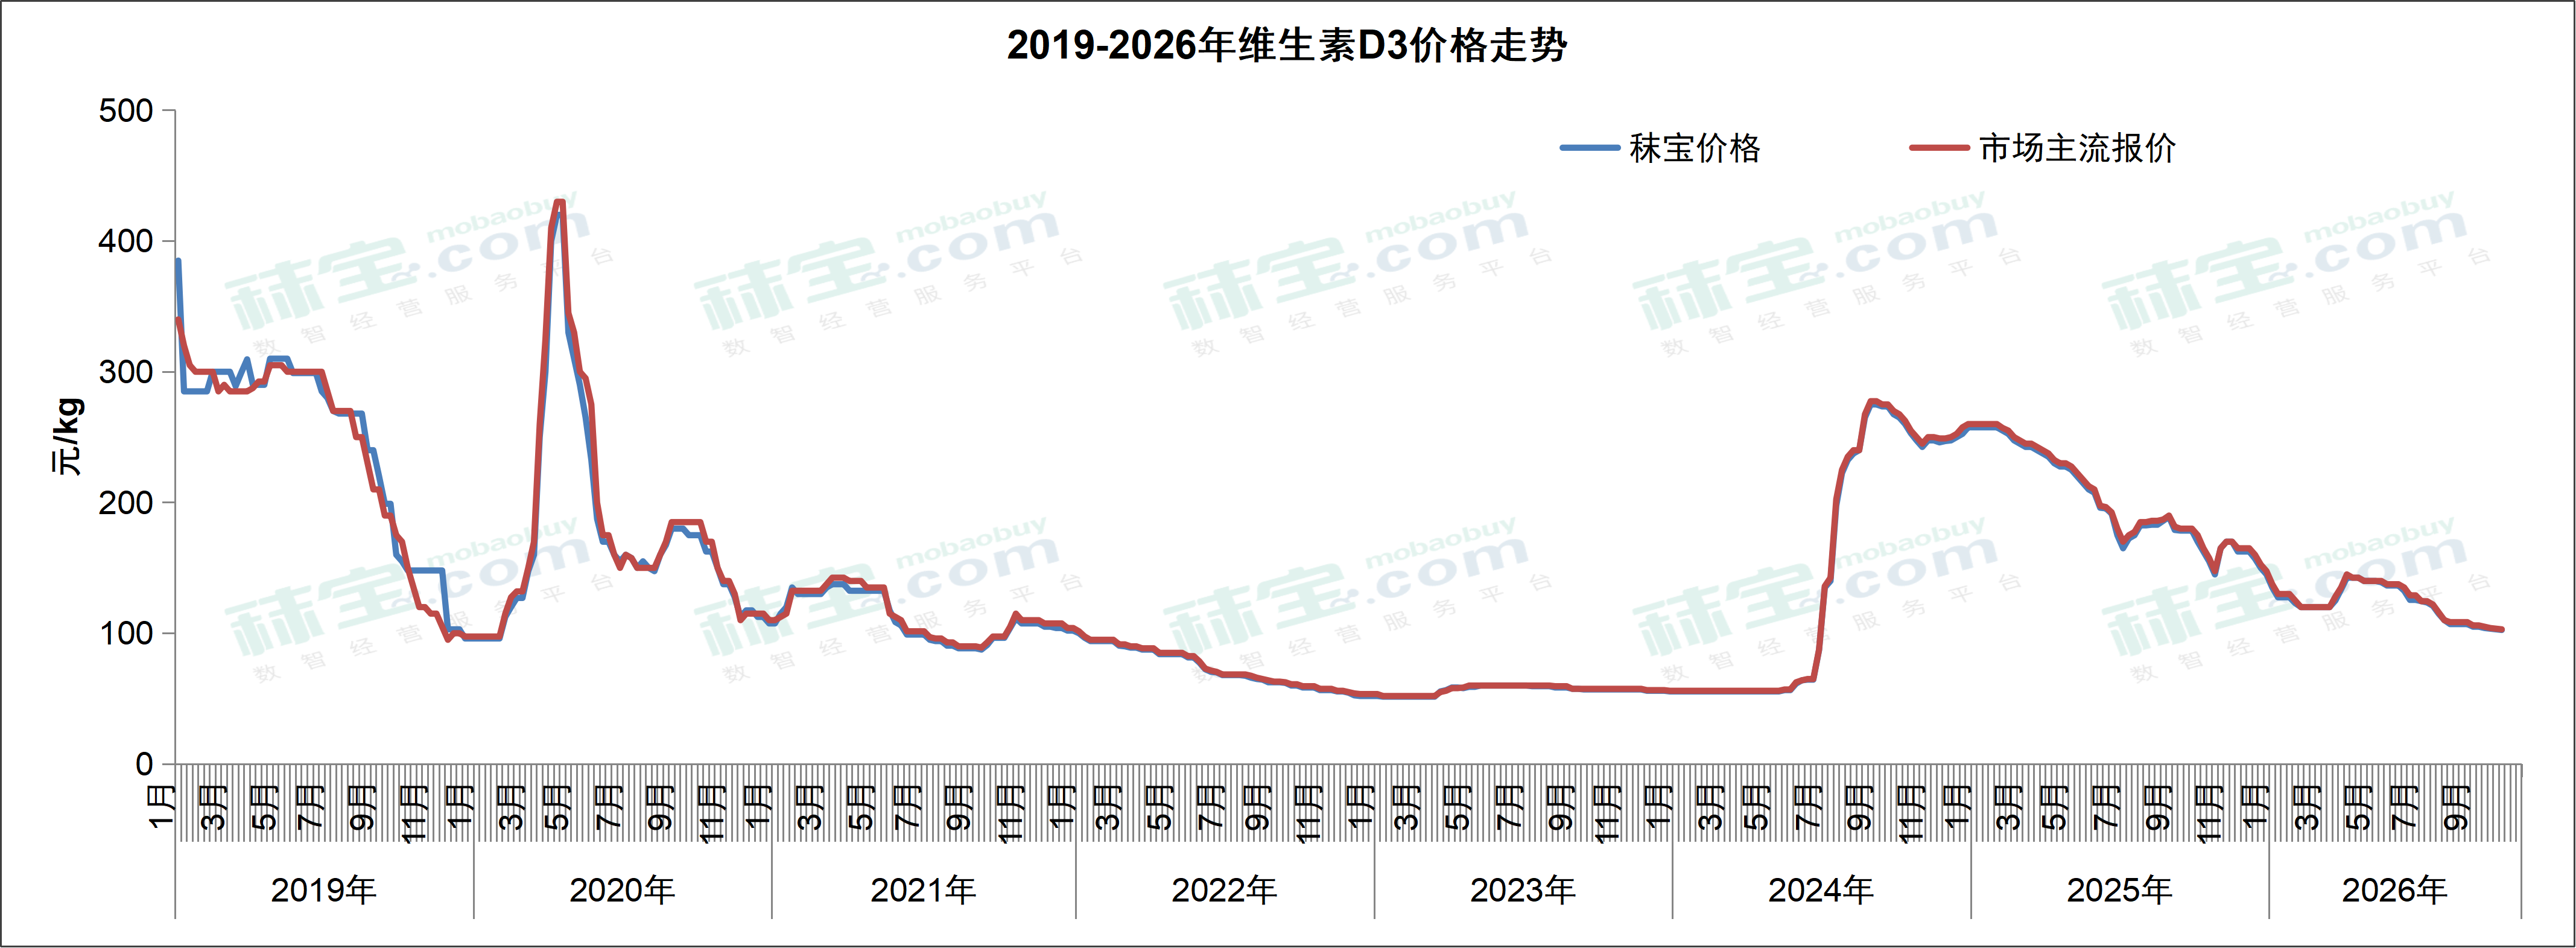
本周维生素D3国内市场主流价格96-110元/kg。节前有厂家报价提高,市场零星议价成交为主,市场价格偏弱运行。预计短期内维生素D3价格或保持稳定。
欧洲市场价格13.00-14.00欧元/kg。市场依旧平静,小幅阴跌。虽然节前花园生物再次宣布提高饲料级D3报价,但D3价格历来波动风险较大,市场对此产品延续一贯的即买即用策略,对D3产品的关注度较少。
泛酸钙
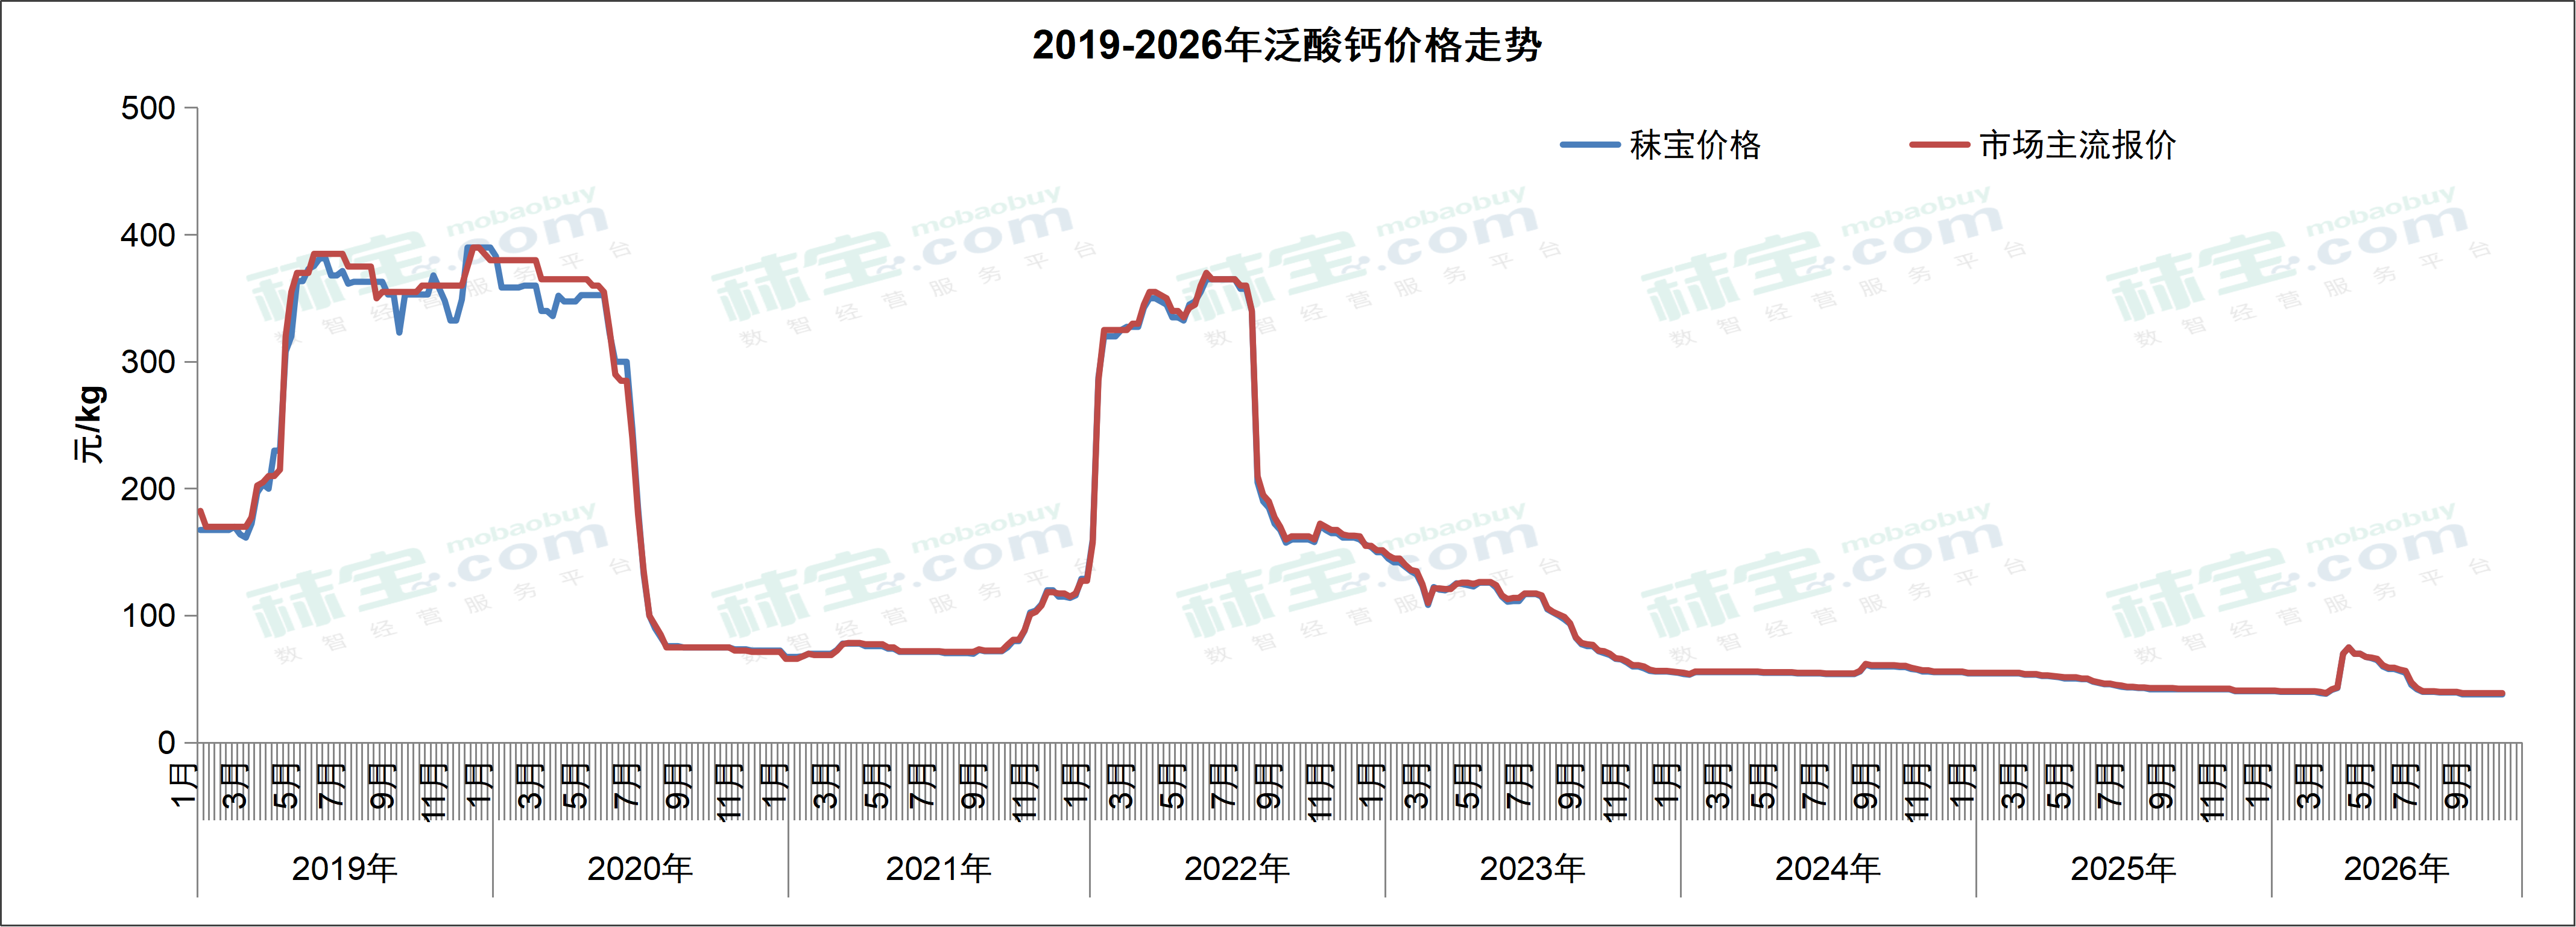
本周泛酸钙国内市场主流价格36-42元/kg。贸易渠道货源充裕,成交偏弱,泛酸钙市场稳中整理。受品牌和生产日期差异影响,局部报价偏低。预计短期内泛酸钙价格或稳定运行。据海关数据统计,2026年8月我国泛酸钙(含泛醇)出口量约1688.84吨,环比减少5.65%,同比上升9.09%。
欧洲市场价格4.80-5.00欧元/kg。严重过剩的产能终于使得价格回归到几年前的历史最低点。尽管近期欧元兑人民币、欧元兑美元汇率均呈跌势,但当前报价仍停留在低位,甚至击穿了曾经的历史最低价。可见当前市场份额的竞争惨烈。
维生素B1
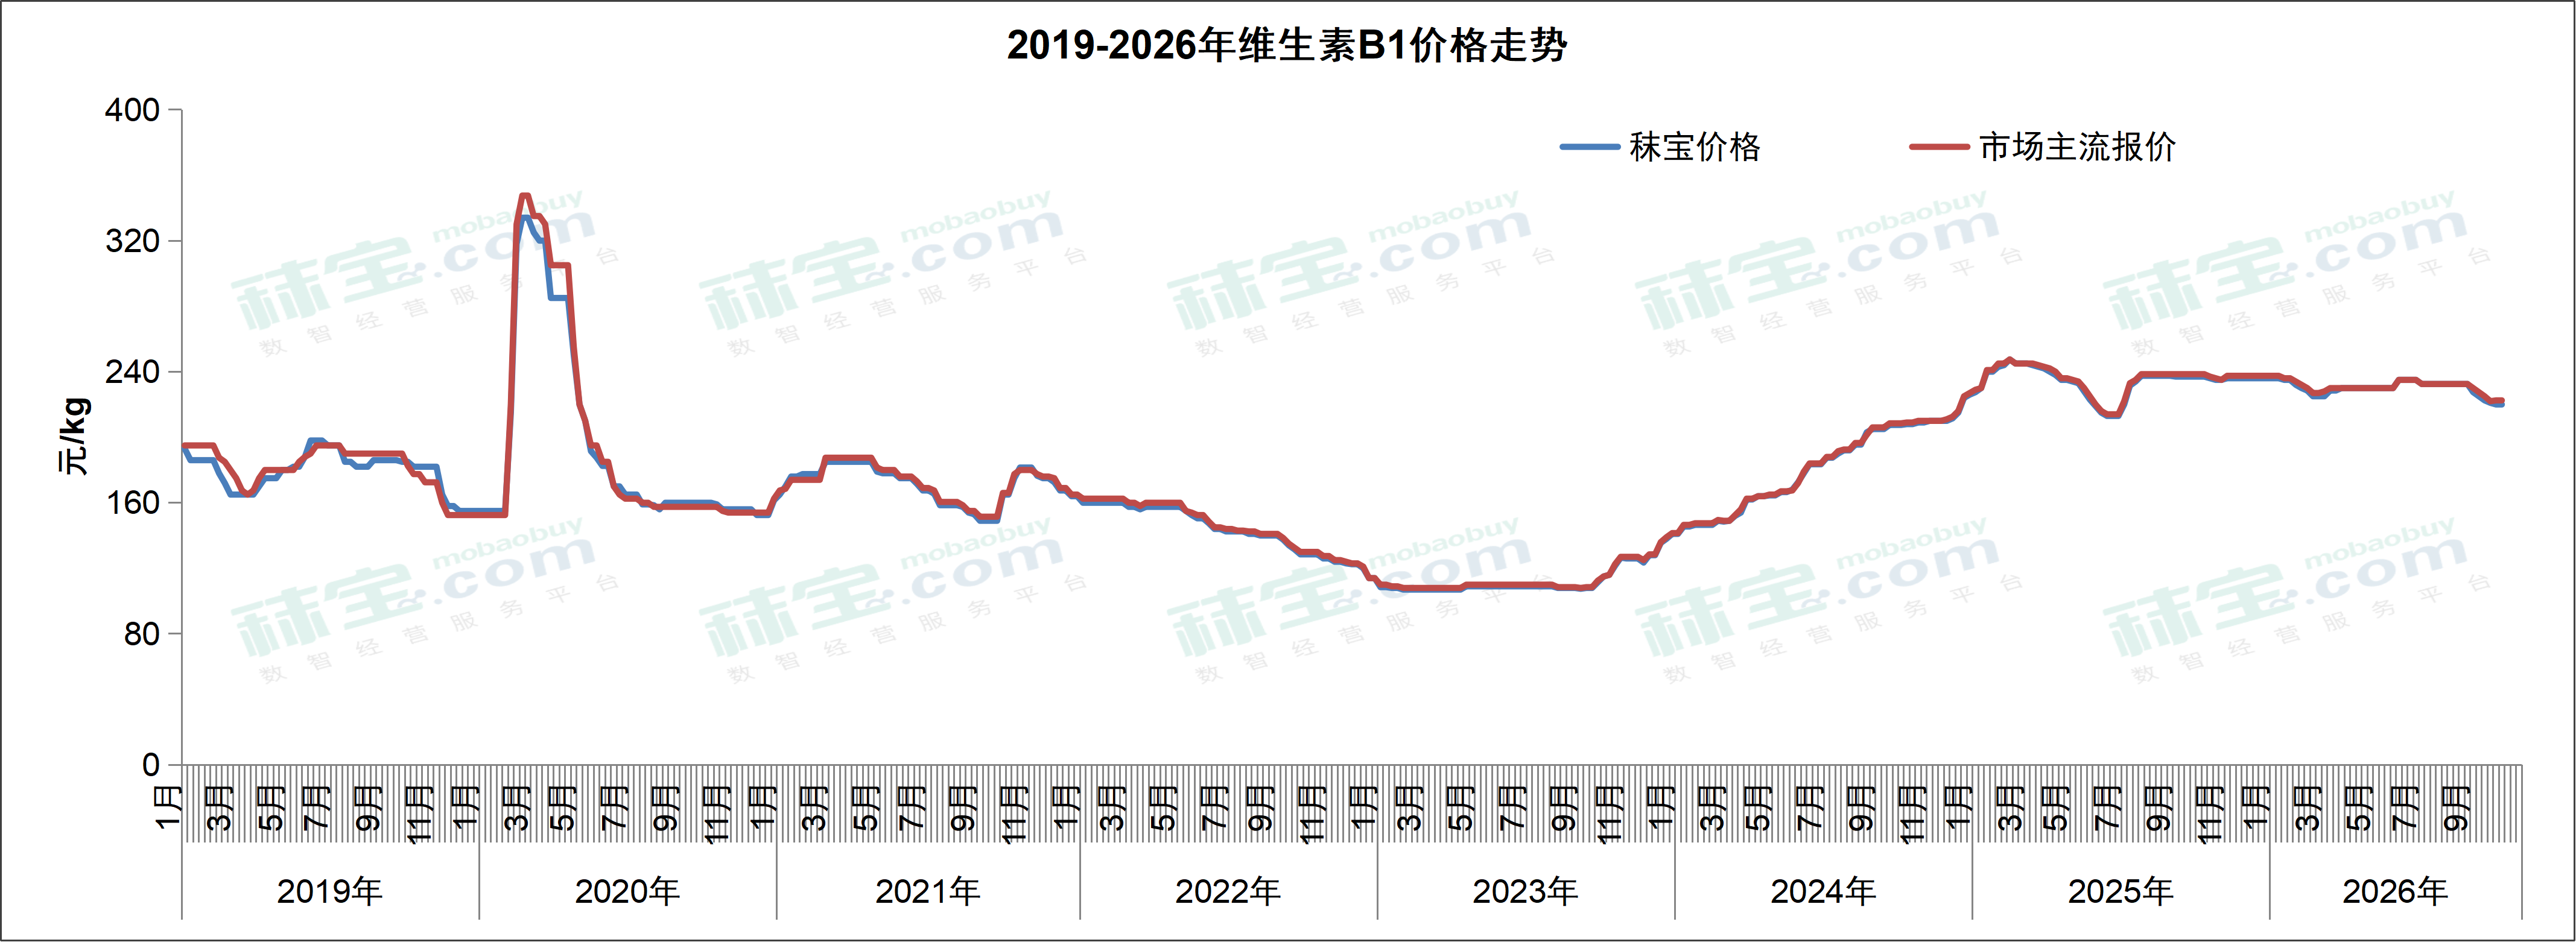
本周国内维生素B1市场主流价格215-230元/kg。厂家报价下调,部分工厂停产检修,市场价格延续弱势。后续需关注厂家报价和成交情况。预计短期内维生素B1价格或稳定运行。据海关数据统计,2026年8月我国维生素B1出口量约756.646吨,环比减少23.18%,同比上升25.35%。
欧洲市场价格26.00-27.50欧元/kg。B1报价终于受到年终需求的挤兑,开始显现跌势,最新报价向25欧元/kg靠齐。
维生素B2
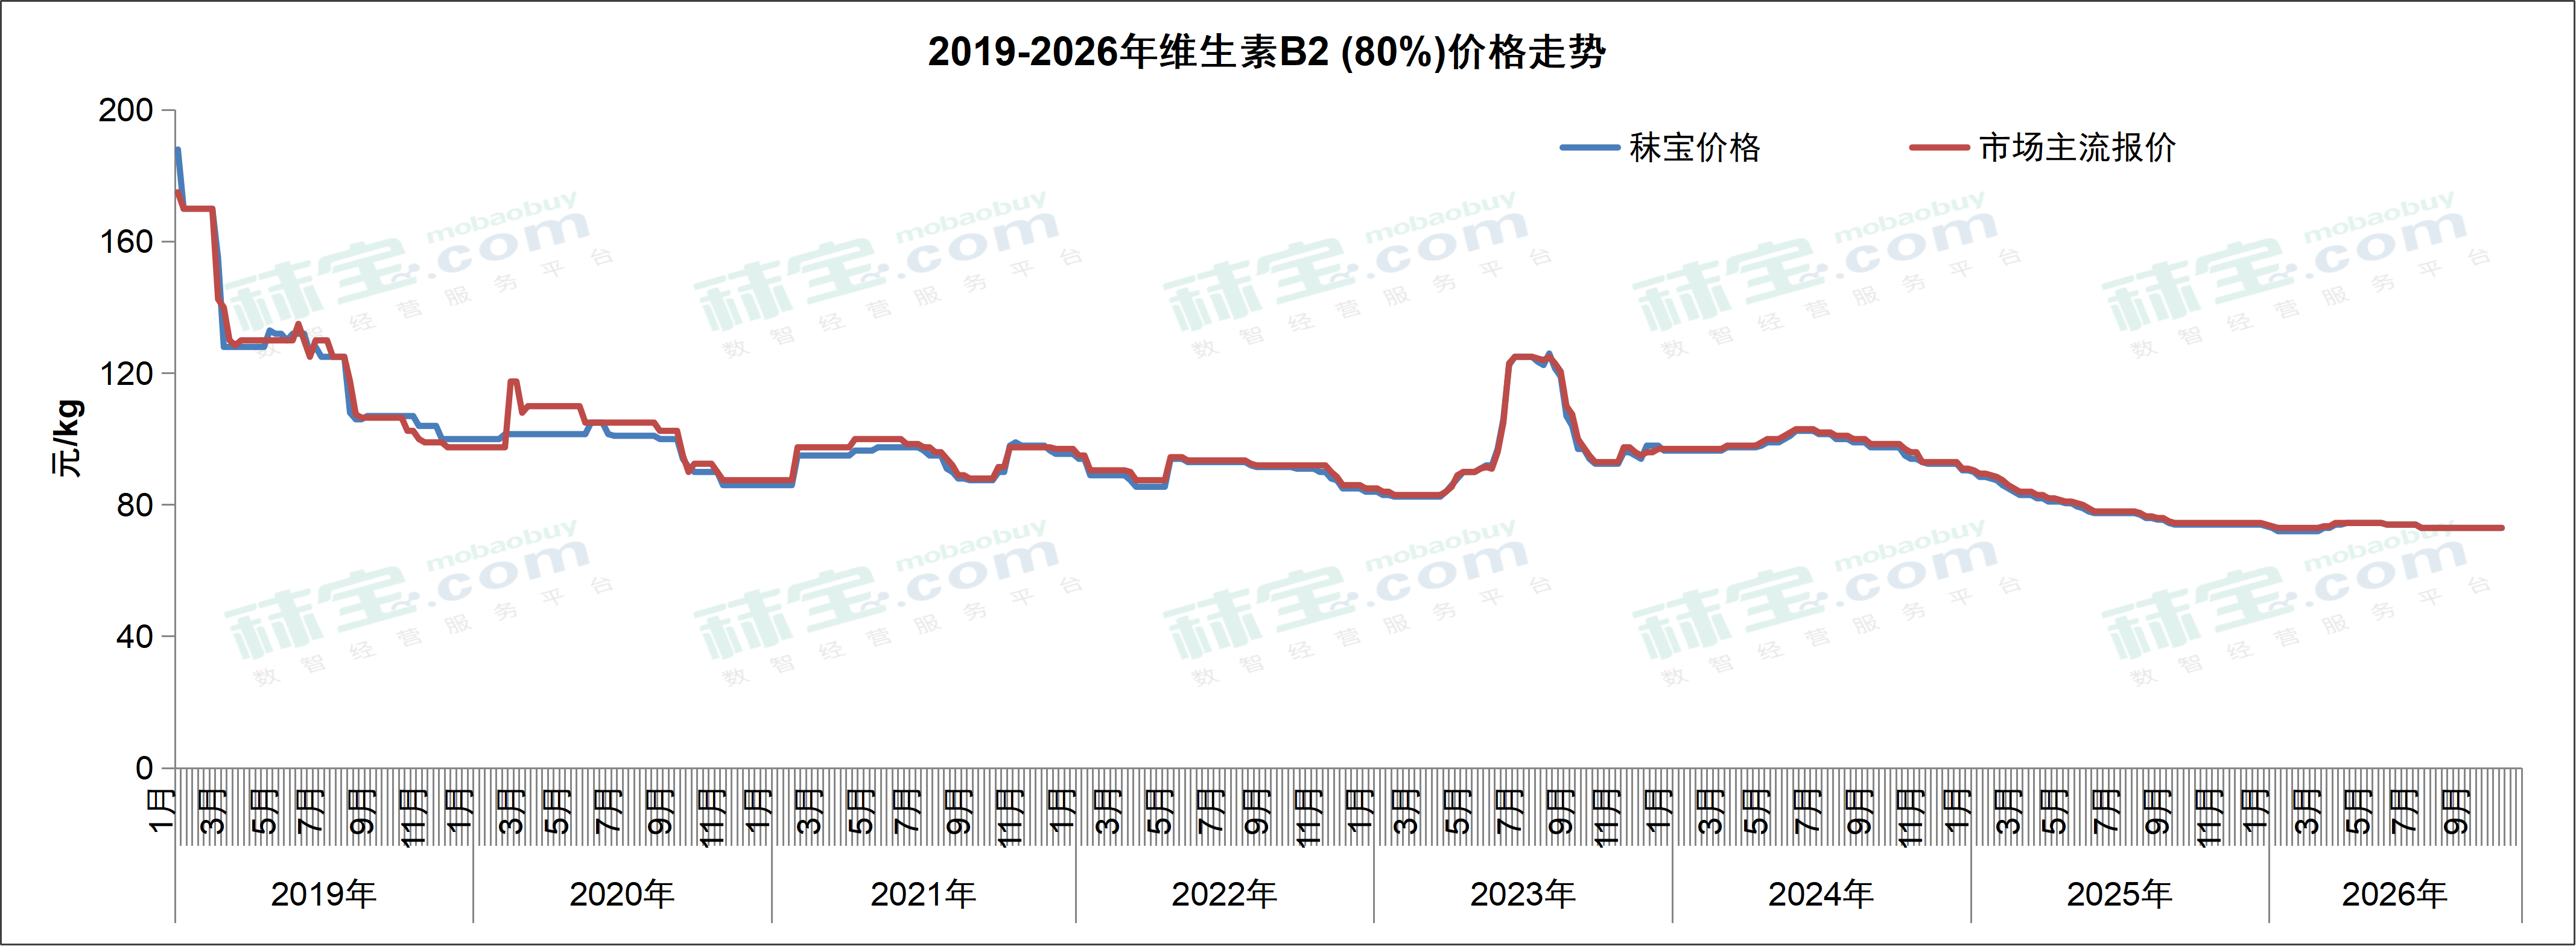
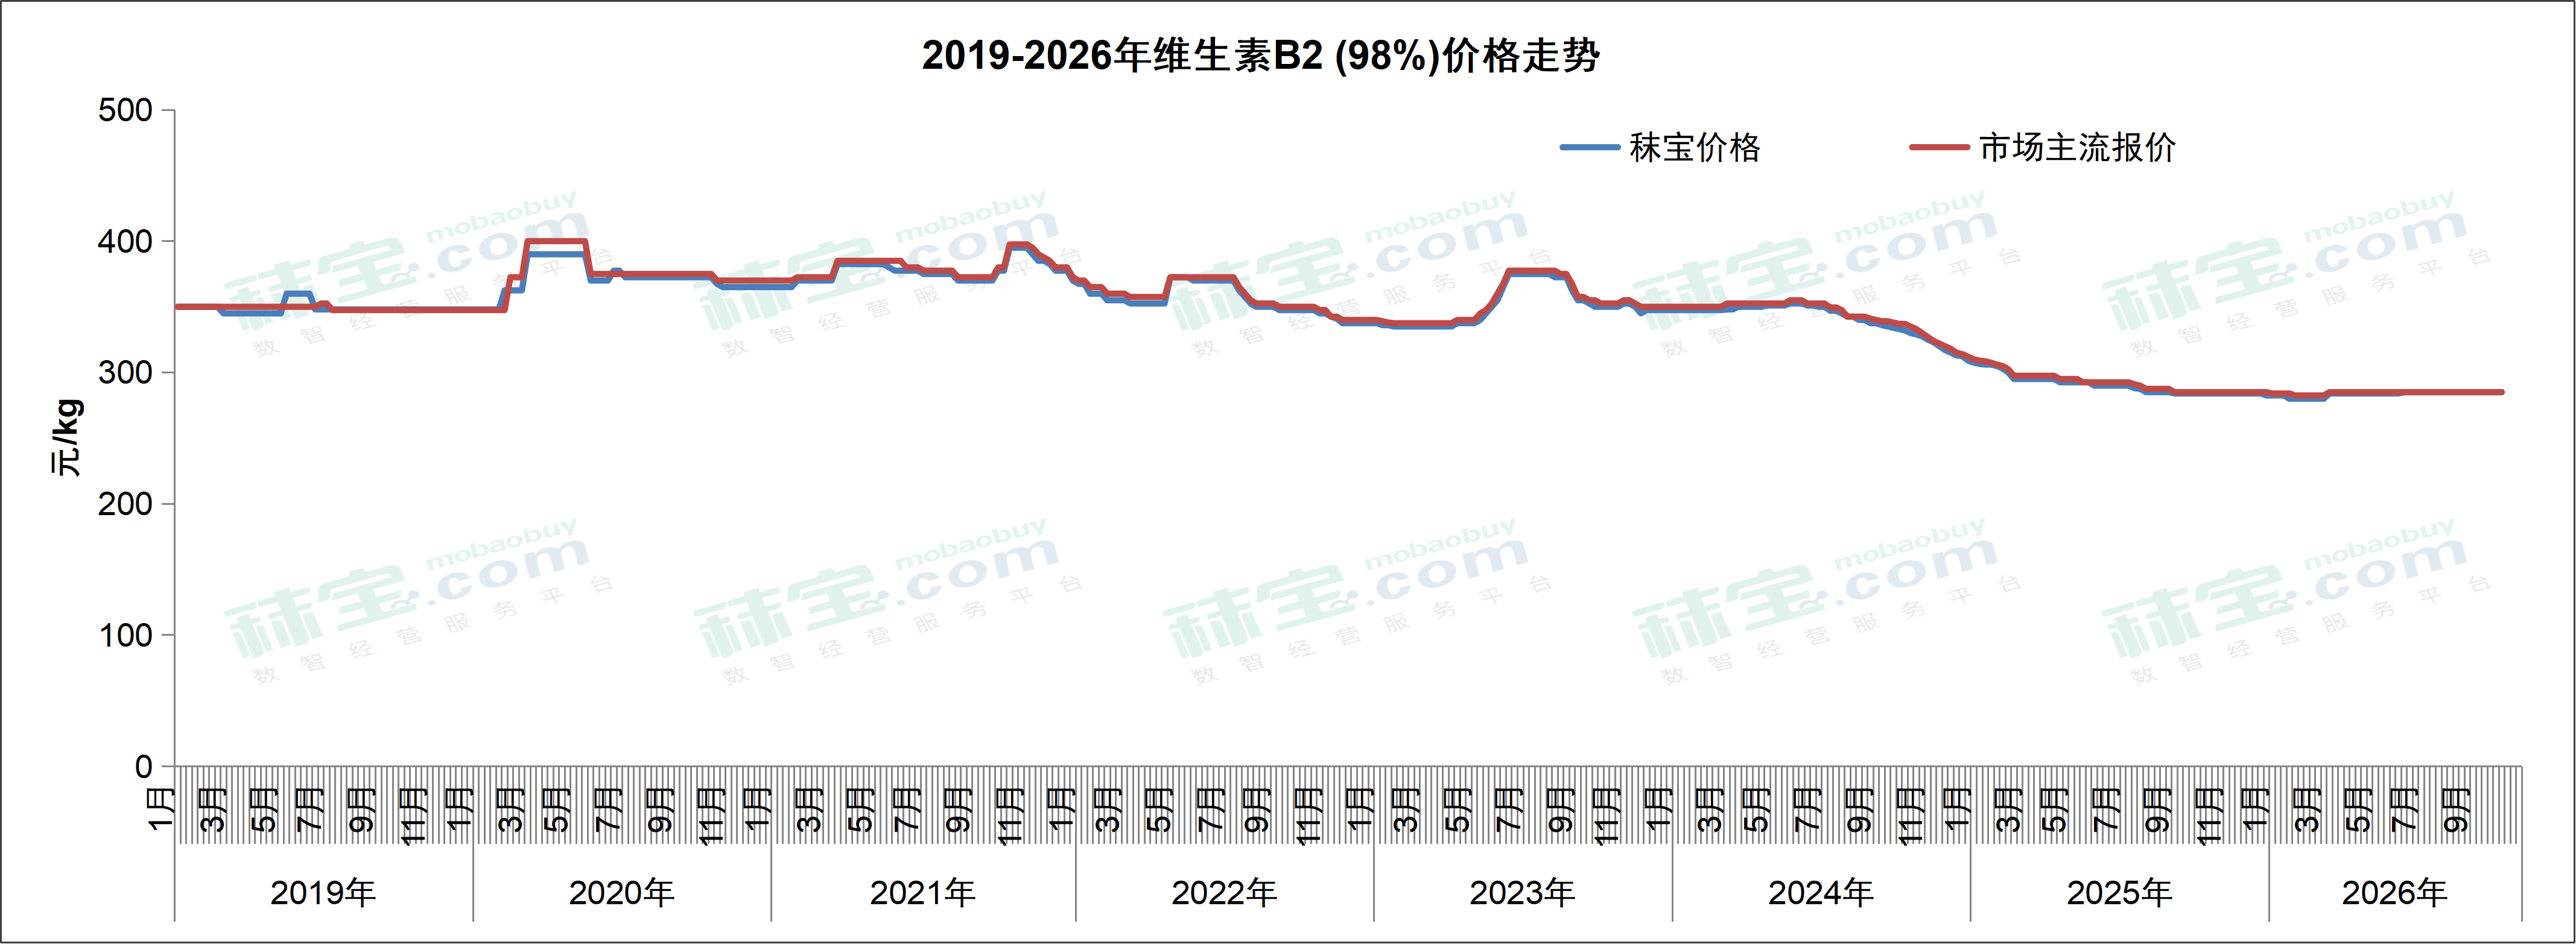
本周VB2 (80%) 市场主流价格70-76元/kg,VB2 (98%) 市场主流价格270-300元/kg。市场报价持稳,国内供应稳定,部分厂家停产检修。后续需关注出口情况和国内市场成交情况。预计短期内维生素B2价格或持稳运行。据海关数据统计,2026年8月我国维生素B2出口量约411.387吨,环比上升0.56%,同比上升21.57%。
欧洲市场报价15.50-16.00欧元/kg。价格继续稳固在此水平,市场按部就班地根据需求订购。
维生素B6
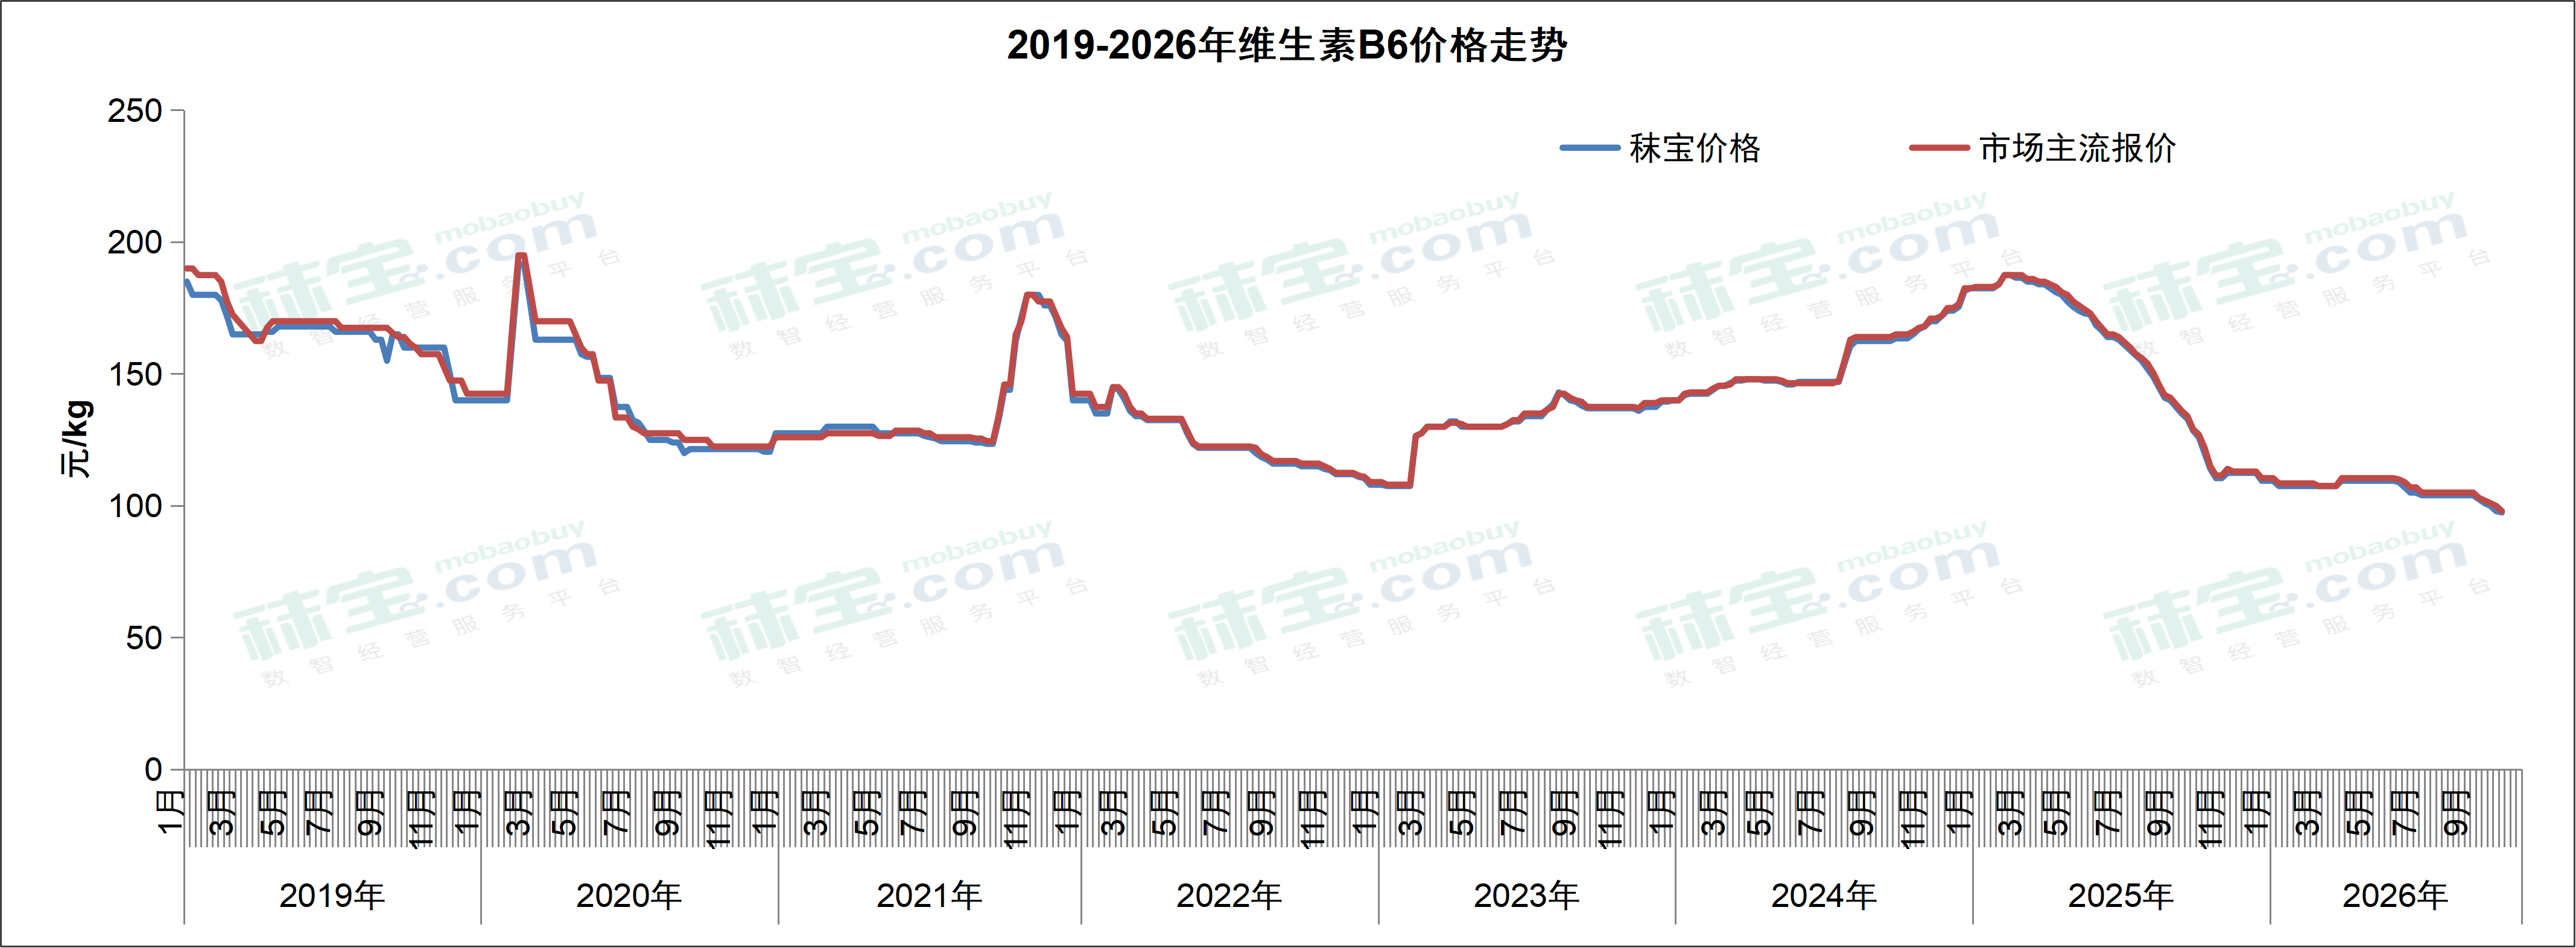
本周维生素B6市场主流价格96-100元/kg。市场报价趋弱运行,询单交投冷清。后续需关注厂家报价调整和市场成交情况。预计短期内维生素B6价格或持稳运行。据海关数据统计,2026年8月我国维生素B6出口量约648.401吨,环比减少18.48%,同比上升11.61%。
欧洲市场价格11.50-12.50欧元/kg。由于新厂家的加入,B6价格持续下降后,终于达到一个新的历史最低价格,目前价格逐步稳定在当前超低价格。
维生素B12
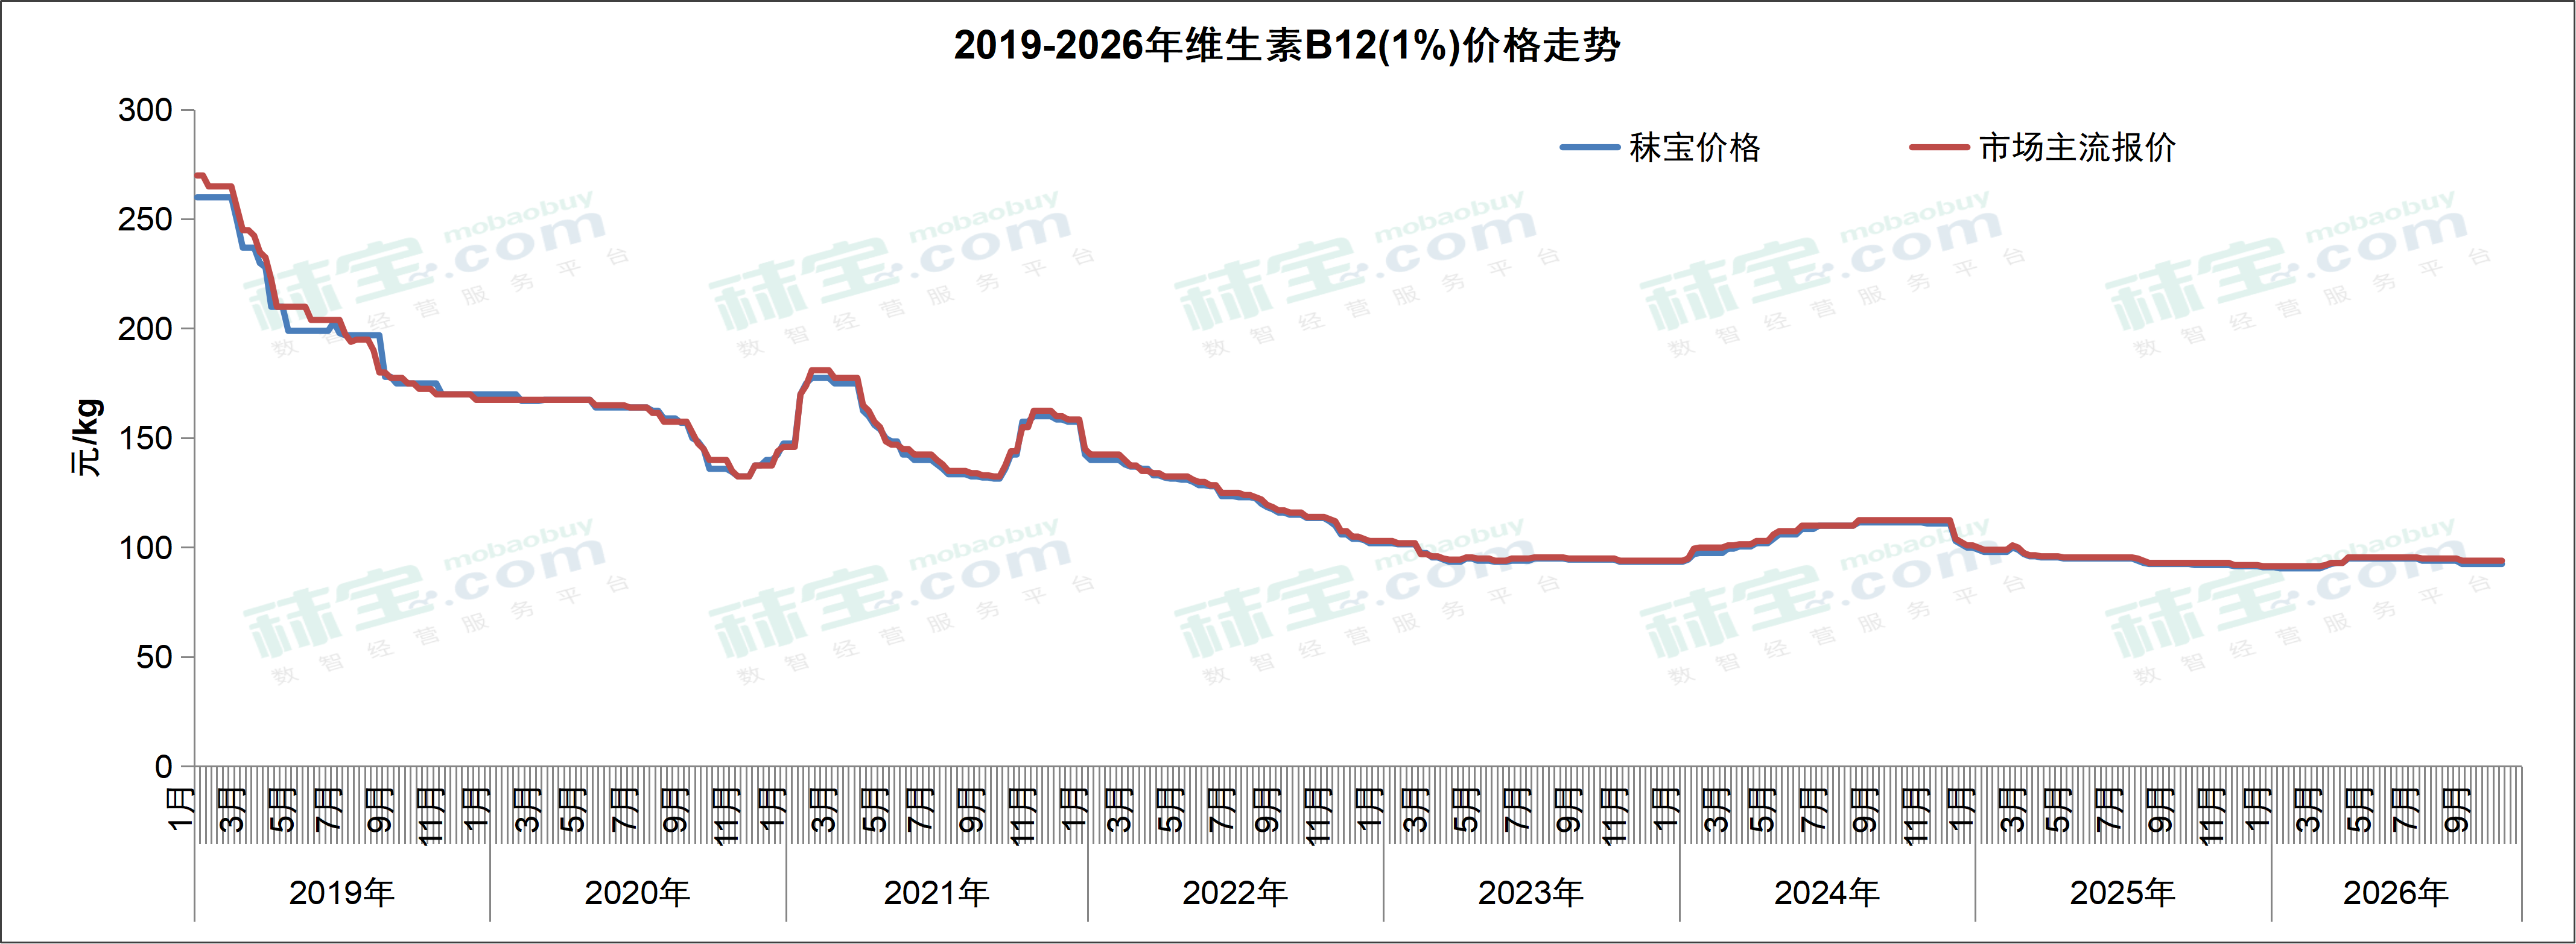
本周维生素B12市场主流价格92-96元/kg。市场实际成交清淡,行业处于亏损状态。预计短期内维生素B12价格或持稳运行。据海关数据统计,2026年8月我国维生素B12出口量约29.379吨,环比减少27.28%,同比增加25.48%。
欧洲市场价格: 39.00-40.00欧元/kg,市场价格稳定。
维生素K3
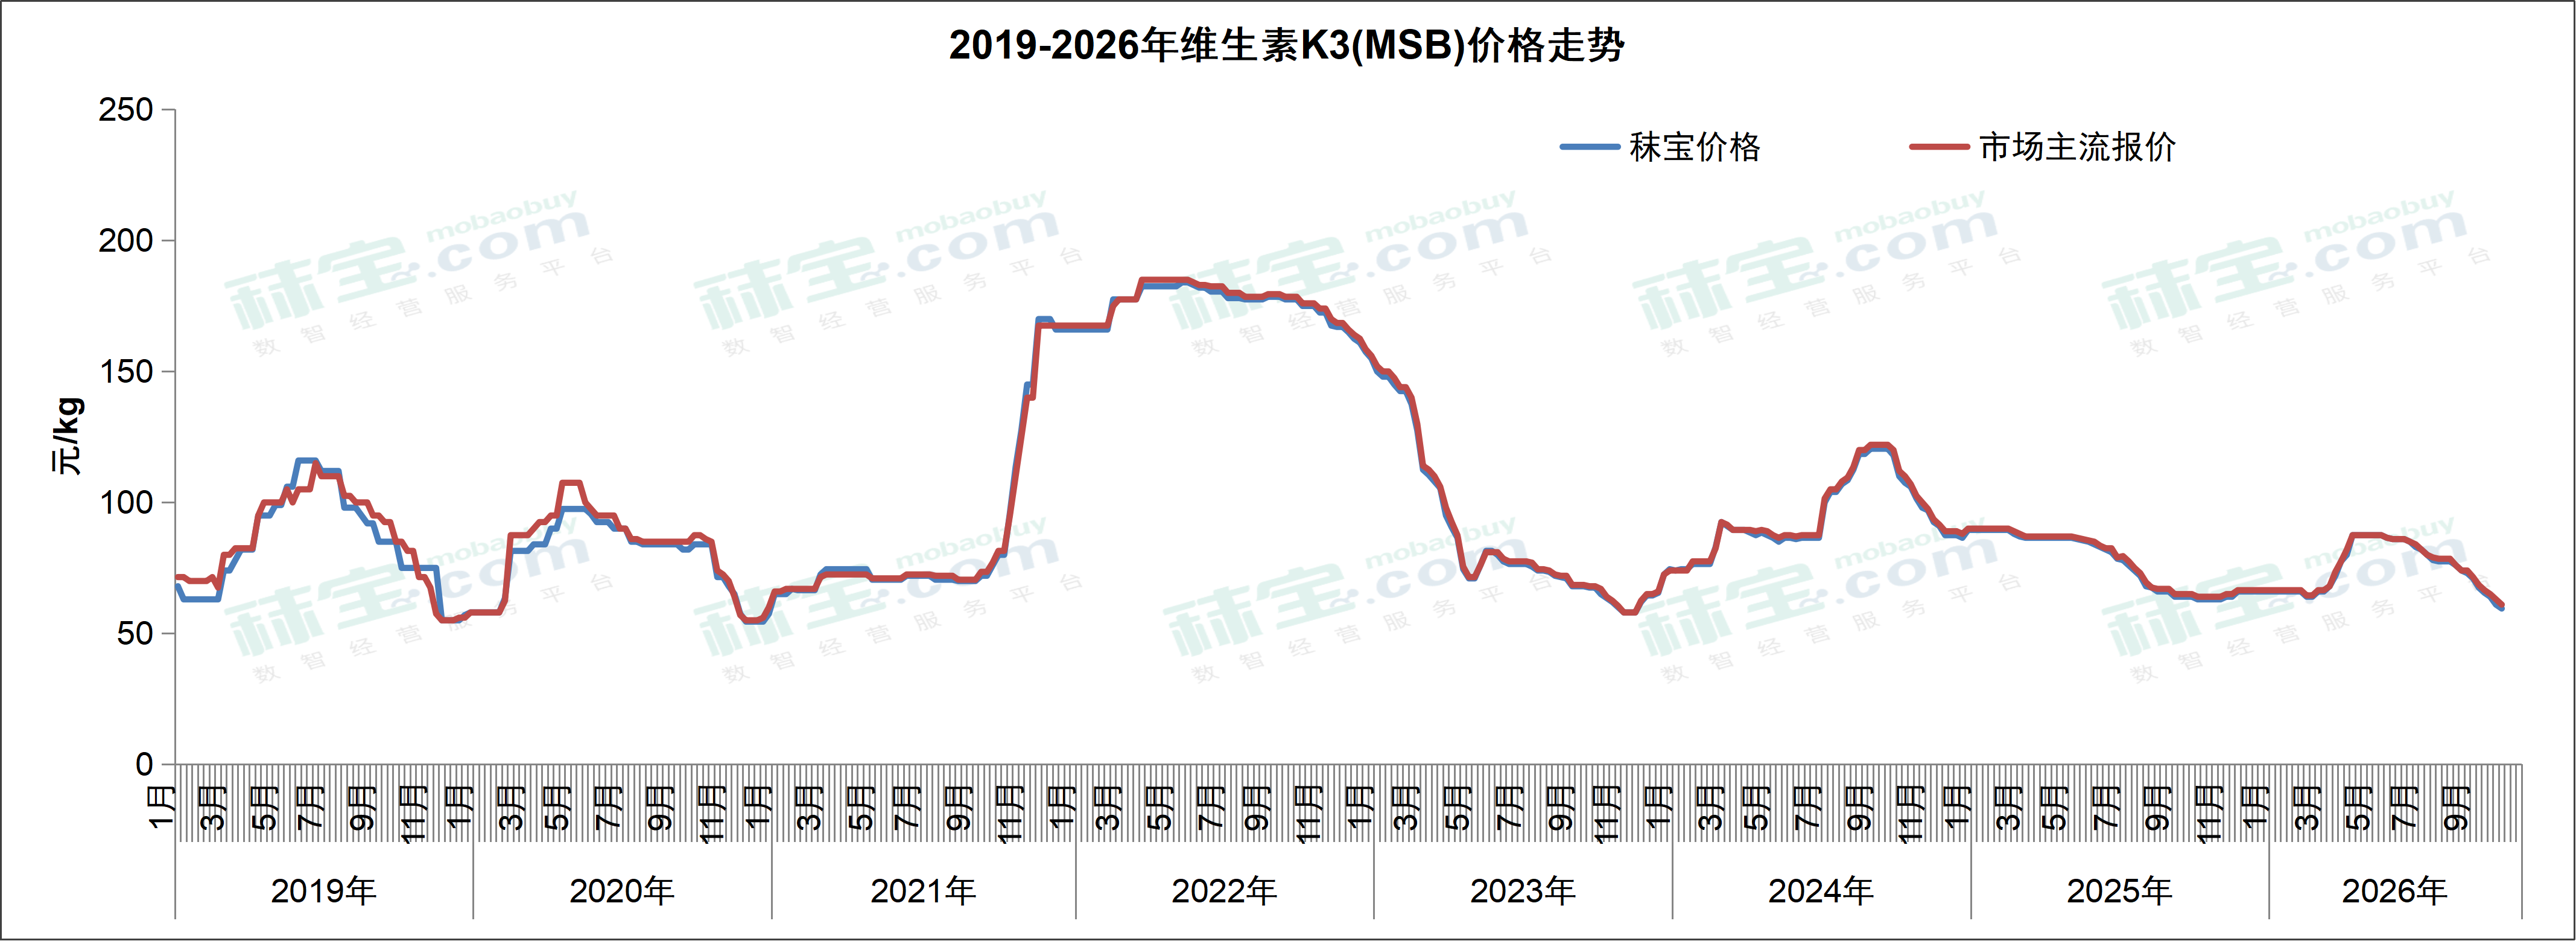
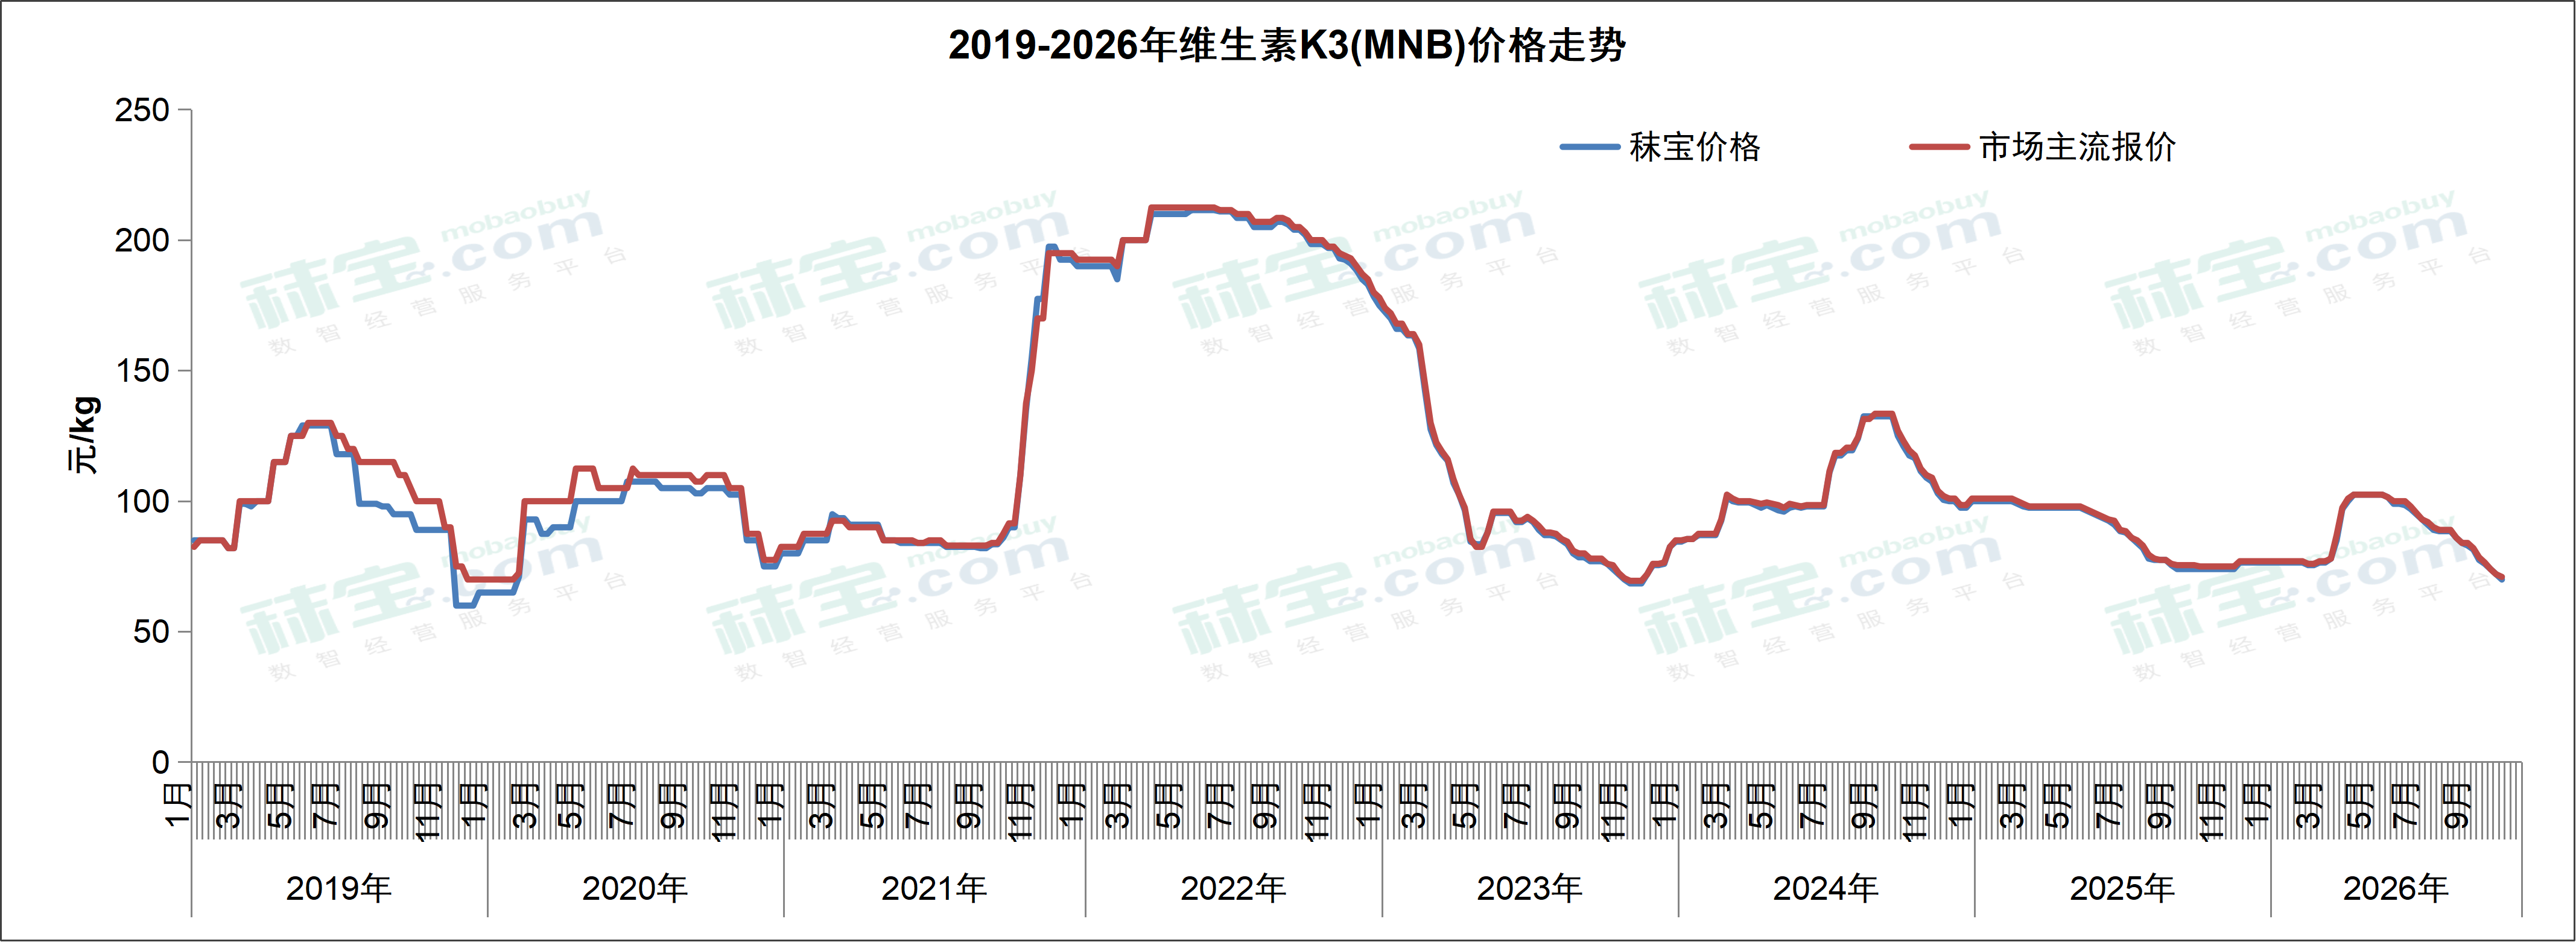
本周维生素K3(MSB)市场主流价格58-64元/kg,维生素K3(MNB)市场主流价格68-74元/kg。厂家大多执行前期订单,议价成交为主,市场价格偏弱运行。预计短期内维生素K3价格或持稳运行。
欧洲维生素K3(MNB)市场价格10.50-11.00欧元/kg。受原材料降价以及需求低迷的影响,市场价格经历了小幅下行。当前终端客户仍极其小幅释放需求。
维生素C
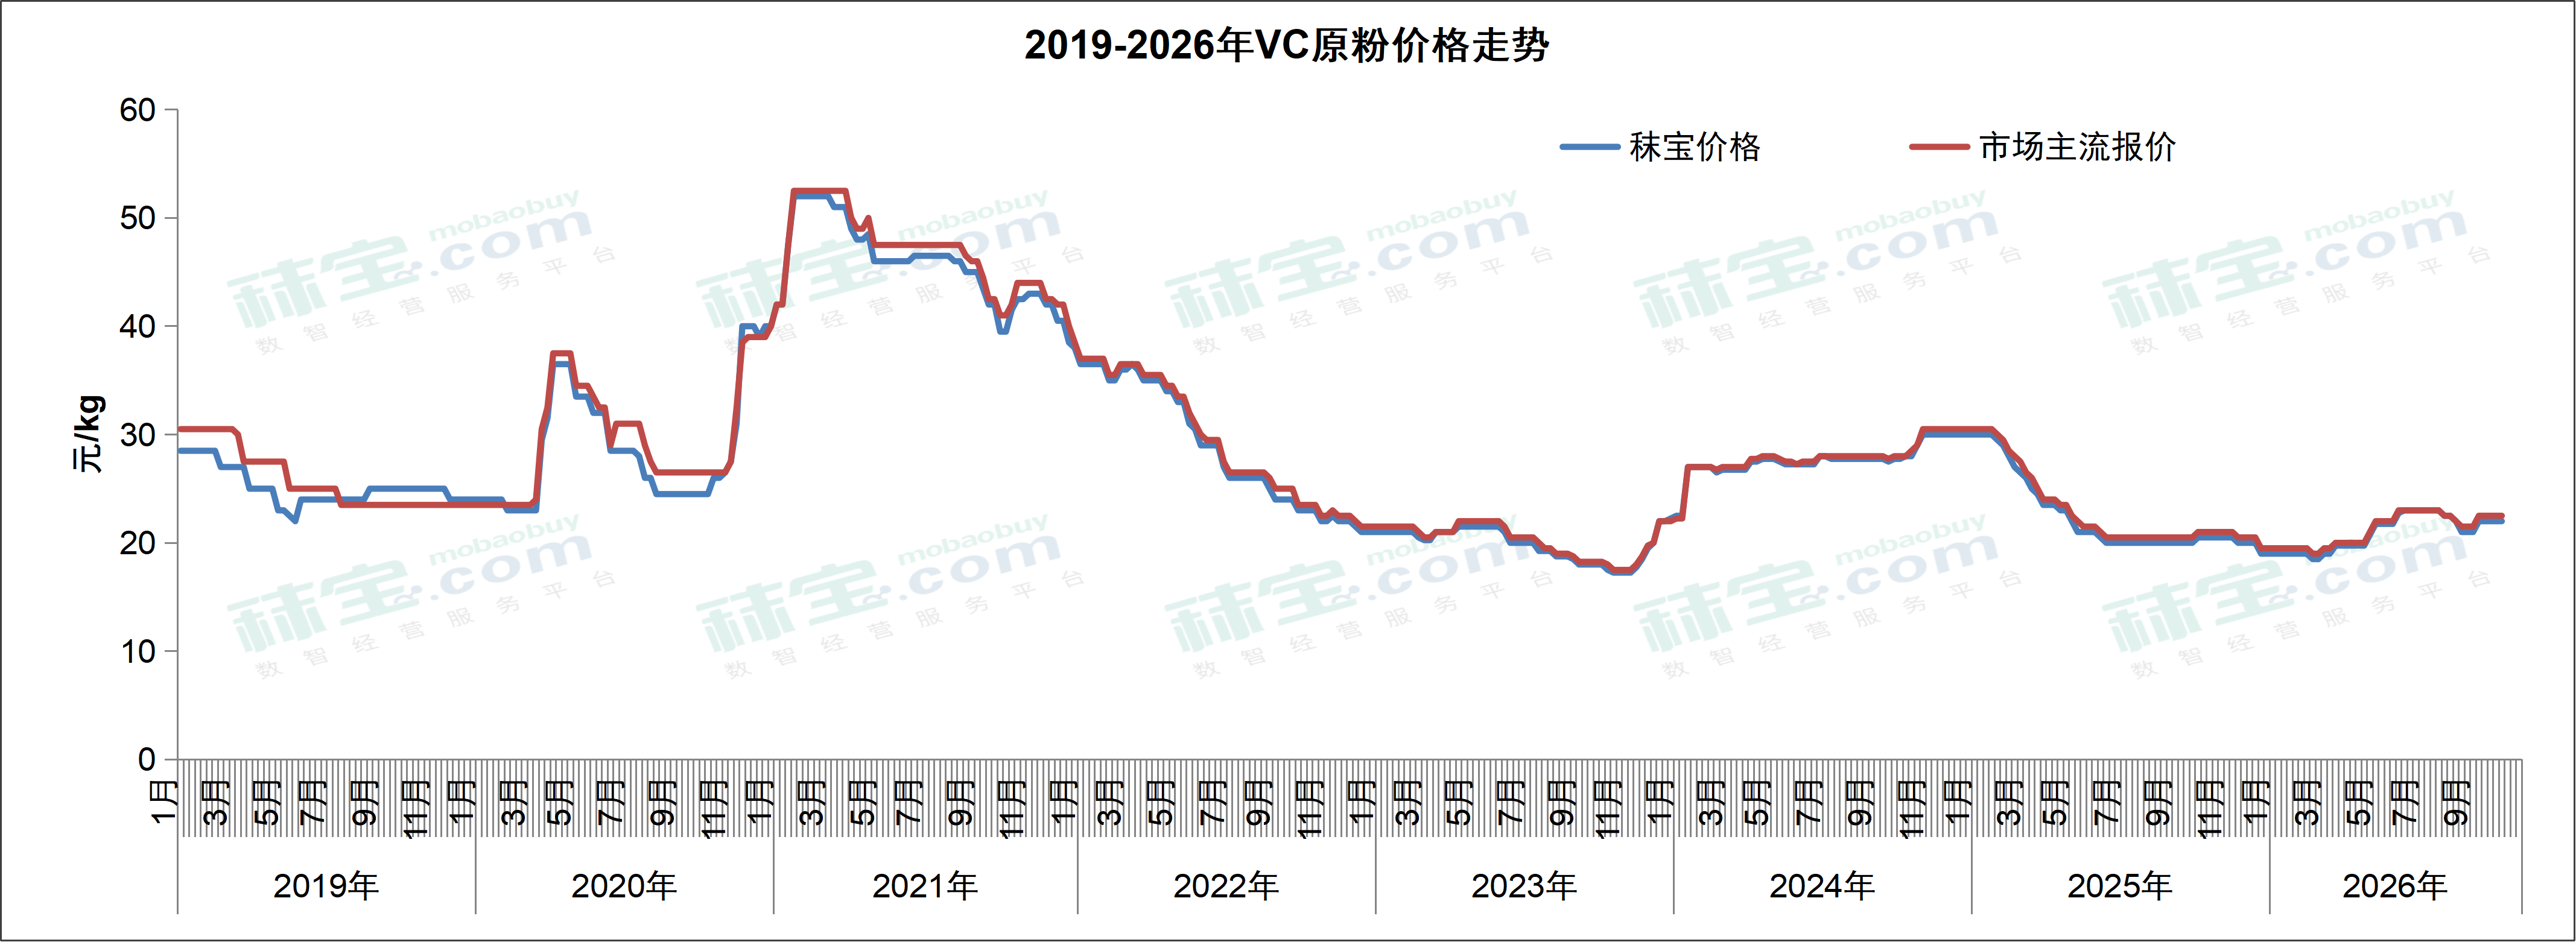
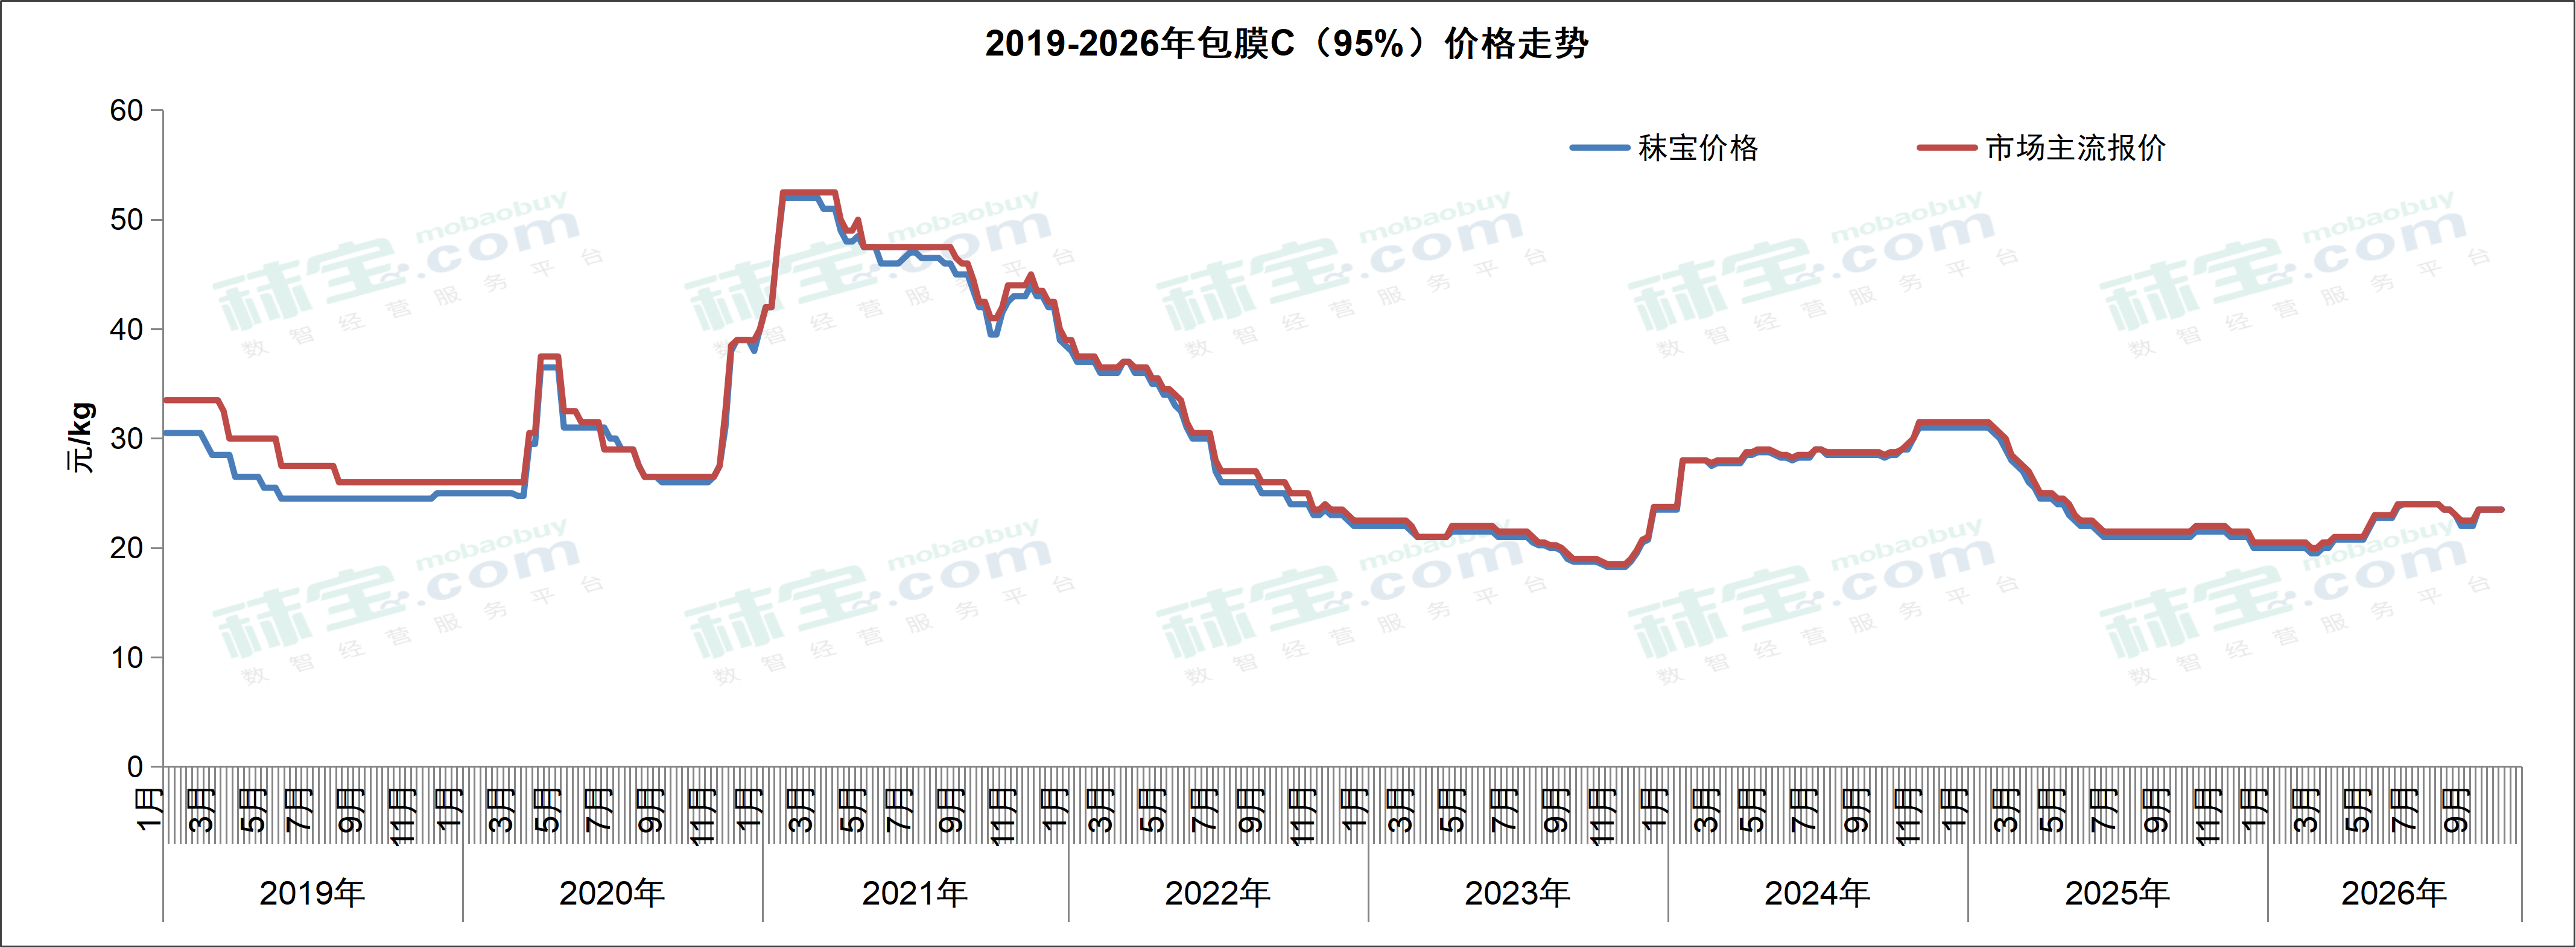
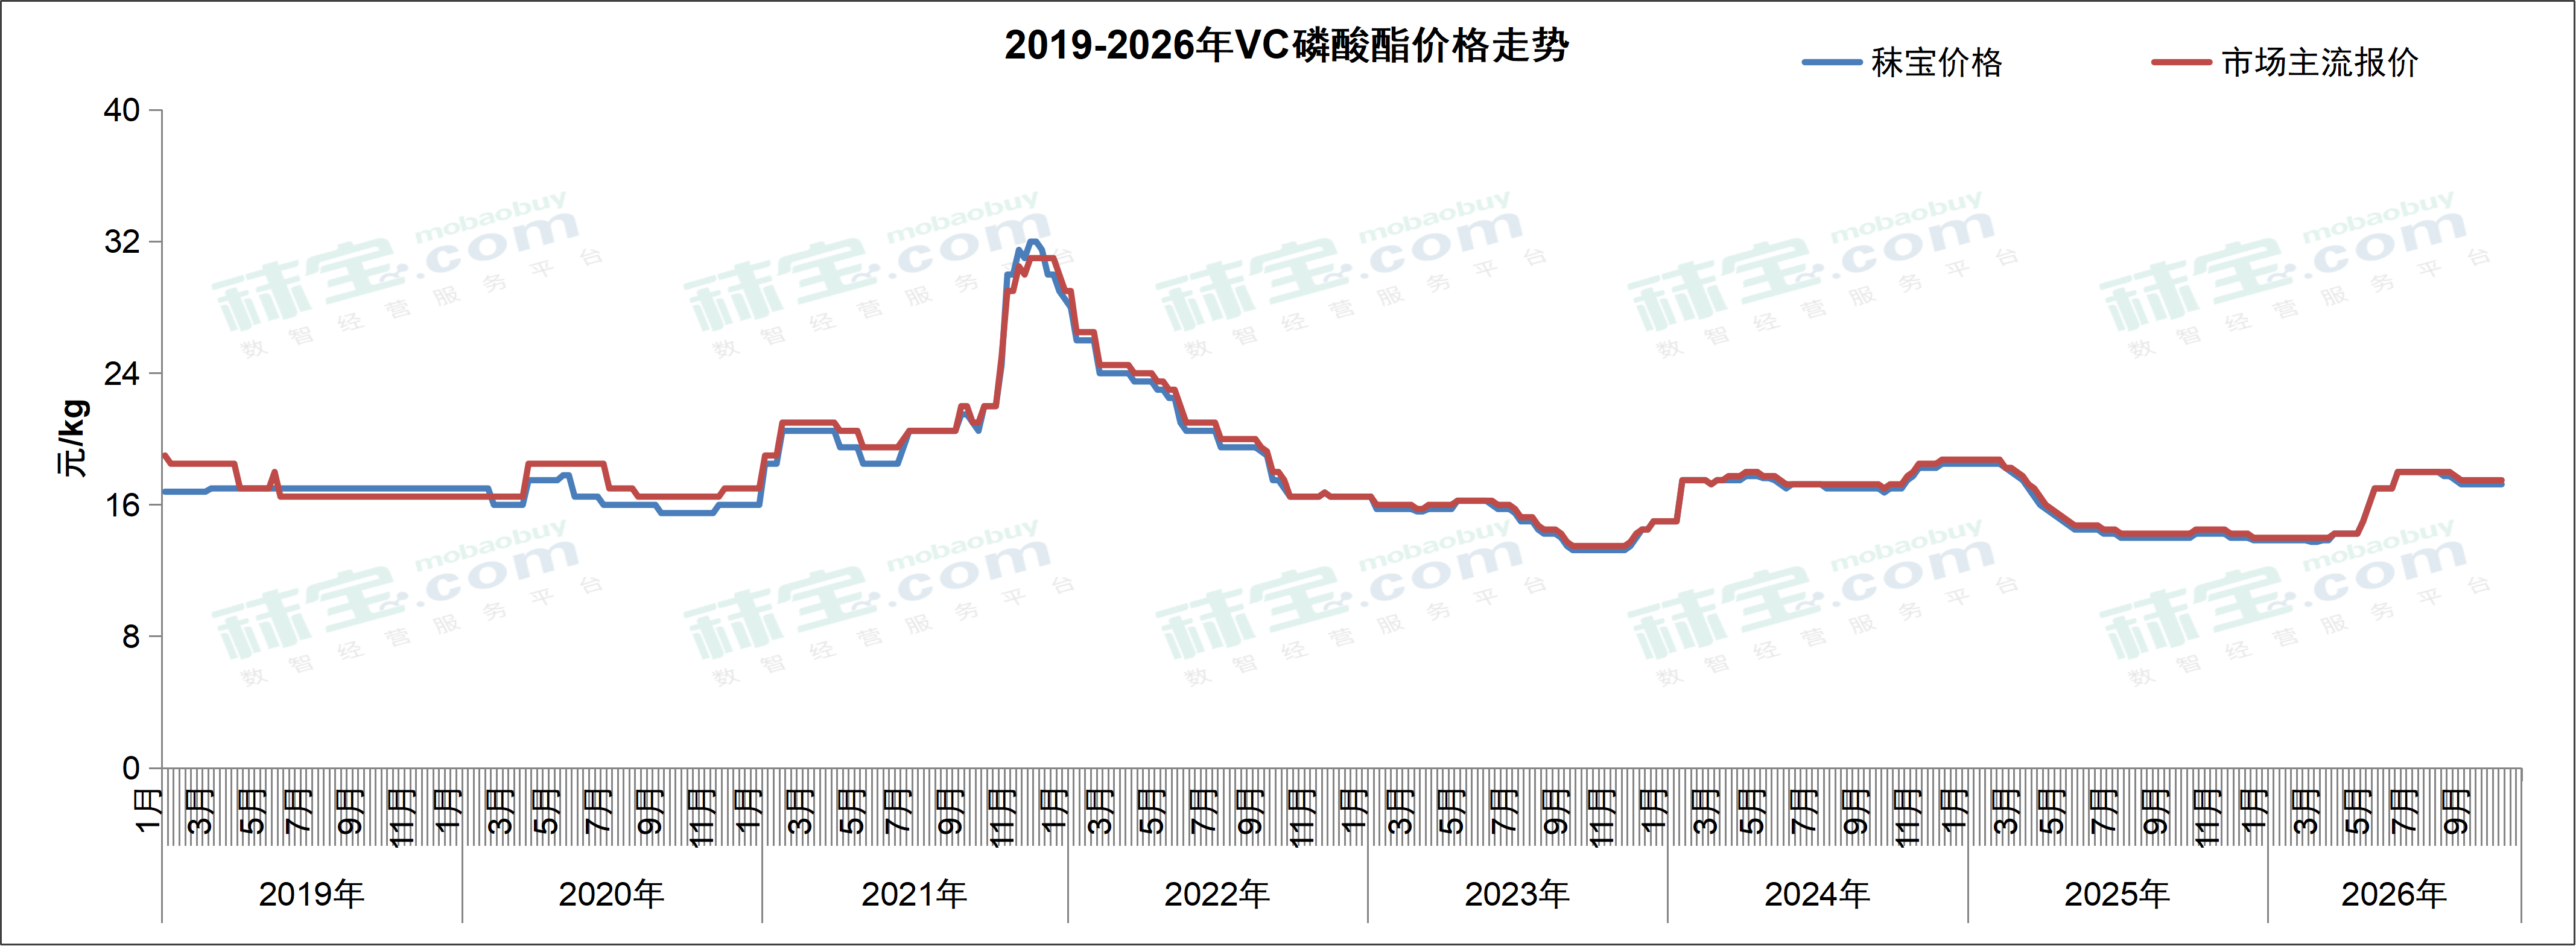
本周国内维生素C原粉市场主流价格21-24元/kg。近期厂家以签订出口订单为主,部分厂家上调报价,市场价格坚挺运行。预计短期内维生素C原粉价格或持稳运行。据海关数据统计,2026年8月我国维生素C及其衍生物出口量约15913.515吨,环比减少1.66%,同比减少0.69%。
欧洲维生素C原粉市场价格2.40-2.45欧元/kg。前期各大厂家再次停报,VC纯品价格逐步走高,与VC磷酸酯的价格拉出一定比例的差距。
叶酸
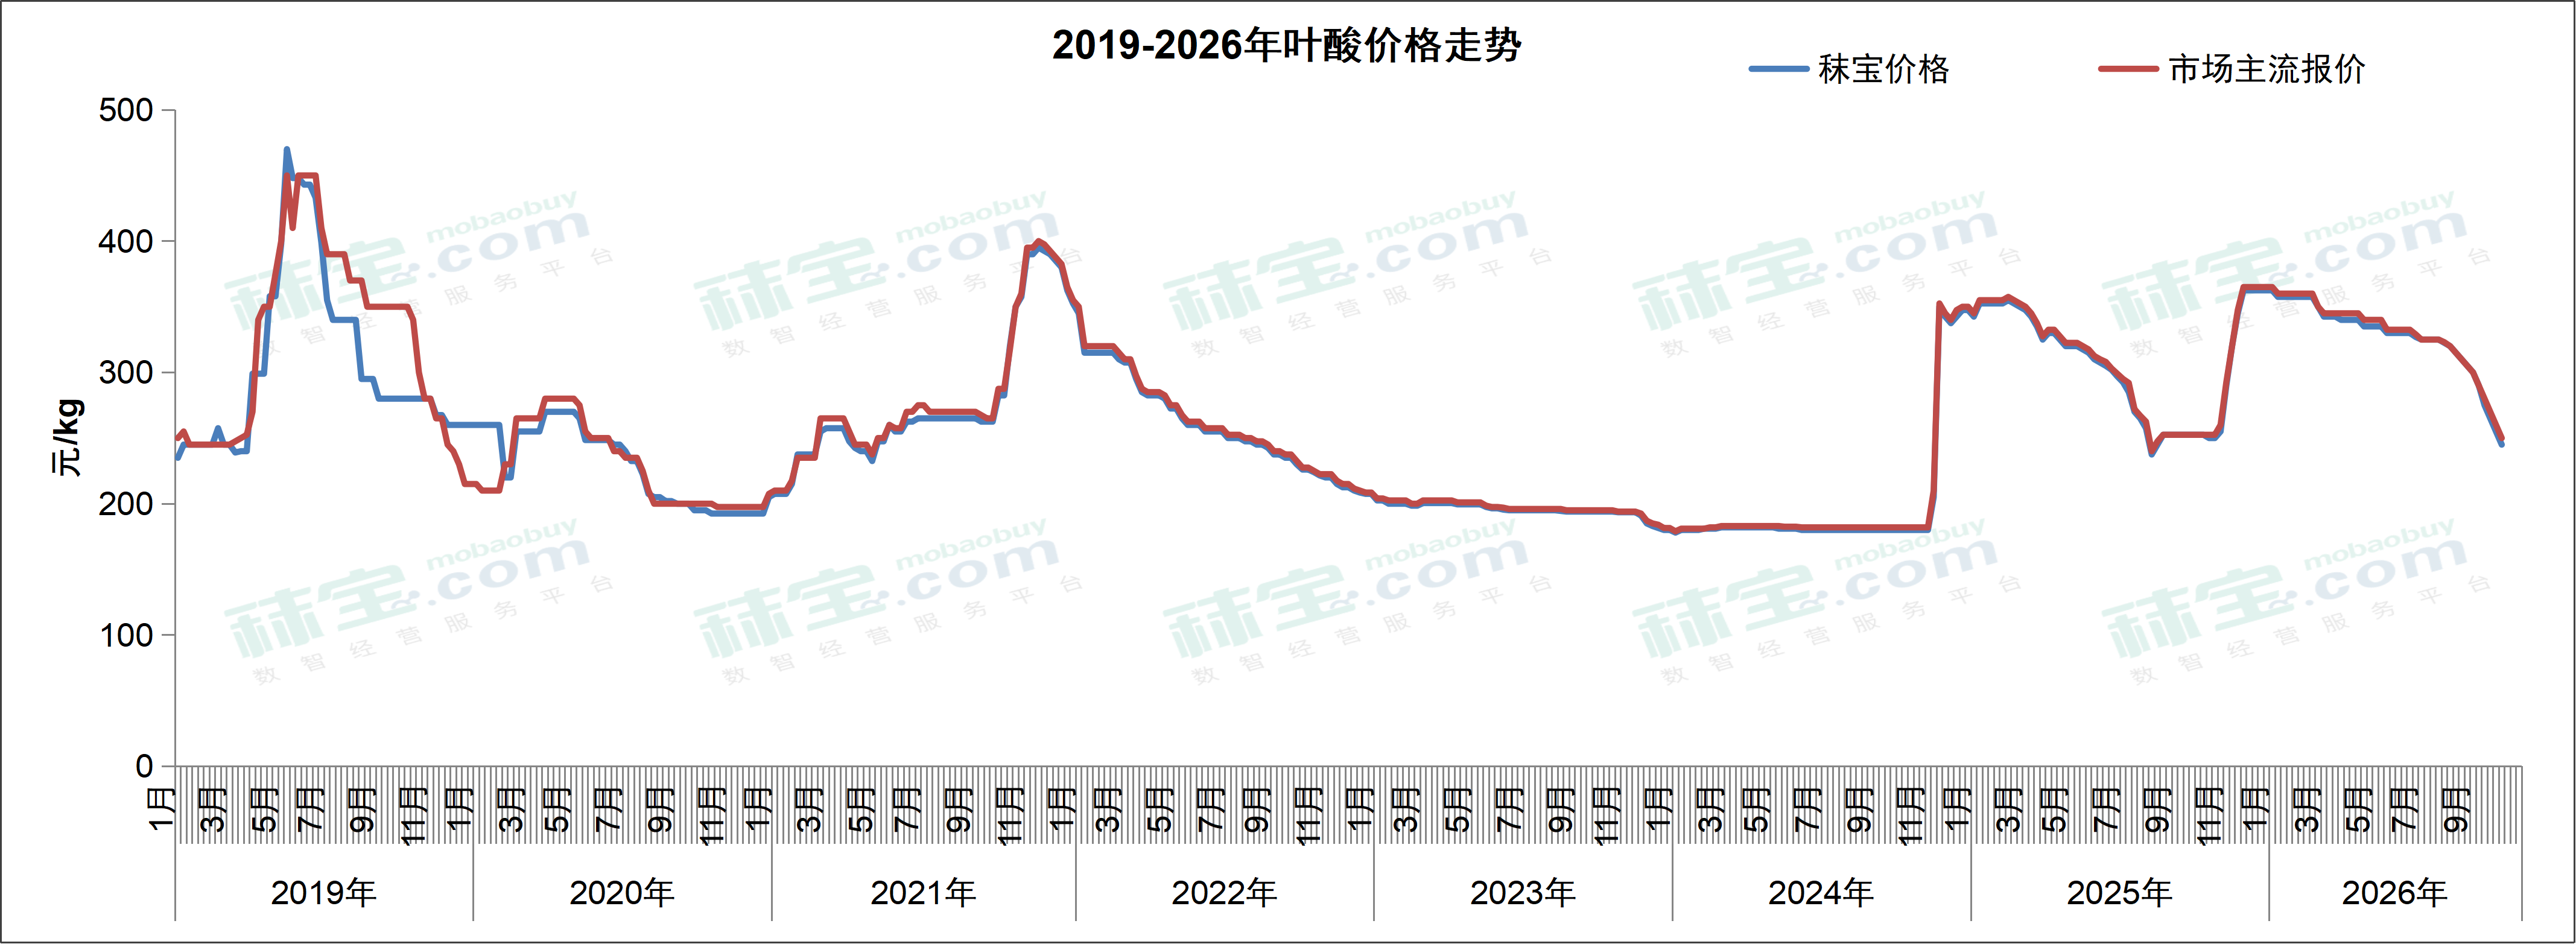
本周国内叶酸市场主流价格230-270元/kg。国内市场报价延续弱势,交投谨慎,议价成交。后续需关注厂家生产情况和前期订单执行进度。预计短期内叶酸价格或持稳运行。
欧洲市场价格35.00-42.00欧元/kg。安静的市场导致报价开始阴跌。叶酸在2025年和2026年经历了多次高低搭配、延迟发货等市场操作。终端在当前价位继续采用即买即用的策略来规避各种价格波动的风险。
生物素
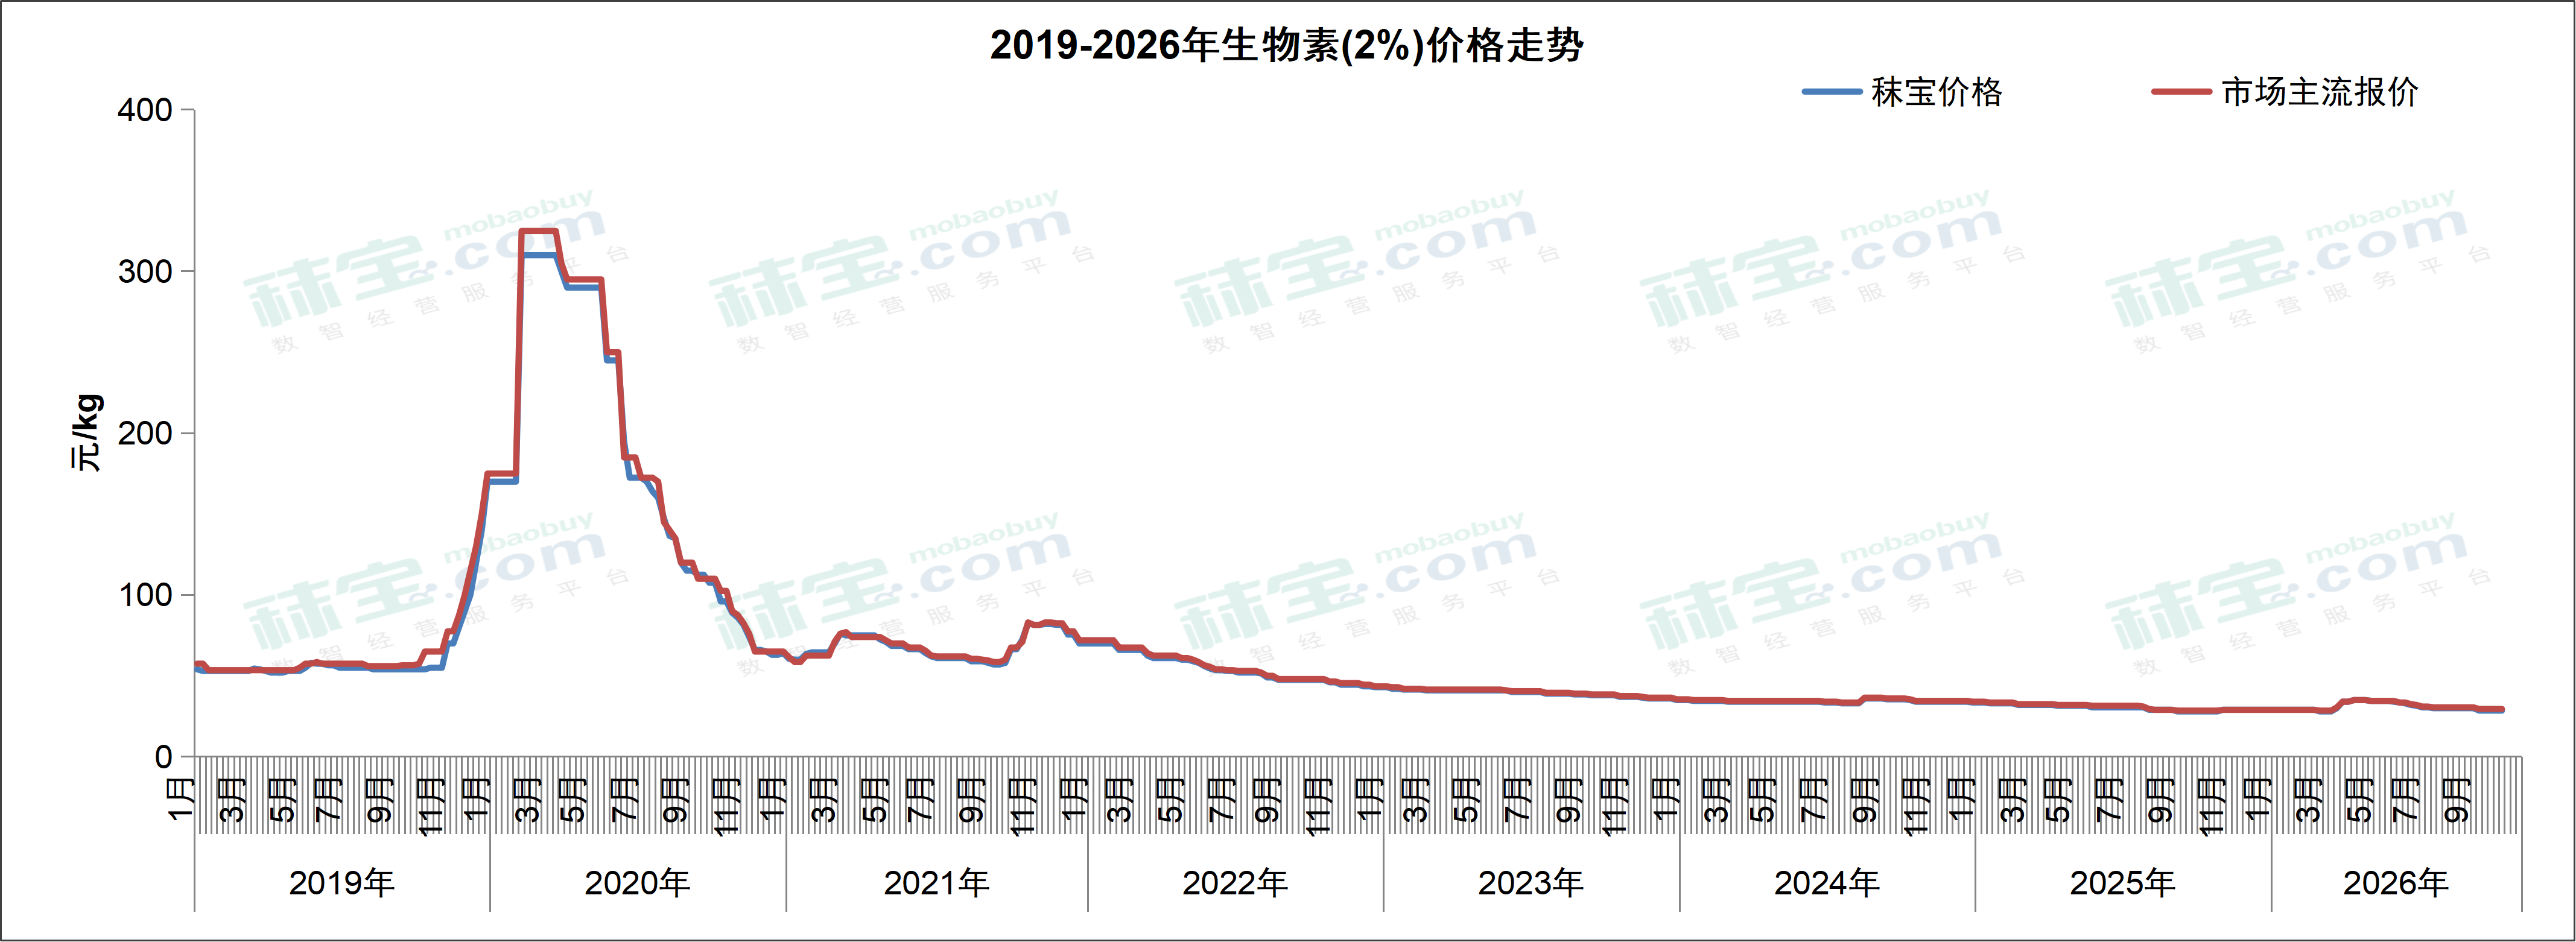
本周国内2%生物素市场主流价格27-32元/kg。购销氛围清淡,行情低位徘徊。预计短期内2%生物素价格或持稳运行。
欧洲2%生物素报价2.50-3.20欧元/kg,生物素纯品价格125-130欧元/kg。Q4临近,部分终端开始对2026年末以及2027年需求进行试探性询价。由于生物素也有新产能加入,厂家对2027年需求的争夺明显升温,报价跌势明显。
烟酰胺
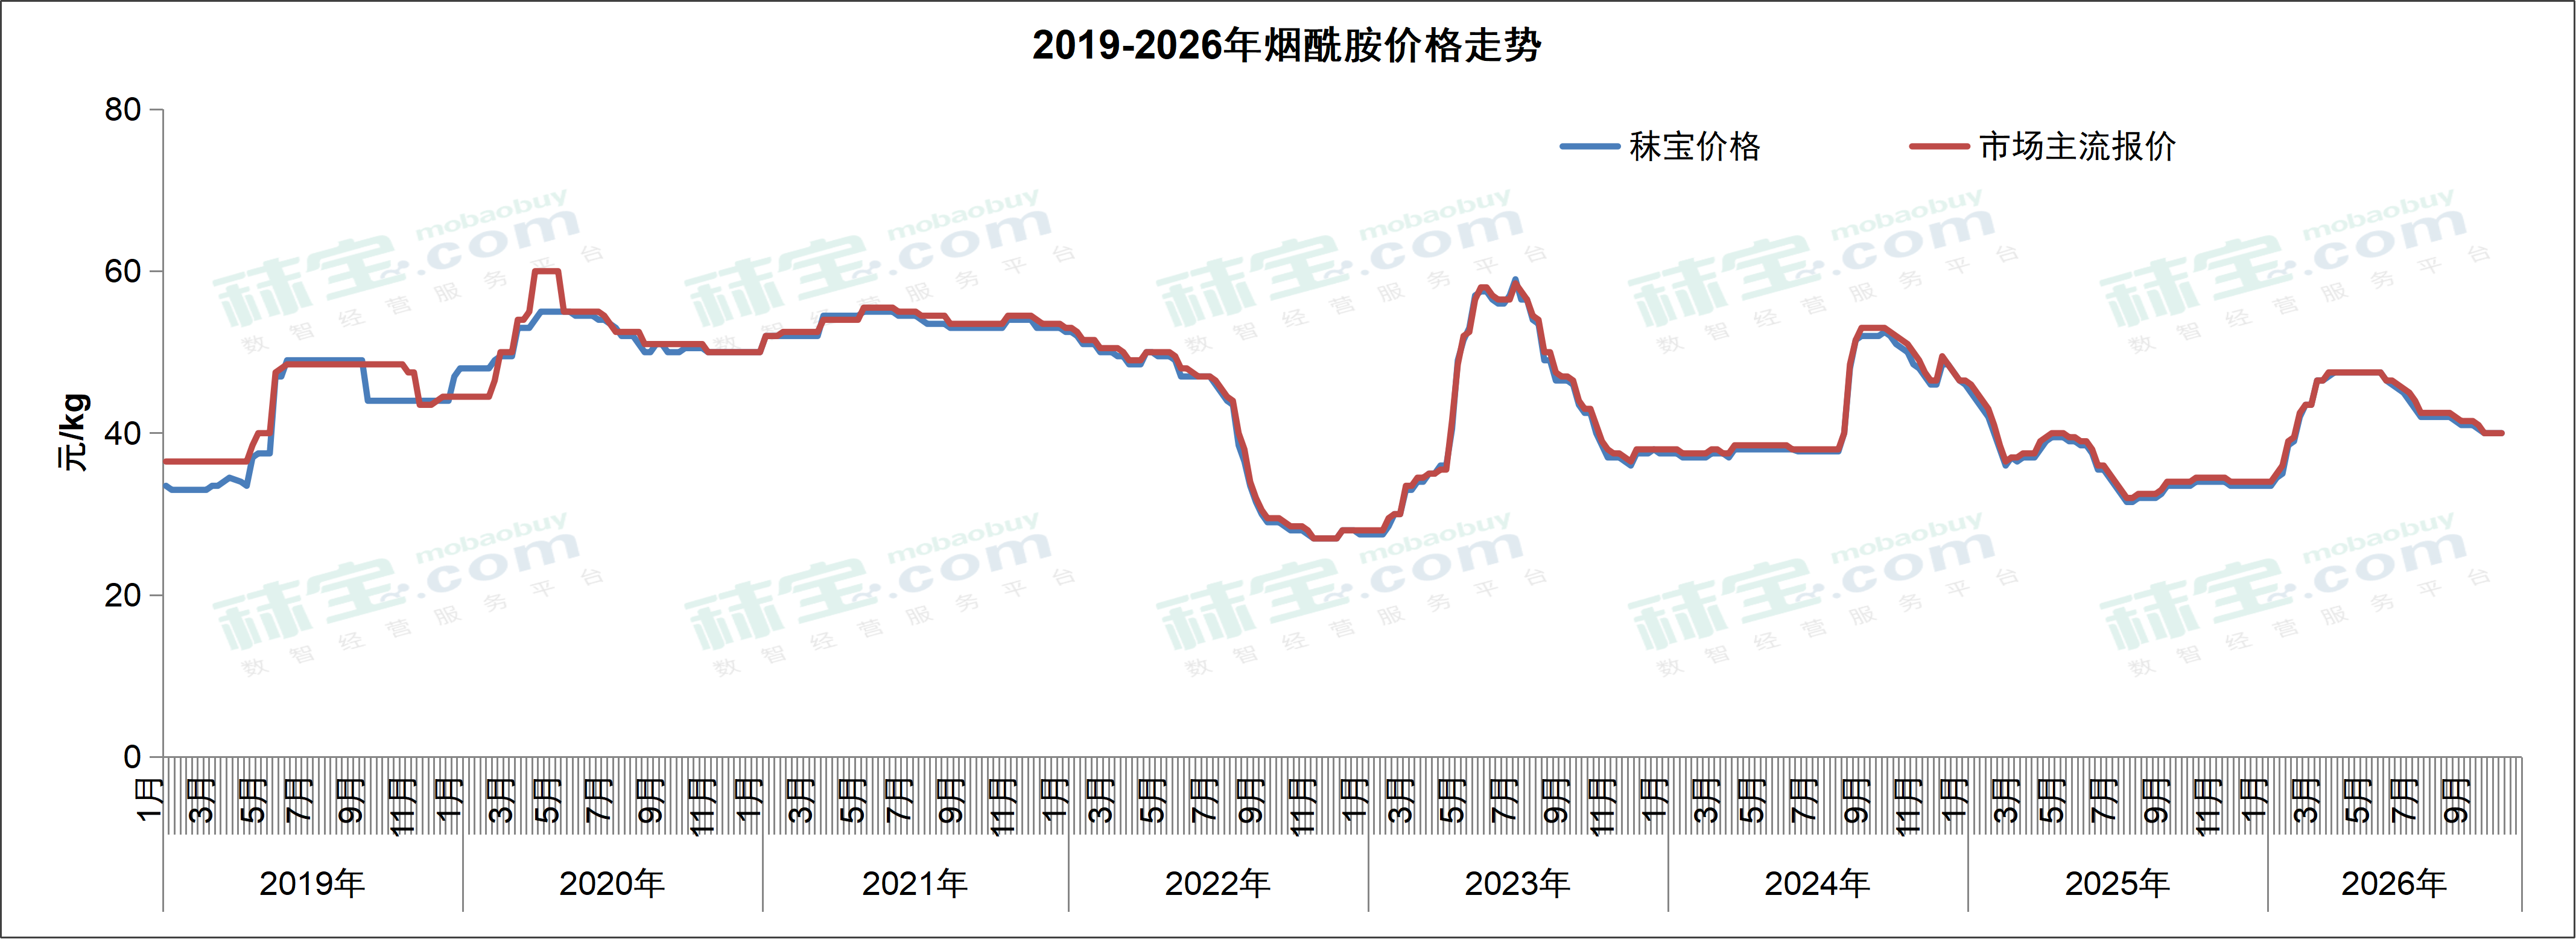
本周烟酰胺市场主流报价38-42元/kg。厂家挺价意愿较强,部分厂家停报,贸易市场价格坚挺。预计短期内烟酰胺价格或持稳运行。
欧洲市场价格4.90-5.10欧元/kg。随着印度厂家欧洲仓库陆续充盈,以价换量的心态促使价格继续走低。有中国厂家在9月上旬宣布12000吨的B3扩产计划,另一家一体化厂家也向终端用户透露他们2027年的增产计划。这些新增产能已经开始影响终端的采购节奏。在当前需求已得到满足的情况下,终端用户开始放慢订购节奏,以观望态度进入Q4及2027年Q1的过渡期。
肌醇
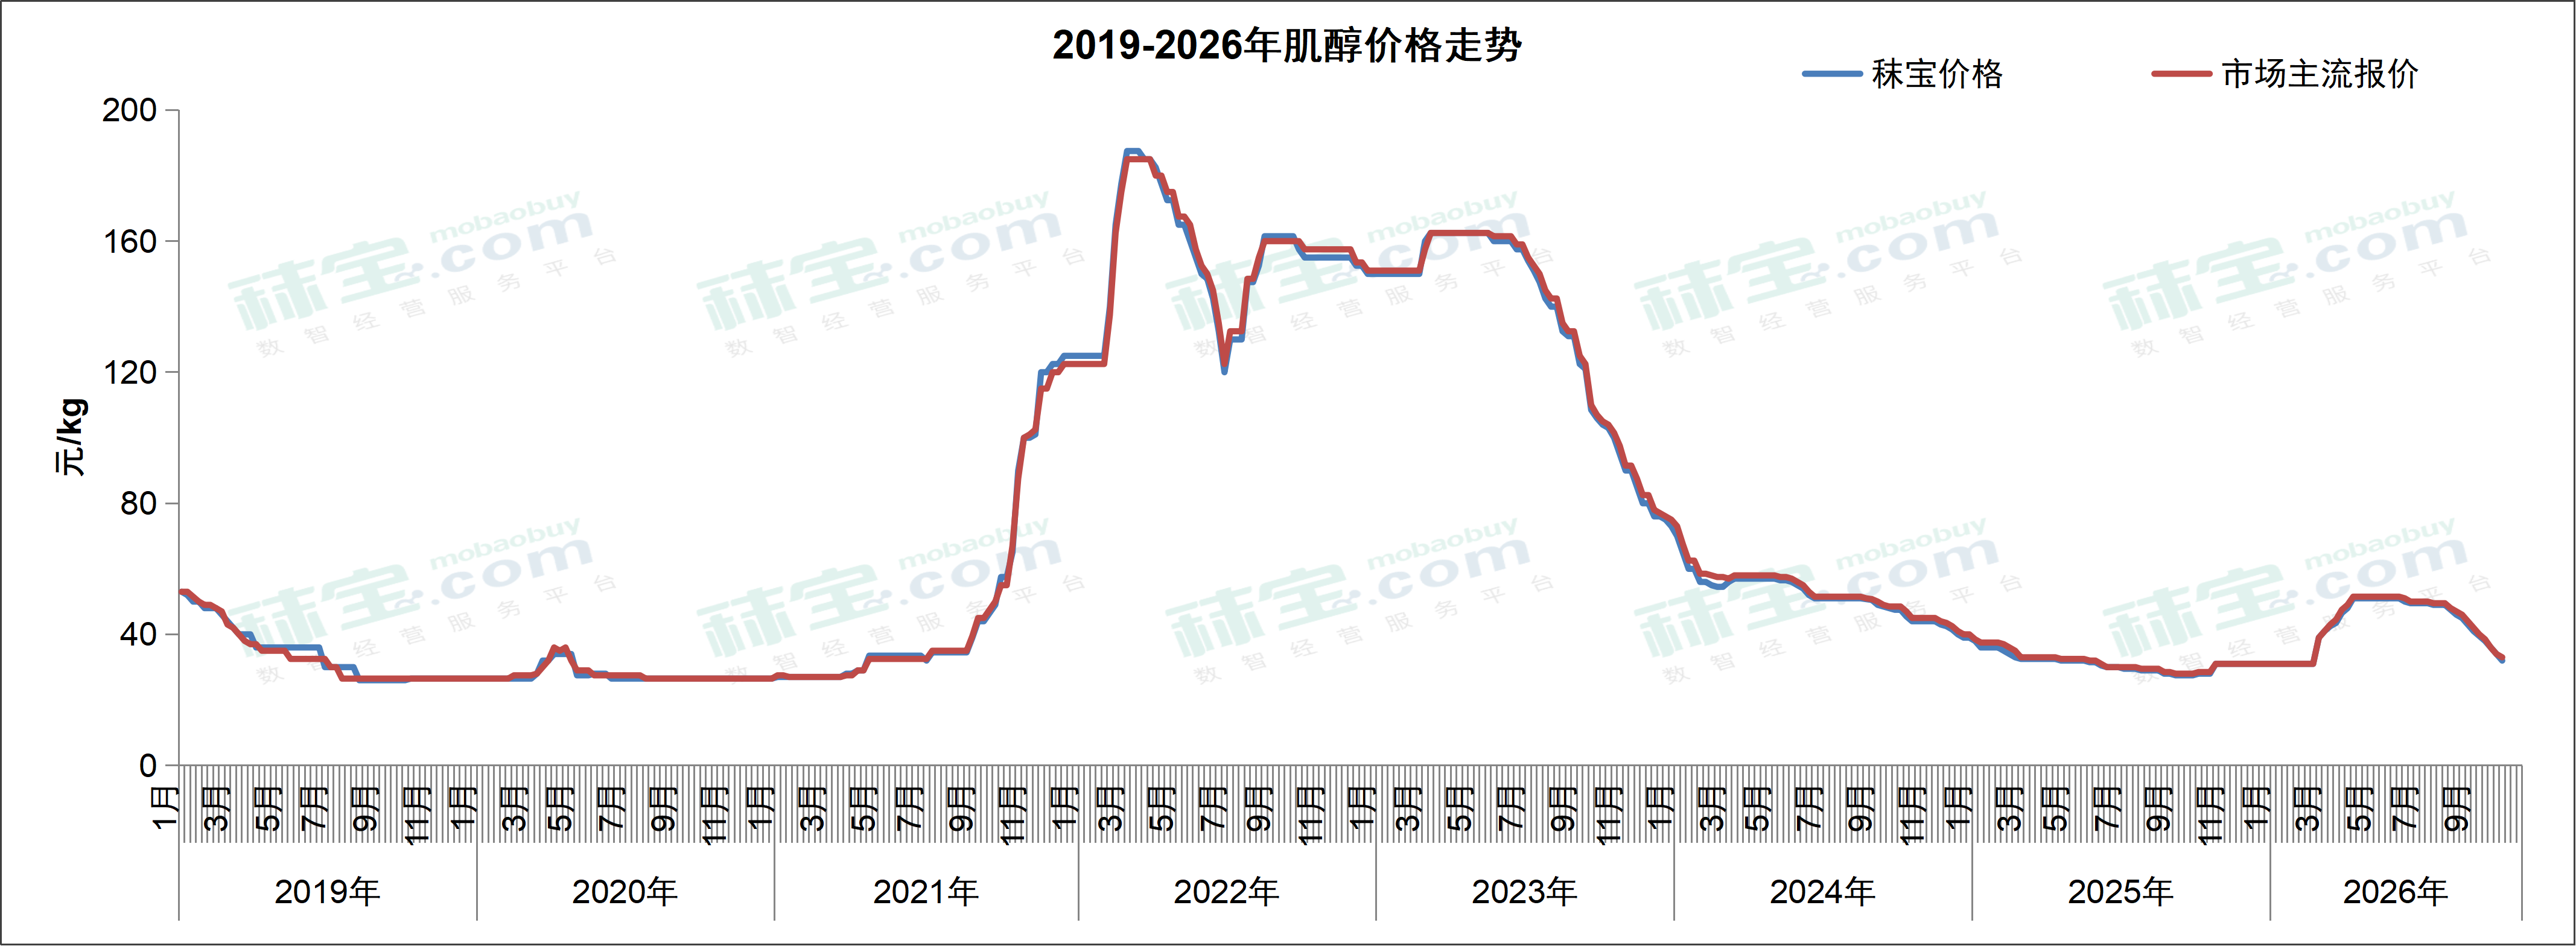
本周肌醇市场主流报价30-36元/kg。市场购销清淡,价格趋弱运行。预计短期内肌醇价格或持稳运行。
欧洲市场价格4.50-5.00欧元/kg。随着近期货源不断抵港,原材料短缺的问题得到解决,价格小幅下滑。
氯化胆碱
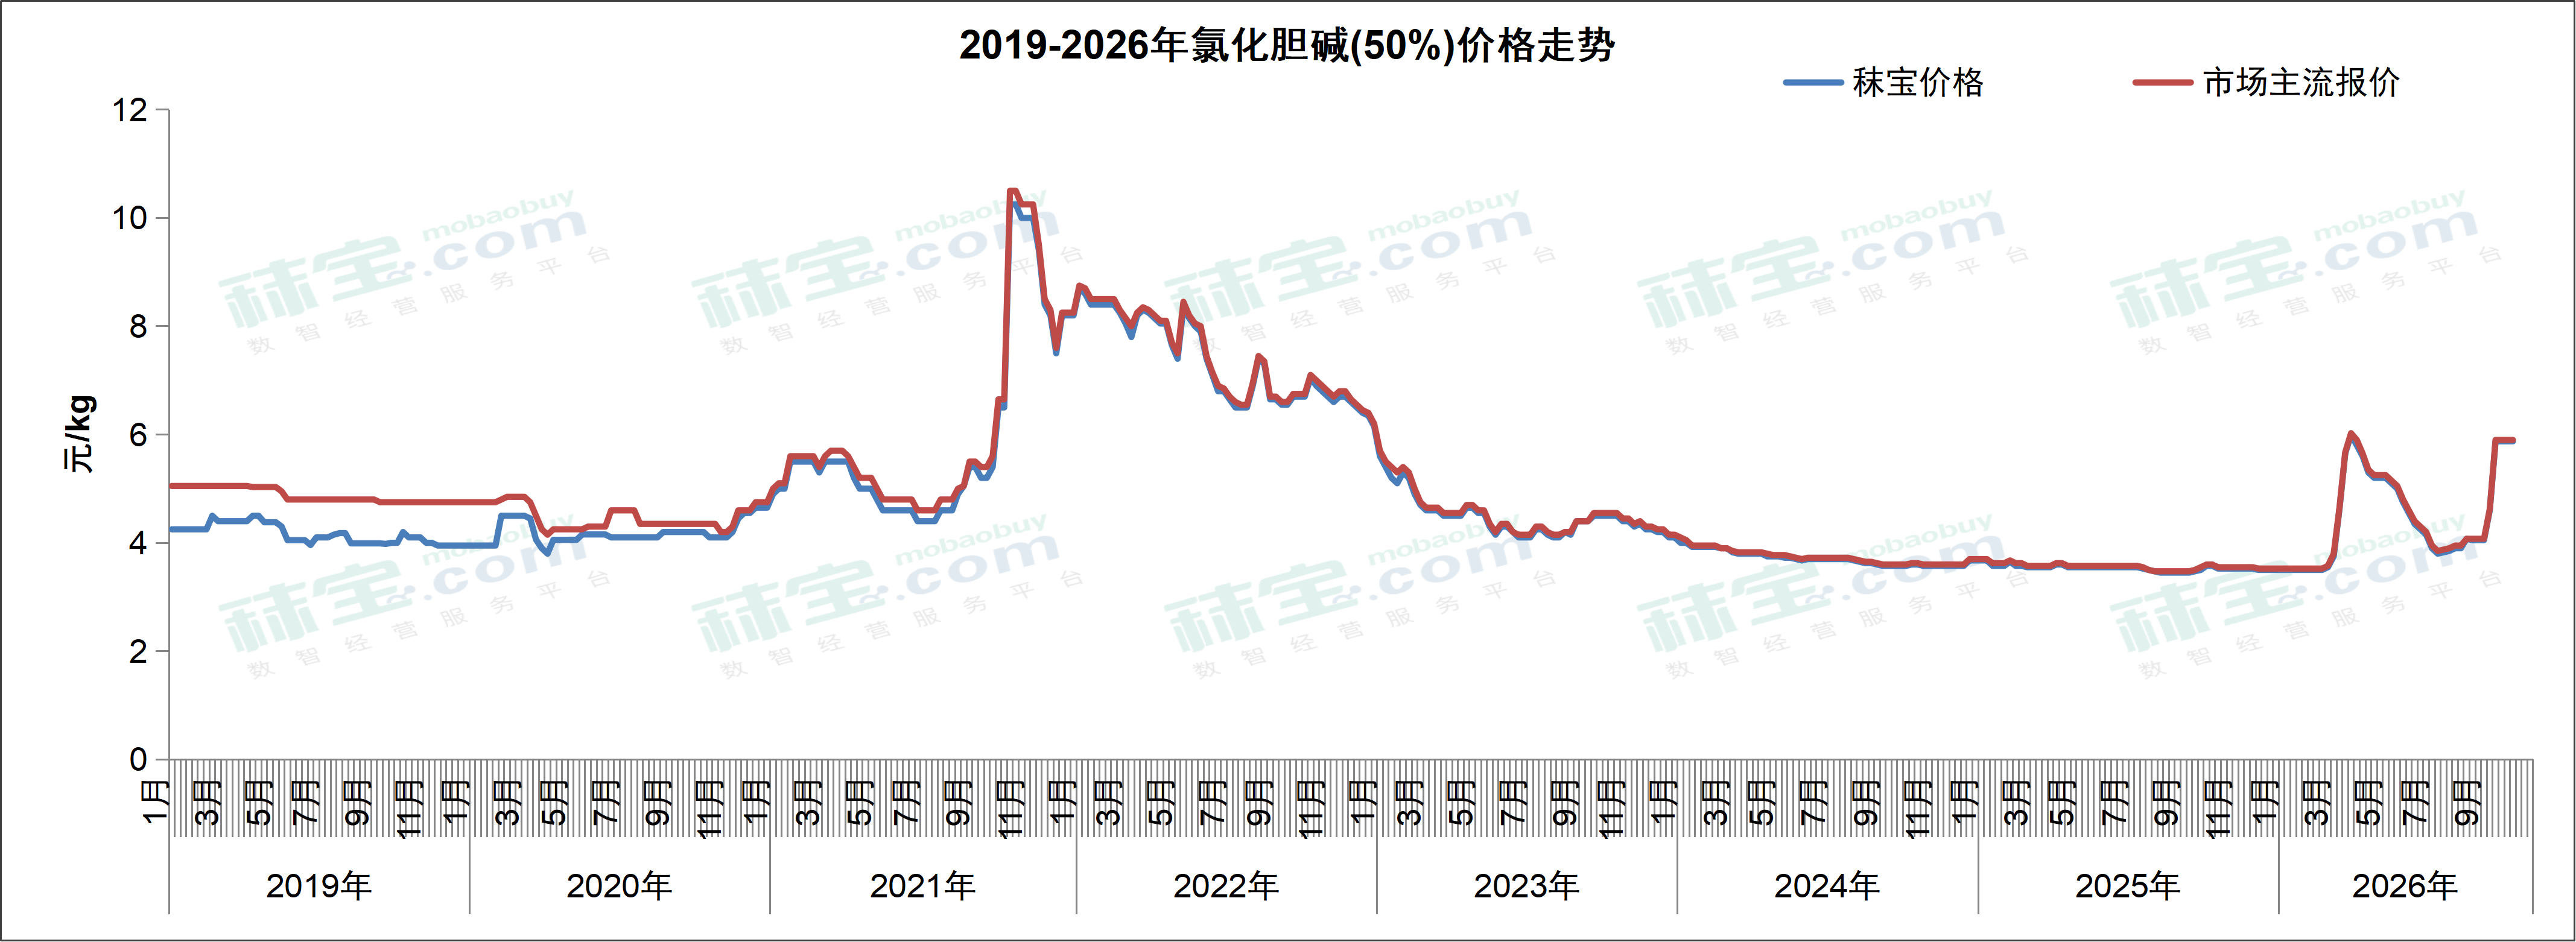
本周国内氯化胆碱市场主流价格5.8-6.0元/kg。原料价格上涨后高位持稳,成本端支撑厂家报价,市场价格暂稳运行。预计短期内氯化胆碱价格或稳定运行。
欧洲市场上,欧洲品牌氯化胆碱(70%)的市场价格1.95-2.15欧元/kg。受前期战火影响,与原油产业链关联较近的环氧乙烷价格多次拾级上涨,中国胆碱价格近期显示出较猛烈的上涨幅度,此涨幅极快地传导至欧洲。两家欧洲厂家已于9月底公布Q4液态氯化胆碱的报价,奠定了Q4胆碱粉剂价格上涨的基调,预计胆碱粉剂价格将在Q4达到峰值。
先前说过的具有竞争力的印度厂家产品将于10月底开船离港,预计这些具有竞争力的产品将在Q1进入欧洲市场。届时,胆碱的价格可能会回调。
相关推荐


 上海秣宝电子商务有限公司