

您的位置:
- 秣宝资讯 >
- 玉米 >
- 新陈共补施压市场,玉米期现价格同步走弱
新陈共补施压市场,玉米期现价格同步走弱
更新时间: 2026-09-14 11:00 作者: 秣宝网 浏览量: 1084
本周提要
本周五玉米现货均价2347元/吨,环比跌0.59%,华北加速下跌,山东深加工低价跌破2200元/吨。新粮集中上市、陈粮腾仓叠加,季节性供应压力兑现。期货C2611周五收于2255元/吨,周跌2.08%,基差由负转正。东北新粮开秤价同比持平,黑龙江9月下旬集中启动。生猪均价10.94元/kg,双节备货预期支撑。预计短期弱势震荡,关注新粮上市节奏及政策收储力度。
一、现货市场动态
1. 价格走势
- 玉米现货:本周国内玉米现货市场正式进入新陈粮交替的关键窗口期,价格重心加速下移,呈现“新陈共补、加速下跌”的运行特征,前期受天气升水支撑的偏强格局快速瓦解。全国玉米周五均价收于2347元/吨,较上周五下跌约14元,环比下跌0.59%,同比下跌1.07%,新粮上市预期成为主导行情的核心利空。
- 区域分化
- 东北产区价格窄幅震荡,市场情绪有所转弱,但优质陈粮相对坚挺:上周部分深加工企业高开秤收购后,市场上量小幅增加,本周企业收购价格分化调整,龙凤淀粉、京粮龙江收购价累计下跌20-30元/吨,绥化昊天开秤后报价小幅上调,整体随到货动态灵活调整。随着期货转跌及山东价格跌破1.1元/斤,东北市场情绪承压,贸易商挺价意愿松动,关注新粮批量上市节奏。东北地区陈粮因余量进一步减少且质量较好,价格保持稳定,国储玉米价格相对较高。
- 华北产区新陈共补压制明显,价格加速下跌,形成价格洼地:春玉米陆续供应叠加夏玉米零星上市,市场供应压力预期持续升温,贸易商积极出货规避新粮风险,深加工企业到货量维持高位,顺势压价收购。上周末山东深加工企业到货量破千辆,企业报价普遍下跌10-50元/吨;周初到货量维持在700余辆,报价跌幅有所放缓。截至本周四,山东深加工企业收购区间下移至2190-2300元/吨,较上周五整体下跌20-100元/吨,贸易商报价同步下跌20-70元/吨,跌幅明显扩大。
- 南北港口价格同步偏弱,南北发运持续倒挂:北方港口库存处于低位,南北发运持续倒挂,受期货价格回落拖累,贸易商报价小幅偏弱;南方港口受进口谷物宽松、新粮上市临近影响,饲料企业保持按需采购节奏,粮价偏弱运行。截至9月10日,广东港内贸玉米主流报价2430元/吨,周环比下跌10元/吨。
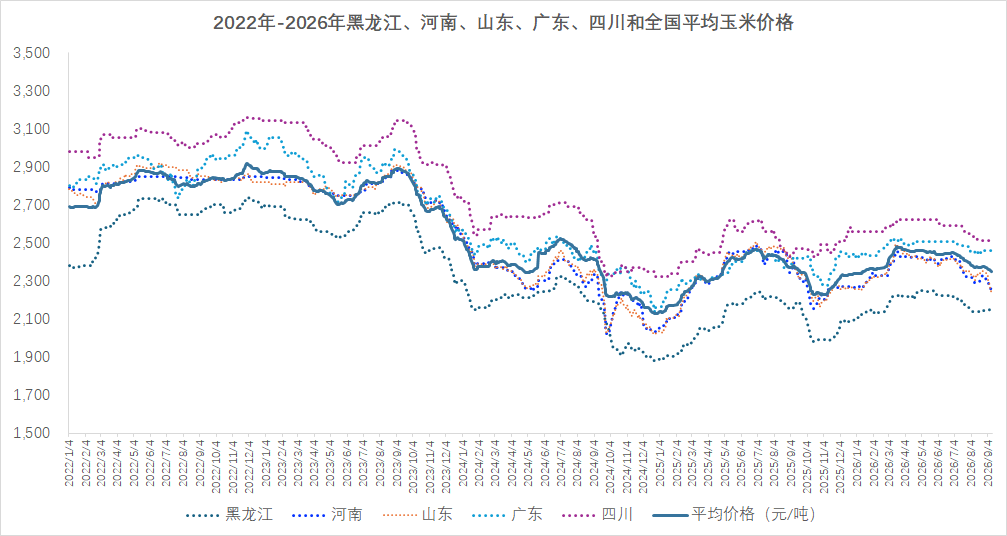
图1 主要省份和全国玉米平均价格走势
(数据来源:秣宝网)
2. 驱动因素
- 新陈共补,供应压力持续释放:
- 华北春玉米集中上市、夏玉米零星上市,叠加东北新季玉米批量上市临近,市场供应预期持续升温;贸易商为规避新粮价格下跌风险,主动出货回笼资金,阶段性供应增量明显,压制现货价格下行。
- 进口谷物替代优势仍存:
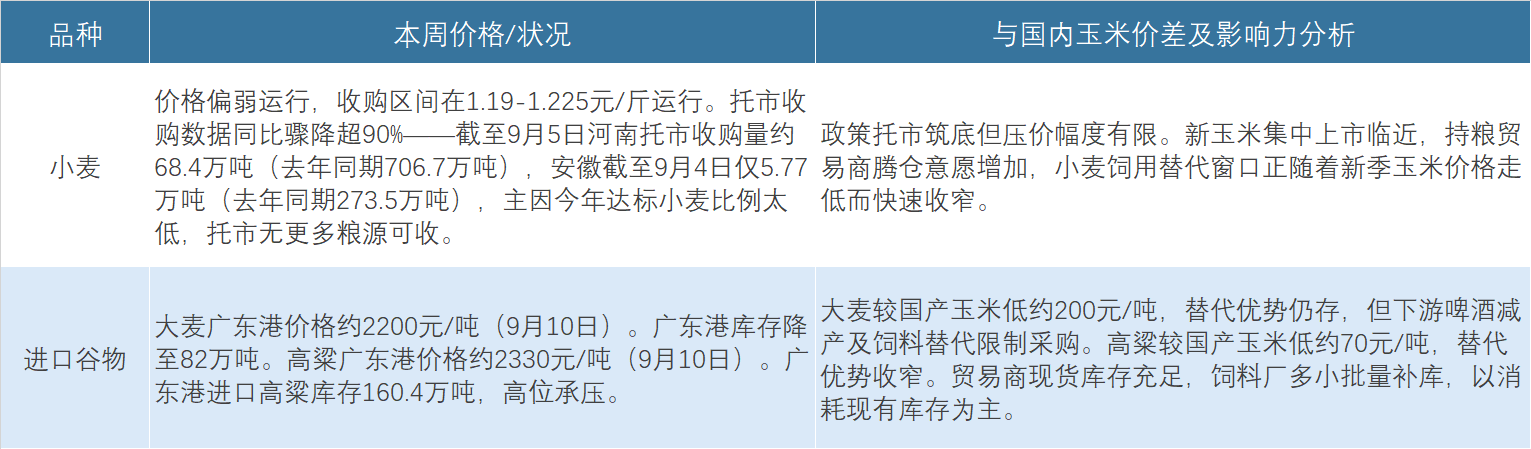
- 截至9月10日,广东港进口玉米完税价2485元/吨,已高于国产玉米,直接替代效应收窄;但大麦价格2200元/吨、进口高粱2330元/吨,仍具备显著成本优势,持续分流饲料用粮需求。
- 下游需求整体偏弱,采购谨慎:
- 饲料企业对高价玉米接受度低,保持随用随采节奏,叠加多元替代常态化,玉米饲用消费增长有限;深加工行业双节备货不及预期,产品需求恢复缓慢,原料采购以刚需为主,缺乏增量支撑。
- 种植成本托底:
- 新季玉米种植成本同比抬升,叠加东北局部减产预期,贸易商深度亏损下低价出货意愿有限,对价格底部形成一定支撑。
- 政策托底预期:
- 中储粮东北分公司挂牌收购新季玉米,明确价格底部区间,一定程度缓解市场看空情绪,封杀价格大幅深跌空间。
二、期货市场:主力合约(C2611)
- 走势回顾:
- 大连商品交易所玉米主力C2611合约本周震荡下行,全周跌幅明显扩大。本周五收盘价2255元/吨,较上周五下跌48元,跌幅2.08%;周五当日开盘2265元/吨,最高2268元/吨,最低2254元/吨,结算价2260元/吨,全周成交466936手,持仓1161982手,持仓量小幅回落。周五盘中最低下探至2254元/吨,触及三周低位。
- 周内盘面受基本面利空主导,山东现货价格加速下跌、东北新粮开秤价高开低走、新季玉米供应预期持续增加,多重利空施压市场情绪,多头信心不足,期价震荡下行,整体呈现弱势调整格局。
- 市场情绪:期货市场情绪从上周的“谨慎偏多”快速转向“谨慎偏空观望”。
- 期货市场空头逻辑占据主导,市场整体偏空。
- 空头逻辑:依托新粮上市临近、现货供应宽松、进口替代持续等基本面利空,逢高布局意愿较强。
- 多头逻辑:仅依靠成本支撑与政策托底预期进行低位博弈,地缘局势演变、国际粮食价格波动仍在左右市场交易情绪,但题材交易热度已阶段性减弱,信心明显不足,追高意愿匮乏。
- 整体市场观望情绪仍浓,资金等待新粮批量上市后的定价指引,短期难有趋势性反弹行情。
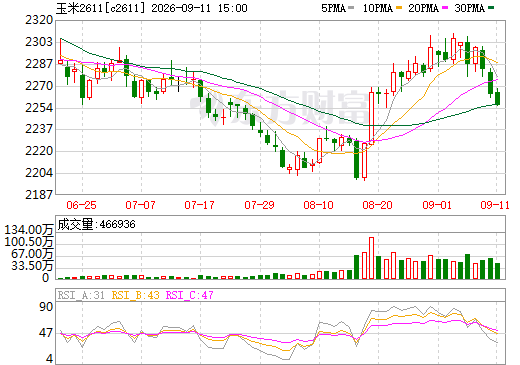
图2 大商所C2611玉米期货价格走势图(日k行情)
(截图来源:东方财富网)
三、周边市场和下游产业
1. 替代谷物:替代谷物市场持续分流国产玉米采购需求。
表1 替代品市场
2. 养殖产业:养殖业整体呈现“猪价窄幅震荡、亏损延续但环比减亏,禽端分化明显、蛋禽反弹临近收尾、肉禽持续亏损,饲料需求边际改善但整体支撑有限”的格局。
- 生猪:
- 供需僵持,价格窄幅震荡,双节备货预期支撑情绪。本周全国生猪均价10.94元/kg,环比持平,同比下跌19.06%。自繁自养本周亏损174.07元/头,环比减亏0.82%。周初生猪现货价格延续偏弱震荡,全国均价一度跌破11.0整数关口;养殖端对后续双节备货存在看涨预期,具有压栏增重意愿,低价抗价情绪渐升。9月初养殖端维持恢复出栏节奏,开学季备货提振兑现后,消费端承接力度改善有限。后市展望:中上旬受双节备货预期支撑,养殖端出栏进度偏慢;随着天气转凉生猪增重效率提升,中下旬出栏压力加大。下旬双节备货联动将形成需求小高峰,但生猪出栏同步增量,预计本轮猪价温和上涨,高点或涨至12元/kg附近。
- 肉禽与蛋禽:
- 肉禽价格低位调整,养殖持续亏损。本周主产区毛鸡均价6.34元/公斤,环比持平,同比下跌9.69%。鸡肉产品走货缓慢,冻品库存高位,鸡苗订单一般。
- 蛋价止跌反弹。本周鸡蛋棚前批发价5.08元/斤。零售终端备货中秋需求增加,市场走货速度加快,中小码蛋货源供应略显紧张,主产区蛋价反弹至5.15元/斤。中秋备货进入收尾阶段,短期蛋价有触顶迹象。
畜禽存出栏高位略降,多元化谷物替代持续挤占玉米消费。但随着新玉米上市,玉米饲用消费将逐步升温。
3. 深加工产业
- 运行情况:
- 行业开工率虽维持低位,但出现低位回升。截至9月10日,全国玉米淀粉行业开工率54%,较上周持平;全国酒精行业开工率45%,较上周上调4个百分点。
- 利润与消费:
- 本周淀粉供应持续增加,需求增幅不及预期,行业库存增加,淀粉价格持续下跌,但玉米价格偏弱调整,行业加工亏损环比收窄。深加工企业以消耗前期库存为主,对新收玉米的需求较弱,主动补库意愿不足。
四、核心矛盾与后市展望
1. 短期矛盾(至9月中旬):核心矛盾在于新粮集中上市的季节性供应压力持续兑现与政策托底及成本支撑之间的博弈。
- 供应端,新陈粮源共补、贸易商主动出货,阶段性供应宽松,叠加新粮批量上市预期升温,持续压制价格上行;
- 需求端,下游整体偏弱,缺乏增量支撑,难以形成有效拉动。但种植成本抬升、政策托底预期对价格底部形成支撑,深度大幅下跌的空间有限。
- 多空因素交织下,玉米价格延续弱势下行、逐步寻底的走势。
2. 中期驱动(9月下旬至10月)
- 新粮上市进度与开秤价格:东北新季玉米批量上市节奏、主产区开秤价格走势,将直接决定市场供应预期与价格底部,是中期行情的核心变量。
- 政策调控动向:定向稻谷后续投放节奏、中储粮玉米购销力度,以及小麦托市收购推进情况,将持续影响市场情绪与供需格局。
- 双节需求恢复节奏:中秋、国庆双节备货带动畜禽消费回暖,生猪价格上涨逐步传导至饲料需求;深加工节日备货与复工节奏,决定工业用粮需求弹性。
- 外盘传导效应:美玉米产量预期与天气炒作、国际粮价走势,将通过情绪与进口成本传导影响国内市场。
- 深加工全行业亏损压制需求:行业亏损状态短期难以扭转,仅能维持刚需消耗,对玉米价格形成持续压制。
- 生猪产能去化:能繁母猪存栏3780万头已至调控绿色区间,9月底为产能调减“交卷”时点。
3. 价格预判:综合来看,当前玉米市场处于“新粮上市压力兑现、期现回归、弱势寻底”的阶段。
- 现货:短期新粮集中上市压力仍在释放,华北价格洼地持续,预计全国玉米均价延续偏弱运行。但北港2200元/吨或有一定支撑,山东深加工企业均价2200元/吨或有一定支撑。预计全国玉米均价运行区间在2320-2380元/吨。
- 期货(C2611):短期以2250-2300元/吨弱势震荡、逢低有支撑、反弹缺驱动为主,警惕东北新粮集中上市引发的产地进一步回落。中线关注新粮上市高峰过后政策收储力度及下游补库节奏的变化。
五、操作建议
- 对于供应方(农户和贸易商):建议在当前价位适度出货,不宜过度惜售。新粮上市期已至,华北价格持续走低形成价格洼地,东北新粮即将集中上市,陈粮出库窗口持续收窄。部分贸易商可根据自身库存成本灵活操作,优质陈粮可适当等待阶段性企稳后的出货机会。
- 期货投资者:C2611合约以区间偏空思路操作,严格设置止损。反弹至2280-2320元/吨区间可轻仓试空;回落至2200-2230元/吨区间不盲目追空,可轻仓试多博超跌反弹,波段操作、及时止盈,重点跟踪新粮上市进度与主产区开秤价格。
- 用粮企业(饲料、深加工):新粮采购可逐步启动,但不宜急于大量建库。华北新季玉米性价比凸显,部分饲企已开启新季采购。但新粮后熟期需要,大规模采购建议在10月后启动。可关注华北价格洼地带来的逢低建库机会,同时维持陈粮按需采购。
六、风险提示
- 天气不及预期风险:华北当前天气良好,理论上本年度产情或好于上年,春玉米量或同比增加,供应压力可能超预期。
- 新粮集中上市冲击风险:黑龙江农场玉米预期9月20日-25日集中启动,叠加华北新粮持续供应,短期供应压力可能进一步加剧。
- 替代品持续施压风险:进口大麦、高粱库存仍处高位,广东港进口高粱库存160.4万吨,替代优势持续分流玉米饲用需求。
- 期现分化收敛风险:当前正处于基差格局,若期货继续回调向现货靠拢,将加大期货端回调压力。
- 外盘回调风险:CBOT美玉米处于高位,若后续天气改善或地缘政治因素消退,外盘存在回调风险,将拖累国内期货走势。
- 生猪产能去化风险:养殖行业持续亏损,政策推动生猪产能持续去化,后市玉米饲用需求将持续疲软。
- 深加工全行业亏损风险:山东淀粉加工利润跌至-247元/吨,全行业亏损压制原料采购意愿,工业需求短期难以回暖。
- 政策收储力度不及预期风险:中储粮虽高频采购但量级有限,若新粮上量持续超预期,政策托底效果可能被稀释。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
本文章为秣宝网用户专享,登录后可查看全部内容
点击前往登录
相关推荐


 上海秣宝电子商务有限公司
秣宝公众号
微信小程序
联系我们
市场合作:webmaster@mobaobuy.com
电话:021-23561091(工作日09:00 ~ 18:00)
地址:上海市徐汇区中山西路2025号永升大厦8楼805
秣宝公众号

微信小程序
©2018-2023上海秣宝电子商务有限公司沪ICP备2020029938号-2