

您的位置:
- 秣宝资讯 >
- 玉米 >
- 新粮上市压力兑现,玉米市场加速探底,C2611失守2200关口创年内新低
新粮上市压力兑现,玉米市场加速探底,C2611失守2200关口创年内新低
更新时间: 2026-09-21 11:05 作者: 秣宝网 浏览量: 1304
本周提要
本周五玉米现货均价2332元/吨,环比跌0.65%,华北加速下跌后企稳,东北偏弱调整。新粮集中上市、进口拍卖重启、深加工全行业亏损(山东-247元/吨)施压市场。期货C2611周五收于2185元/吨,周跌3.10%,盘中跌破2200关口创年内新低2181元。生猪均价10.79元/kg,养殖亏损扩大。预计短期弱势寻底,关注2150元/吨支撑及新粮上市节奏。
一、现货市场动态
1. 价格走势
- 玉米现货:本周,国内玉米现货市场呈现“加速下行后止跌企稳、区域分化加剧”的运行格局。新季玉米陆续开镰收割,供应压力逐步释放,价格重心进一步下移。本周五全国玉米均价收于2332元/吨,环比下跌0.65%,同比下跌0.98%,季节性调整特征显著。
- 区域分化
- 东北产区价格偏弱运行,企业报价分化,新粮开秤后碎步阴跌,新粮品质有待观察,市场观望情绪升温:华北粮价急跌叠加期货接连下挫施压东北粮价,贸易商报价下跌10-20元/吨。吉林燃料乙醇报价下跌30元至2160元/吨,吉林榆树下跌5元、内蒙古玉王下调20元/吨。黑龙江企业震荡调整,绥化昊天下跌20元,龙凤淀粉上涨20元。目前黑龙江局地新粮陆续收割,30水潮粮收购价在0.86-0.88元/斤区间。9月18日,东北干粮普涨10元/吨(黑龙江2070-2120元/吨、吉林2160-2210元/吨),中储粮辽宁新粮采购价上调至2320元/吨托底。绥化昊天干粮收购价1.0625元/斤(降0.5分),青冈龙凤1.075元/斤(降0.25分),京粮龙江1.0675元/斤(稳),龙江阜丰1.065元/斤(稳),燃料乙醇1.080元/斤(稳)。
- 华北产区价格急跌后跌幅收窄,贸易商出货意愿边际减弱,企业间报价分化:上周末山东深加工企业到货破千辆,企业报价下跌10-50元/吨;周初企业到货保持在700余辆,报价跌幅有所放缓。经历连续下跌后,山东企业收购价格自2300元/吨上方快速下探至2200元/吨左右,基层局地跌破1元/斤。价格急跌后,市场挺价心态加重,出货意愿有所减弱,周初到货降至200余辆,玉米跌势有所放缓,部分企业小幅提价收购。截至本周四,山东深加工企业到货470余辆,收购区间移至2140-2290元/吨,较上周五下跌10-40元/吨。至9月16日,山东深加工均价约1.119元/斤(2238元/吨),整体止跌企稳,但内部分化明显——鲁洲山东上调1.0分至1.135元/斤,沂水大地上调0.5分,临清金玉米上调0.3分;成武大地维持1.061元/斤(2122元/吨)。9月18日,山东深加工均价约1.115元/斤,沂水大地单日下调1.0分,到车缩至200余辆。
- 南北港口价格同步跟跌,饲企按需采购为主,成交清淡,库存处于低位:产区价格下跌叠加期货下挫,南北港口及销区报价普遍下跌10-30元/吨。北方港口正式开秤,2026年产玉米潮粮水分30收购价格1780元/吨,同比持平;干粮水分15容重二等收购价格2240-2250元/吨,部分2260元/吨。鲅鱼圈玉米平舱价由2300元/吨跌至2260元/吨附近,蛇口港玉米到港价由2460元/吨跌至2420元/吨附近。锦州港15水收购价由2250元/吨降至2180元/吨。广东港玉米及谷物库存总量276.2万吨,较上周减少16.0万吨,处于低位。
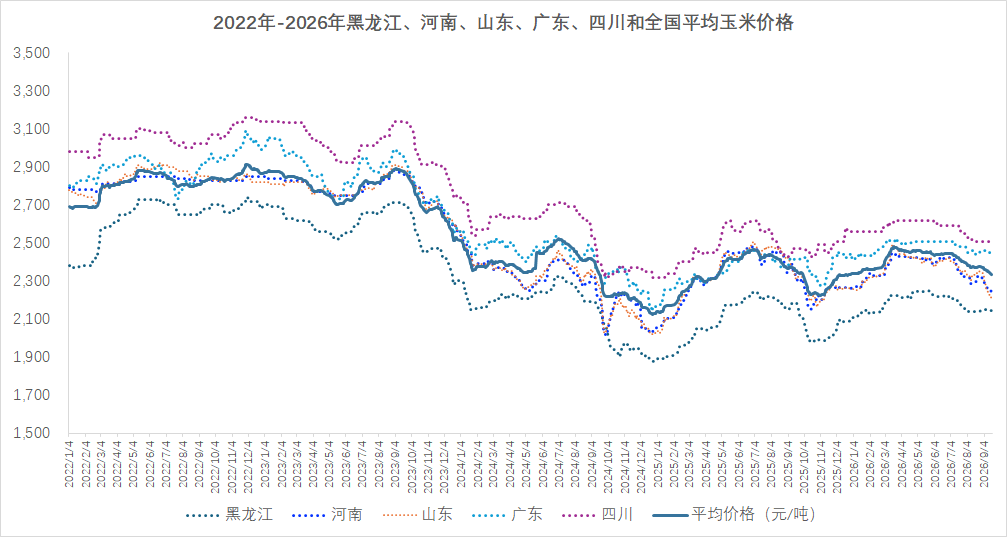
图1 主要省份和全国玉米平均价格走势
(数据来源:秣宝网)
2. 驱动因素
- 新季玉米陆续上市,供应压力持续释放:
- 东北新季玉米从南向北陆续开镰收割,华北春玉米集中上市,新陈粮源共同补充市场;贸易商为规避新粮价格下跌风险主动出货回笼资金,阶段性供应增量明显,压制现货价格持续下行。
- 进口谷物替代优势仍存:
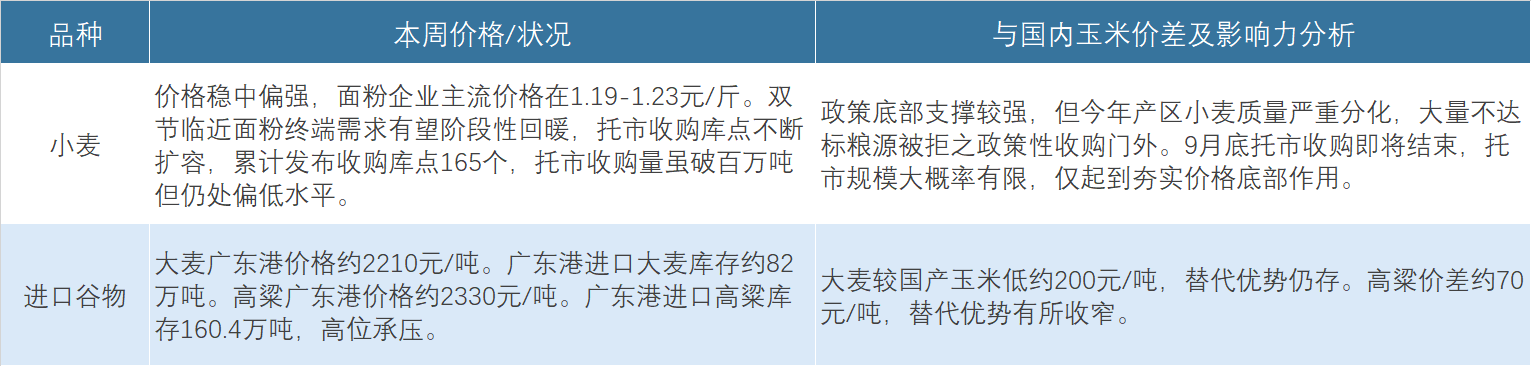
- 截至9月17日,广东港进口玉米完税价2520元/吨,已高于国产玉米,直接替代效应收窄;但大麦价格2210元/吨、进口高粱2330元/吨,仍具备显著成本优势,持续分流饲料用粮需求。
- 进口玉米拍卖重启,底价高于市场价释放“稳价”信号。9月18日,停了两个多月的进口玉米(转基因)拍卖重启,投放量4.25万吨,底价2260元/吨,成交均价2268元/吨,成交率54%,平均溢价8元/吨。底价2260元/吨高于当时山东地区玉米市场价约2200元/吨,这等于给国内市场划了一道“底”。调控层意图明确:不是砸盘,是托底。这与7月份那轮拍卖(底价低于市场价100元/吨)完全不同——那次是放储压价,这次是定底稳价。
- 下游需求整体偏弱:
- 饲料企业保持随用随采节奏,多元替代常态化下玉米采购增量有限;深加工行业双节备货提振有限,产品需求恢复缓慢,原料采购以刚需为主,缺乏集中补库动力。
- 价格急跌后挺价情绪升温:
- 现货价格快速下探至贸易商成本线附近,深度亏损下出货意愿边际减弱,企业到货量随价格下跌快速回落,阶段性支撑价格止跌放缓。
- 政策托底预期仍存:
- 中储粮持续开展政策性粮食购销,市场预期新粮上市后托底收购或适时启动,对市场底部信心形成一定支撑,封杀价格大幅深跌空间。
- 种植成本构成底部支撑:
- 2026年种子、化肥、人工等种植成本同比抬升,新粮价格大幅低于种植成本的空间有限,对价格底部形成长期支撑。
- 期货连续下挫,市场定价由强预期切换回弱现实:
- 玉米主力C2611合约本周累计下跌70元/吨,跌幅3.10%,收于2185元/吨,创近三个月新低。近日下跌的核心驱动在于新粮上市压力提前释放、现货端持续走弱、需求端承接乏力,市场定价逻辑从前期“天气升水+减产预期”的强预期模式,切换回“供应宽松+需求疲软”的弱现实模式。
- 秋粮收购工作会议定调,守住“种粮卖得出”底线:
- 2月15-16日,全国秋粮收购工作会议在成都召开,定调“统筹市场化收购与政策性收储、守住农民种粮卖得出底线”。这一政策定调为市场提供了明确的底部预期,限制了玉米价格的深跌空间。
二、期货市场:主力合约(C2611)
- 走势回顾:
- 大连商品交易所玉米主力C2611合约本周大幅下挫,同步刷新年内新低。本周五收盘价2185元/吨,较上周五下跌70元,跌幅3.10%;周五当日开盘2192元/吨,最高2197元/吨,最低2181元/吨,结算价2188元/吨,全周成交563252手,持仓1170103手,持仓量小幅增加。周五盘中最低下探至2181元/吨,刷新年内新低。
- 周内盘面受基本面利空主导,新季玉米陆续上市、季节性供应增加预期持续施压,叠加现货弱势下跌传导,多头信心不足,期价接连下挫,整体呈现弱势下行格局。此外,9月18日进口玉米竞价销售专场落地,投放4.225万吨2021-2022年美国产进口玉米,政策供应预期进一步强化市场偏空情绪。
- 市场情绪:期货市场情绪“偏空为主,空头资金主导”。
- 期货市场空头逻辑占据绝对主导,市场整体偏空氛围浓厚。
- 空头逻辑:依托新粮上市进度加快、现货供应宽松、进口替代持续等基本面利空,逢高布局意愿较强,打压动能充足。
- 多头逻辑:依靠成本支撑与政策托底预期进行低位博弈,信心严重不足,追高意愿匮乏,市场缺乏有效买盘支撑。
- 整体市场观望情绪浓厚,资金等待新粮批量上市后的定价指引,短期难有趋势性反弹行情。
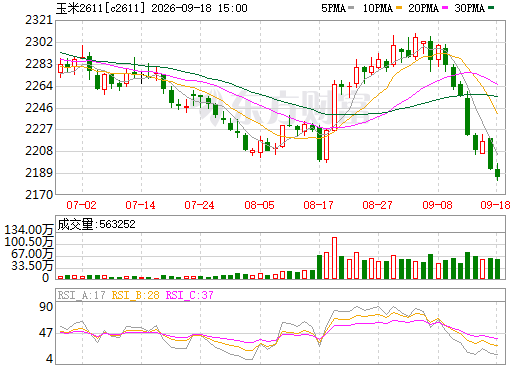
图2 大商所C2611玉米期货价格走势图(日k行情)
(截图来源:东方财富网)
三、周边市场和下游产业
1. 替代谷物:替代谷物相较国产玉米保持成本优势,持续分流国产玉米采购需求。
表1 替代品市场
2. 养殖产业:养殖业整体呈现“猪价弱势震荡、亏损延续且环比扩大,禽端分化明显、蛋禽双节冲高临近收尾、肉禽持续亏损,饲料需求边际改善但整体支撑有限”的格局。
- 生猪:
- 价格弱势震荡,养殖持续亏损。本周全国生猪均价10.79元/kg,环比下跌1.35%,同比下跌17.67%。自繁自养本周亏损190.48元/头,环比增亏9.43%;外购养殖本周亏损88.09元/头,环比增亏39.52%。9月17日,全国生猪平均价格为10.78元/公斤,月环比下跌1.9%,同比大幅回落17.5%。全国31个省级行政区中仅广东省单日微涨,其余22个省份出现不同程度回调。7kg仔猪价格为140.71元/头,同比大幅下滑50.50%,繁育场每出售一头仔猪亏损约120元。下周迎来中秋节,需求增量带动猪价上涨,但前期二育、压栏增重猪源也将顺势出栏,且冻品出库对鲜销市场形成冲击,预计猪价涨幅有限。
- 肉禽与蛋禽:
- 肉禽价格创年内新低,养殖亏损加深。周主产区毛鸡均价5.96元/公斤,环比下跌5.99%,同比下跌13.37%。肉鸡养殖亏损加深,鸡肉产品价格窄幅回落,鸡苗价格大幅下跌,种鸡企业亏损增加。
- 蛋价再次冲高。本周鸡蛋棚前批发价5.31元/斤。中秋、国庆双重备货需求推动产销流通速度加快,主产区蛋价冲高至5.36元/斤。但中秋节前备货需求进入尾声,贸易环节风控情绪增强,本周后期全国多地蛋价止涨企稳,预计近期蛋价高位震荡回调。据农业农村部监测,9月第2周全国鸡蛋平均价格11.65元/公斤,比前一周上涨0.6%,同比上涨29.4%。
畜禽存出栏高位略降,多元化谷物替代持续挤占玉米消费,饲料中玉米饲用消费小幅下降。但随着新玉米上市,玉米饲用消费将逐步升温。
3. 深加工产业
- 运行情况:
- 行业开工率维持低位。截至9月17日,全国玉米淀粉行业开工率55%,较上周上调1个百分点;全国酒精行业开工率47%,较上周上调2个百分点。
- 利润与消费:
- 全行业亏损加剧。山东利润跌至-247元/吨,黑龙江及吉林等地亏损超百元。新季玉米陆续上市导致原料支撑下移,企业生产亏损加剧。淀粉供应持续增加,需求增幅不及预期,行业库存增加,淀粉价格持续下跌,但玉米价格偏弱调整,行业加工亏损环比收窄。深加工企业以消耗前期库存为主,对新收玉米的需求较弱,主动补库意愿不足。
四、核心矛盾与后市展望
1. 短期矛盾(至9月底):核心矛盾在于新粮集中上市的季节性供应压力与政策托底及成本支撑之间的博弈。
- 供应端,东北新粮陆续开镰、华北春玉米集中上市,叠加贸易商主动出货规避风险,阶段性供应宽松,持续压制价格上行。
- 需求端,下游整体偏弱,缺乏增量支撑,难以形成有效拉动。
- 种植成本抬升、政策托底预期对价格底部形成支撑,深度大幅下跌的空间有限。
- 多空因素交织下,玉米价格延续弱势下行、逐步寻底的走势,季节性调整压力仍在。
2. 中期驱动(10月至11月)
- 黑龙江新粮集中上市窗口即将开启:黑龙江农场玉米预期9月20日-25日有序启动,届时东北新粮供应压力将全面兑现。今年东北地区新粮上市时间预计延后3-5天,在一定程度上或缓解短期集中上量的冲击,但难以改变增量趋势。
- 华北价格洼地效应与粮源外流:当前华北深加工企业价格进一步下跌形成价格洼地,华北玉米性价比趋强,外流量明显增加。随着价格跌至市场预期,参与主体进一步增加或有望止跌回升。
- 政策调控动向:定向稻谷后续投放节奏、进口玉米拍卖频次,以及中储粮玉米托底收购是否启动,将持续影响市场情绪与供需格局。
- 外盘传导效应:美玉米新作产量预期、国际粮价走势,将通过情绪与进口成本传导影响国内市场。
- 深加工全行业亏损压制需求:山东淀粉加工利润跌至-247元/吨,全行业亏损状态短期难以扭转,仅能维持刚需消耗,对玉米价格形成持续压制。
- 生猪产能去化与双节备货博弈:能繁母猪存栏3780万头已至调控绿色区间,距调控目标3750万头仅差30万头,9月底为产能调减“交卷”时点。双节备货需求能否对冲出栏增量,将决定猪价反弹高度及饲料需求边际变化。
- 天气变量仍需关注。中央气象台预报显示,9月22日清晨黑龙江中部偏北地区将现初霜冻,西南、江汉秋收气象等级次适宜或不适宜,需抢晴收晒防霉变。初霜冻可能影响新粮品质和收割进度,需密切关注。
- 进口谷物替代优势边际减弱。随着国内玉米价格快速下跌,进口玉米完税价已高于国内玉米价格,进口替代优势正在消失,后续进口谷物对国内市场的压制力度有望边际减弱。
3. 价格预判:综合来看,当前玉米市场处于“新粮上市压力兑现、期现回归、弱势寻底”的阶段。
- 现货:短期新粮集中上市压力仍在释放,华北价格洼地持续,预计全国玉米均价延续偏弱运行。但北港2200元/吨或有一定支撑,山东深加工企业均价2200元/吨或有一定支撑。预计全国玉米均价运行区间在2280-2350元/吨。预计近期玉米价格将继续弱势运行,9月下旬至10月上旬新粮上市高峰期价格重心仍有下移空间。
- 期货(C2611):短期以2150-2250元/吨弱势震荡、逢低有支撑、反弹缺驱动为主,警惕东北新粮集中上市引发的产地进一步回落。中线关注新粮上市高峰过后政策收储力度及下游补库节奏的变化。
五、操作建议
- 对于供应方(农户和贸易商):建议在当前价位适度出货,不宜过度惜售。新粮上市期已至,华北价格持续走低形成价格洼地,东北新粮即将集中上市,陈粮出库窗口持续收窄。部分贸易商可根据自身库存成本灵活操作,优质陈粮可适当等待阶段性企稳后的出货机会。
- 期货投资者:C2611合约以区间偏空思路操作,严格设置止损。反弹至2250-2300元/吨区间可轻仓试空;回落至2150-2180元/吨区间不盲目追空,可轻仓试多博超跌反弹,波段操作、及时止盈,重点跟踪新粮上市进度与主产区开秤价格。
- 用粮企业(饲料、深加工):新粮采购可逐步启动,但不宜急于大量建库。华北新季玉米性价比凸显,部分饲企已开启新季采购。但新粮后熟期需要,大规模采购建议在10月后启动。可关注华北价格洼地带来的逢低建库机会,同时维持陈粮按需采购。当前饲料企业玉米库存约25.52天,处于偏低水平,企稳回升中。
六、风险提示
- 新粮集中上市冲击风险:黑龙江农场玉米预期9月20日-25日集中启动,叠加华北新粮持续供应,短期供应压力可能进一步加剧。东北种植面积同比增加600多万亩,总产量预计较去年增加200-300万吨。
- 替代品持续施压风险:进口大麦、高粱库存仍处高位,广东港进口高粱库存160.4万吨,替代优势持续分流玉米饲用需求。
- 进口玉米拍卖重启风险:中储粮9月18日重启进口玉米拍卖,若后续投放常态化,将增加市场供应压力。
- 生猪产能去化风险:养殖行业持续亏损,政策推动生猪产能持续去化,后市玉米饲用需求将持续疲软。
- 深加工全行业亏损风险:山东淀粉加工利润跌至-247元/吨,全行业亏损压制原料采购意愿,工业需求短期难以回暖。
- 期货空头资金主导风险:C2611合约跌破2200元关口后空头持仓占优,短期市场看空情绪浓厚,需警惕价格进一步下探。
- 初霜冻天气风险:9月22日黑龙江中部偏北地区将现初霜冻,可能影响新粮品质和收割进度。若极端天气持续影响新季玉米生长和收割,可能通过产量和品质预期传导至期货市场。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
本文章为秣宝网用户专享,登录后可查看全部内容
点击前往登录
相关推荐


 上海秣宝电子商务有限公司
秣宝公众号
微信小程序
联系我们
市场合作:webmaster@mobaobuy.com
电话:021-23561091(工作日09:00 ~ 18:00)
地址:上海市徐汇区中山西路2025号永升大厦8楼805
秣宝公众号

微信小程序
©2018-2023上海秣宝电子商务有限公司沪ICP备2020029938号-2