

- 秣宝资讯 >
- 豆粕 >
- 成本驱动与弱现实博弈,期价再创阶段新高
成本驱动与弱现实博弈,期价再创阶段新高
本周提要
本周五豆粕现货均价3429元/吨,环比涨1.65%,同比涨14.06%,创2024年6月以来新高。中美300亿美元对等降税磋商推进,中国本周购入约100万吨美豆,本季总采购接近1300万吨。中东局势恶化,布伦特原油突破100美元/桶。USDA 9月报告上调美豆单产至52.8蒲/英亩、产量创纪录45.35亿蒲,但出口上修支撑远期成本。国内豆粕库存108万吨连续三周降库,但仍在历史同期高位。生猪头均亏损153元,蛋白替代升温。M2701周五收3397元/吨,周内高点触及3502元/吨。预计短期震荡偏强,关注9月24日中美会晤。
一、现货市场:大幅上涨,成本与情绪共同驱动挺价
国内现货价格:延续偏强走势,价格重心进一步上移,创下近五个月以来新高
- 现货价格:本周国内豆粕现货价格大幅上涨。周五全国平均价格为3429元/吨,环比上涨1.65%,同比上涨14.06%,价格延续上行趋势,创下近五个月以来新高。本周现货价格呈现稳步偏强走势,周初受地缘冲突升级、外盘大幅上涨带动,贸易商集中上调报价;后半周随着进口成本持续高位、市场看涨情绪不减,叠加油厂库存高位回落,贸易商挺价意愿强烈,报价持续抬升,全周价格重心稳步上移,低价货源逐步收窄,终端按需采购节奏平稳。
- 驱动因素:
本周现货价格偏强运行,核心由进口成本高位支撑+短期供需边际改善共同驱动,多空因素交织下多头仍占主导。
- 利多因素:
- 核心驱动——中美经贸磋商乐观预期。商务部9月10日确认,中美双方经贸团队正在就300亿美元对等降税框架安排进行磋商,争取早日落地实施。中方本周大规模采购美国大豆,购入14-15船、总量约100万吨,采购主体主要为中储粮。市场押注9月24日华盛顿会晤将带来更多农产品贸易利好。
- 中国采购美豆持续放量。本周中国购入14-15船美国大豆,总规模约100万吨,采购主体主要为中储粮。截至9月中旬,中国已累计采购超过552万吨美豆,接近美方所称每年2500万吨采购目标的一半。美国农业部连续披露对华大豆销售数据:周三确认对华销售34万吨,周四再度披露对华销售27.2万吨,订单均归入2026/27销售年度交付。
- 地缘冲突加剧推升成本。中东局势持续恶化,霍尔木兹海峡通航量降至个位数,沙特输油管道遇袭及曼德海峡航运受威胁。布伦特原油9月9日再度突破100美元/桶,为年内第三次站上该关口,年内累计涨超60%。
- 南美天气升水注入。巴西马托格罗索州启动2026/27年度大豆种植。超强厄尔尼诺持续发展,模型预计持续至2027年初的概率超过90%。马托格罗索州大豆单产预计下降5.43%,为远月合约注入天气风险溢价。
- 油厂库存高位下降。截至9月11日,豆粕库存108万吨,环比下降2万吨,同比下降7万吨,连续第三周降库,库存压力边际缓解,贸易商大幅提价销售。
- 利空因素:
- 国内豆粕现货供应宽松格局未改。9月国内大豆到港仍千万吨级,油厂开机61%-66%,周压榨多维持220万-230万吨。截至9月11日,全国港口大豆库存957.7万吨,同比增加。豆粕库存110.99万吨,虽较上周小降,但仍在历史同期高位,部分油厂催提;现货基差深贴水。
- 进口大豆到港量维持高位。9月进口大豆到港量预计在1000万吨左右,油厂保持高开机率运转,全月压榨量接近1000万吨。
- 养殖仍处传统消费淡季,下游追涨意愿低迷,下游饲料企业物理库存+合同头寸能覆盖40天以上,不点价、缓提货,少量买油厂快提现货,需求端对豆粕价格难以形成有效拉动。
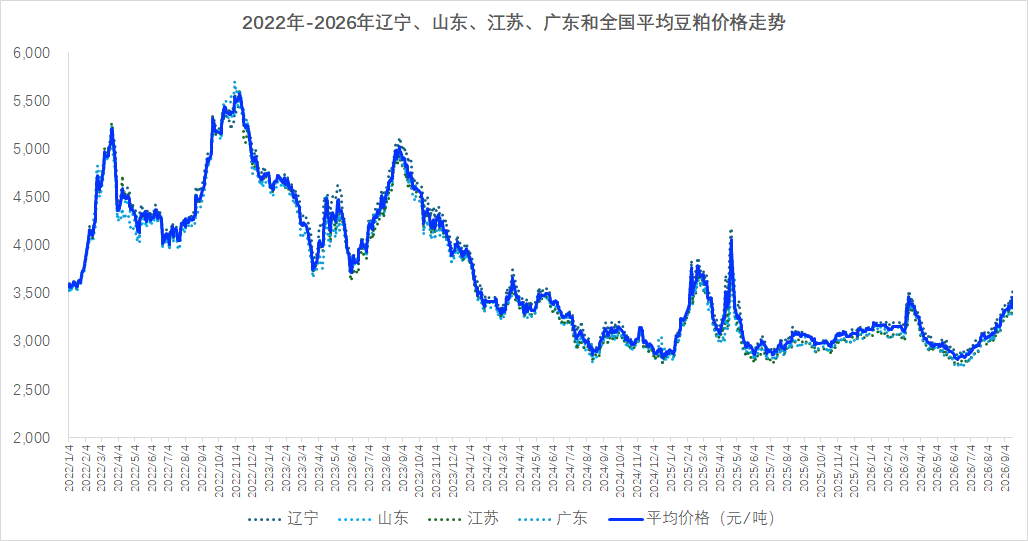
图1 各地豆粕和全国豆粕平均价格走势
(数据来源:秣宝网)
二、国际供应影响
全球大豆市场呈现“美豆优良率持稳低位、9月报告定产偏空、中国采购持续强劲;南美旧作丰产落地、新季播种启动、出口整体维持高位”的格局,市场焦点集中于9月USDA定产预期差、北美收割进度与后期天气及中国采购持续性。
- 美国大豆:
- USDA报告上调单产,但出口需求支撑强劲:本周CBOT大豆价格大幅上涨,周三11月大豆期货合约上涨1.25美分,结算价报每蒲式耳13.205美元,较上周三上涨11美分/蒲式耳,盘中维持在13美元/蒲式耳关口上方,整体处于两年半高位区间。
- USDA 9月供需报告:北京时间9月12日凌晨发布,报告将2026/27年度美豆单产从52.7蒲式耳/英亩上调至52.8蒲式耳/英亩,高于市场平均预期的52.5蒲式耳/英亩。种植面积8690万英亩、收获面积8590万英亩。产量预期45.35亿蒲式耳,创历史纪录,较8月上调1600万蒲。期末库存由3.2亿蒲下调至3.1亿蒲,但高于市场平均预期的2.90亿蒲,说明增产幅度大于去库幅度。USDA将2026/27年度美豆出口上调2500万蒲至16.85亿蒲,期末库存下调,出口上修与中国买盘直接相关。
- 作物收割进度:截至9月13日,美豆落叶率44%(五年均值37%)、收割率6%(市场预估4%、五年均值3%、去年5%),收割进度偏快。优良率58%环比持平,但低于去年同期的65%。
- 出口销售:中国持续集中采购,本周购入约100万吨美国大豆,本季总采购量接近1300万吨,已超过2500万吨年度承诺目标的一半。自7月8日以来对华确认销售552.2-613.4万吨不等,部分机构统计新作累计对华销售已超1600万吨。
- 压榨需求:NOPA 8月豆油库存12.01亿磅近一年低位、8月压榨2.05亿蒲低于预期,市场把“豆油紧—压榨被动—豆粕供应边际收紧”作为辅助利多。
- 巴西大豆:
- 新季播种启动,厄尔尼诺增添变数:巴西马托格罗索州启动2026/27年度大豆种植,截至上周四,巴西大豆种植率为0.4%。Safras&Mercado预计新季巴西大豆种植面积达4910万公顷,同比增长约1.2%;产量达到1.801亿吨,仍可能刷新纪录,但平均单产预计为3.686吨/公顷,略低于上一年度的3.692吨/公顷,增产主要来自面积扩张而非单产提高。马托格罗索农业经济研究所预计该州单产下降5.43%、总产量下降5.19%,气候不确定性成为高产预期的核心变量。
- 阿根廷大豆:
- 农户加速销售,新季面积预期增长:随着国际大豆价格显著上涨,阿根廷农户正在加快销售节奏。8月27日至9月2日期间,2025/26年度大豆销售了103万吨,为7月底以来最高周度销量。阿根廷2026/27年度大豆种植面积预计增长1.2%至1700万公顷,新一季大豆播种将于10月开始。
三、国内供需矛盾
国内豆粕市场呈现“到港环比回落但整体仍处千万吨级高位、压榨维持中高水平、供应整体宽松、库存高位但连续降库”的格局,市场关注点已从前期缺口预期转向成本驱动与基差承压。
- 进口到港量:海关数据显示,2026年8月中国大豆进口量为1214.1万吨,环比上升5.8%。预计9、10、11月大豆到港分别为1000万吨、850万吨、980万吨,去年同期分别为1286.8万吨、948万吨、810.7万吨,今年到港峰值与去库拐点都要比去年更早到来。9月11日当周,到港247万吨大豆(上周到港196.3万吨)。
- 库存与潜在缺口:当前市场无实质性供应缺口,豆粕库存高位小幅回落但压力仍存。截至9月11日,国内主要油厂豆粕库存108万吨,周环比下降2万吨,同比下降7万吨,连续第三周降库。油厂大豆压榨量回升至227万吨,周环比上升6万吨;进口大豆库存847万吨,周环比上升36万吨,同比上升63万吨。7月以来国内油厂开机积极,大豆压榨量连续11周在220万吨以上。但豆粕库存110.99万吨仍在历史同期高位,部分油厂催提;现货基差深贴水,库存压力持续后移。
四、期货市场
1. 主力合约(M2701):高位震荡,多空博弈加剧
- 本周大连商品交易所豆粕主力合约M2701呈现高位震荡走势,周五收盘价3397元/吨,较上周五收盘下跌5元/吨,跌幅0.15%,盘中高点触及3502元/吨,再度刷新合约上市以来新高。盘面整体跟随外盘高位博弈,周初受地缘利好与贸易预期带动冲高,后半周受高位获利了结、USDA报告落地影响小幅回落,整体维持高位偏强格局,预计下周运行区间3300-3550元/吨。
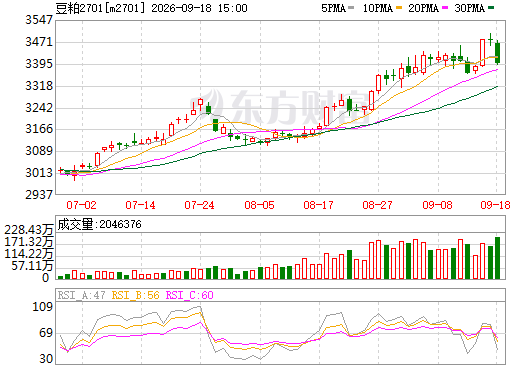
图2 大商所连豆粕2701期货合约走势图(日k行情)
(截图来源:东方财富网)
2. 预期博弈:
期货市场呈现“成本驱动上行与累库压力压制”的格局。
- 期货市场多空双方博弈趋于激烈,核心分歧集中在成本与情绪支撑和供需基本面约束的对抗。
- 利多因素:第一,中国采购需求强劲,本季总采购量接近1300万吨,已超年度目标一半。第二,地缘冲突持续升级,布伦特原油突破100美元/桶,市场看涨情绪不减。第三,中美经贸磋商乐观预期,300亿美元对等降税框架磋商中,市场押注9月24日华盛顿会晤。第四,南美天气升水,厄尔尼诺持续发展,巴西播种期天气增添变数。第五,美豆出口上修,USDA 9月报告将出口上调2500万蒲,期末库存下调至3.1亿蒲。
- 利空因素:第一,USDA报告上调单产,新作单产52.8蒲式耳/英亩高于市场预期,产量创纪录45.35亿蒲。第二,国内豆粕库存高企,110.99万吨仍处高位,部分油厂催提。第三,现货基差深贴水,华东基差维持在M01-110左右。第四,美豆收割进度偏快,收割率6%高于市场预估,天气升水收敛。
五、下游养殖
养殖产业:
下游养殖业呈现“生猪深度亏损、肉禽亏损扩大、蛋禽盈利收窄、饲料需求刚性但缺乏增量”的分化格局,对豆粕需求有蛋禽盈利托底、但猪端和肉禽亏损压制仍显性,整体缺乏上行弹性,边际变化盯猪价企稳后的补库节奏与能繁去化见底后生猪存栏是否回补、以及禽类补栏情绪修复情况。
- 生猪:
- 深度亏损持续,产能持续去化。据监测数据,9月17日全国外三元生猪均价降至10.78元/公斤,同比回落17.5%;猪粮比价约4.58:1,持续低于5:1的盈亏平衡警戒线,处于一级预警区间;自繁自养头均亏损约104元,外购仔猪育肥头均亏损约117元,亏损幅度较前期有所收窄。产能端,截至二季度末全国能繁母猪存栏3780万头,距3750万头的正常保有量目标仅差30万头,产能去化进入冲刺阶段;需求端,中秋备货进入收尾阶段,终端肉类消费提振有限,整体需求疲软格局未改。养殖户现金流压力仍存,补栏意愿低迷,饲料采购严格维持刚需,对豆粕价格支撑有限。
- 肉禽和蛋禽:
- 肉禽:养殖亏损持续扩大。9月中旬山东区域社会鸡棚前价格跌至2.80-2.85元/斤,为年内最低点,较8月上旬下跌近26%;行业测算单只肉鸡亏损2-4元,养殖端承压显著。上游鸡苗价格同步大跌,9月中上旬白羽肉鸡苗均价1.64元/羽,环比跌幅超26%,孵化场陷入深度亏损。当前行业处于全链磨底阶段,冻品库存高企,下游消费承接不足,“金九”季节性行情落空。养殖户补栏情绪极度谨慎,饲料需求仅能维持现有存栏规模,无明显新增增量,对豆粕消费拉动作用有限。
- 蛋禽:仍处较好盈利区间,但盈利水平持续收窄。据发改委测算,9月第1周蛋鸡养殖预期单只盈利52.83元,较前一周明显收窄。受开学集中备货高峰已过、中秋备货进入收尾阶段影响,下游采购力度减弱,蛋价逐步承压下行。受在产蛋鸡存栏同比偏低支撑,蛋价整体仍处相对高位,养殖端盈利可观,但高温天气下鸡蛋存储难度加大,贸易商采购谨慎。蛋鸡盈利对禽料需求有一定支撑,但受养殖规模相对稳定限制,对豆粕的需求增量较为有限。
- 综合评估
下游养殖板块分化加剧,生猪深度亏损、肉鸡亏损扩大、蛋鸡盈利收窄,整体饲料需求仍处淡季水平,缺乏持续增长动力。需求端难以对豆粕价格形成强支撑,本轮价格偏强主要由成本端与情绪面驱动,上涨空间与持续性均会受到需求疲软的约束。
六、后续展望
- 短期(1-2周):
- 预计豆粕维持震荡偏强格局。中美经贸磋商乐观预期、中国采购需求强劲、地缘冲突持续升级为市场提供持续支撑,但USDA报告上调单产、国内豆粕库存高位运行、现货基差承压限制上行空间。连粕M2701合约预计在3300-3550元/吨区间偏强震荡。国家粮油信息中心指出,短期在节前备货提振下豆粕价格或将阶段性偏强运行,但高库存压制上方空间。豆粕盘面在跟随外盘偏强叙事下,现货较弱,蛋白替代升温,巴西尚未大规模播种前预计美豆盘面面临调整,但四季度看涨预期不变。
- 中期(2-4个月):
- 价格中枢延续偏强震荡的概率较大。中美9月24日华盛顿会晤是近期最关键的政策事件,若300亿美元对等降税框架落地、额外10%关税下调,私营油厂回归美豆市场,将进一步抬升CBOT出口溢价与国内远月进口成本。巴西新季大豆播种启动,超强厄尔尼诺持续发展,马托格罗索州单产面临下降风险,为远月合约注入持续的天气风险溢价。国内9月大豆到港量虽环比回落,但在高结转库存压力下,油厂开工仍将维持高位。四季度南美出口淡季、国内到港回落,叠加养殖产能去化后需求边际修复,豆粕价格中枢或逐步企稳。
- 关键因素:
- 中美9月24日华盛顿会晤:300亿美元对等降税框架磋商的最终落地情况,以及额外10%关税是否下调,将决定美豆出口溢价和国内远月进口成本。
- 美豆收割进度与单产验证:USDA 9月报告上调单产至52.8蒲式耳/英亩,后续实际收割单产若验证该水平甚至更高,现货套保和农场销售将压制近月合约。
- 地缘政治演变:美伊冲突持续升级,霍尔木兹海峡通航量骤降,布伦特原油突破100美元/桶。若局势进一步恶化,原油价格可能冲击120美元/桶;若局势意外缓和,地缘溢价可能快速回吐。
- 南美播种天气:超强厄尔尼诺持续发展,马托格罗索州大豆播种期天气将影响新季产量预期。
- 国内累库速度:豆粕库存108-110万吨仍处高位,累库速度将压制现货反弹空间。
- 生猪养殖利润修复进度及产能去化节奏。
七、投资策略建议
- 现货端
- 建议采取“逢低补货、保持安全库存、关注政策与报告动向”的策略。当前豆粕现货价格在3300-3400元/吨区间高位运行,外盘成本抬升和中美磋商乐观预期支撑价格重心上移。但国内豆粕库存仍处108万吨以上高位,USDA报告上调单产,9月24日会晤前市场波动可能加剧,建议控制头寸。贸易商应以销定采为主,饲料企业可在价格回调时分批建立安全库存。
- 期货端
- 短期以震荡偏强、谨慎偏多思路为主。M2701合约在3300-3550元/吨区间运行,上方3550-3600压力明显。8月中下旬以来豆粕跟随美豆期价不断攀升,由多因素共振推动,后续等待政策指引,并继续关注基本面情况(产区天气、USDA报告等)。双节临近,外围市场地缘政治等存在不确定性,注意规避假期风险。关注月底中美领导人会晤后关税减免情况,当前豆粕盘面交易重点在于USDA报告的单产上调超出市场预期,但中国采购仍在继续。
八、风险提示
- 中美经贸磋商不及预期风险
- 9月24日华盛顿会晤若未达成实质性农产品贸易协议,当前基于乐观预期建立的看涨情绪可能快速消退,盘面可能承压回调。
- USDA报告单产验证风险
- USDA 9月报告将新作单产上调至52.8蒲式耳/英亩,产量创纪录45.35亿蒲。随着美豆收割进度偏快(收割率6%),若实际单产验证该水平甚至更高,现货套保和农场销售将压制近月合约。
- 地缘政治风险
- 美伊冲突持续升级,布伦特原油突破100美元/桶。若局势进一步恶化,原油价格可能冲击120美元/桶;若局势意外缓和,地缘溢价可能快速回吐,引发豆粕盘面剧烈波动。
- 国内累库加速风险
- 豆粕库存108-110万吨仍处历史同期高位,部分油厂催提。若累库速度进一步加快,现货压力可能拖累期货表现。
- 南美播种天气风险
- 超强厄尔尼诺持续发展,马托格罗索州大豆播种期天气将影响新季产量预期。若降雨分布正常,南美丰产预期将对远月合约形成压制。
- 养殖需求持续疲软风险
- 生猪养殖深度亏损持续,能繁母猪继续去化但存栏仍处高位。饲料企业以刚需随采为主,蛋白替代升温,豆粕需求端难以形成有效拉动。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司