

- 秣宝资讯 >
- 见解与随想 >
- 「周秣杂谈363」赖氨酸供应减少,采购节奏正在发生变化
「周秣杂谈363」赖氨酸供应减少,采购节奏正在发生变化
环比询单下降但实际交易上升
2026年第42周,相对上周的三个工作日,秣宝网平台询单仍然下降24.8%,但成交环比增长11.9%,成单率67.0%(周环比略降0.4个百分点)。本周秣宝网的询单和交易仍然都是刚需采购。
本周秣宝网平台交易量最大的前五个品类分别是玉米及其副产物、赖氨酸硫酸盐、蛋氨酸、赖氨酸盐酸盐和苏氨酸。
本周平台赖氨酸硫酸盐、玉米及其副产物和磷酸二氢钙的成单率达到了90%-100%,磷酸氢钙、苏氨酸、赖氨酸盐酸盐、维生素E和维生素A的成单率介于50%-70%之间。
本周,除了蛋氨酸和赖氨酸硫酸盐,其他产品价格基本都是下行。赖氨酸盐酸盐、苏氨酸、磷酸氢钙、磷酸一二钙成交价格环比分别下降56元/吨、202元/吨、46和32元/吨,赖氨酸硫酸盐和蛋氨酸等成交价格环比分别上升了52元/吨和847元/吨。
本周最热的是赖氨酸硫酸盐,询单环比增加317.8%(其中,70%赖氨酸硫酸盐询单环比增加349.7%,80%赖氨酸硫酸盐询单环比增加99.5%),苏氨酸询单也环比增加67.5%,但价格上行的蛋氨酸询单环比下降79.3%,其成单率仅41.7%。
赖氨酸供应真实减少和苏氨酸新产能传言释放延后
过去两个月,赖氨酸供应量有所减少。
除了前期常规已经停产或减产赖氨酸硫酸盐的企业之外,九月起,又有两家赖氨酸生产企业停产70%赖氨酸硫酸盐,仅生产80%赖氨酸硫酸盐。另外有大厂减少70%赖氨酸硫酸盐的开工率,有一家工厂近期赖氨酸生产出现一些问题(已经解决)。因此,在经历了夏季的停产/限产检修之后,过去1-2个月,赖氨酸供应量继续有所减少。市场询单和交易大幅上升,虽然上游工厂为了争夺市场份额并没有提高赖氨酸硫酸盐报价,仅提高赖氨酸盐酸盐报价,但贸易商销售的赖氨酸硫酸盐在秣宝网的报价和成交价格已经连续两周提高。更重要的是,有大厂近期到货的70%赖氨酸硫酸盐的生产日期都是在10-15天之内,甚至有工厂的前置仓库存已经清零,显示这些生产工厂库存量很低。
近期传出有新建的苏氨酸产能可能延后,而且部分工厂前置仓(外仓)库存较低甚至已经清零。因此过去三周,两家大厂提高苏氨酸报价,但实际出厂销售价格并没有太大变化,仍然是一单一议继续争夺市场。因此市场反应并不积极,虽然秣宝网平台本周客户苏氨酸询单环比增加67.5%,但成交量环比变化不大,平台平均报价环比也下降了100元/吨,实际平均成交价格环比下降202元/吨。
下游企业的采购策略和采购节奏正在发生变化
2026年,我们感觉到下游终端采购策略和节奏在逐渐发生变化。
从2025年开始,抓行情和做库存减少,因此,去年发货快的上游生产企业相对获得的订单机会更多。
进入2026年之后,这种采购策略越来越普遍。以赖氨酸硫酸盐为例,在氨基酸采购中,赖氨酸硫酸盐的数量最多,而且往常大部分都是整车采购。但是,单个订单三车及以上的占比从2024年的29.5%下降到2026年第三季度的14.4%。
同时,非整车的零担采购数量大幅度提高,相对2026年,赖氨酸硫酸盐整车采购比例从上半年的92.4%下降到10月份的81.0%,每单20吨-30吨的比例从上半年的4.9%增加到12.0%,20吨以下的订单占比从2.7%增加到7.0%(详见图1)。
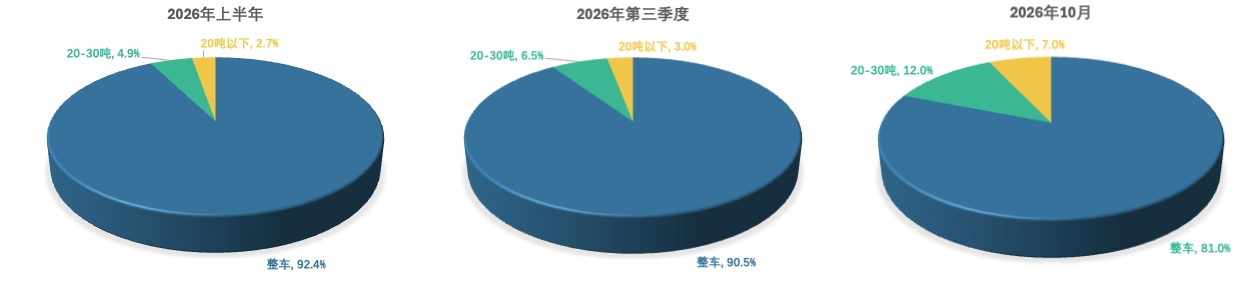
图1 2026年秣宝电商平台赖氨酸硫酸盐交易整车和零担比例变化
(数据来源:秣宝网)
零担交易越来越多,同时下游终端库存天数越来越缩短,目前大部分饲料生产企业核心添加剂库存最低已经到了20天,甚至更短。因此,今年的采购订单超过80%都要求下订单后立即发货,甚至在采购询单时就限定到货时间。
这种采购策略,下游更加掌握市场上的主动权,无论价格涨跌,随行就市,在供大于求及并不看好后期走势的情况下,这种采购风险可控。
当然,也会为一些市场的酝酿提供机会,因为下游和贸易商库存水平很低的情况下,上游的任何一个较长时间的协调策略,都会对市场的价格情绪带来较大影响。实际上,今年3月以来的蛋氨酸行情就是最典型的市场案例,虽然上游整体供大于求的局面始终没有发生根本性改变,但在外部环境发生变化之时,充分掌握好更多消息面的影响,结合销售策略的及时调整,成就了今年蛋氨酸一直可观的经营业绩。
相关推荐


 上海秣宝电子商务有限公司