

- 秣宝资讯 >
- 见解与随想 >
- 「周秣杂谈362」蛋氨酸再起波澜之后
「周秣杂谈362」蛋氨酸再起波澜之后
询单和交易环比上升
2026年第41周,本周3个工作日,秣宝网平台询单环比大幅增长103.2%,成交环比增长27.6%,成单率提高到67.3%(周环比上升7.8个百分点),值得注意的是前一工作周也是三个工作日。
本周秣宝网的询单和交易仍然基本都是刚需采购,应该属于节前没有做太多库存的客户预判后期供应充足并对后市价格并不看好。同时,节后蛋氨酸场发生变化,也对询单和成交增长起到了推波助澜的作用。
与秣宝网节前预测基本一致,国庆之后,没有做足够库存的饲料企业需要及时基于刚需补库存。
本周秣宝网平台赖氨酸盐酸盐、玉米及副产物、小苏打和葡萄糖等原料成单率达到了100%,赖氨酸硫酸盐、苏氨酸和维生素E等成单率大于70%,其他大部分产品的成单率都介于50%-70%之间。
本周秣宝网平台交易量最大的前五个品类分别是玉米及其副产物、蛋氨酸、赖氨酸硫酸盐、赖氨酸盐酸盐和磷酸氢钙。
本周赖氨酸硫酸盐和缬氨酸及磷酸氢钙成交价格环比分别下降55元/吨、300元/吨和54元/吨,赖氨酸盐酸盐、苏氨酸、蛋氨酸成交价格环比分别上升了86元/吨、219元/吨和234元/吨。由此可见,本周最热的蛋氨酸平均交易价格环比增长幅度和市场偏冷的苏氨酸增幅居然相近,这着实有点意外!
本周市场最大的特征是蛋氨酸、赖氨酸硫酸盐、赖氨酸盐酸盐、苏氨酸、缬氨酸和色氨酸的询单量环比都有不同程度的提高,仅异亮氨酸和精氨酸的新单环比下降,这预示着随着豆粕价格坚挺,企业对氨基酸的需求在相应增加。
蛋氨酸波澜再起
本周,蛋氨酸波澜再起。
最大的特点是,跟节前供应商报价上涨之后询单和交易极其冷清(当周交易基本都是1-3吨的刚需小订单)相比,本周询单巨幅增加,环比增幅达到了49倍,当然上下游之间博弈仍然激烈,因此成单率仅50%左右。
回顾2026年初至今的蛋氨酸价格走势,会发现非常有特点:从美伊以战争爆发之后,蛋氨酸价格先走出了快速提升,站在高位稳定一段时间,然后再往上快速攻到一个新高度,然后再保持一段时间的稳定;转折点发生在4月份,蛋氨酸开始下行,然后随着战争的反复,再次走稳了几个月,然后又一路下行,到了8月下旬之后开始走稳,但如果没有9月末的一些因素,大家都会认为仍然会一路缓慢下行。
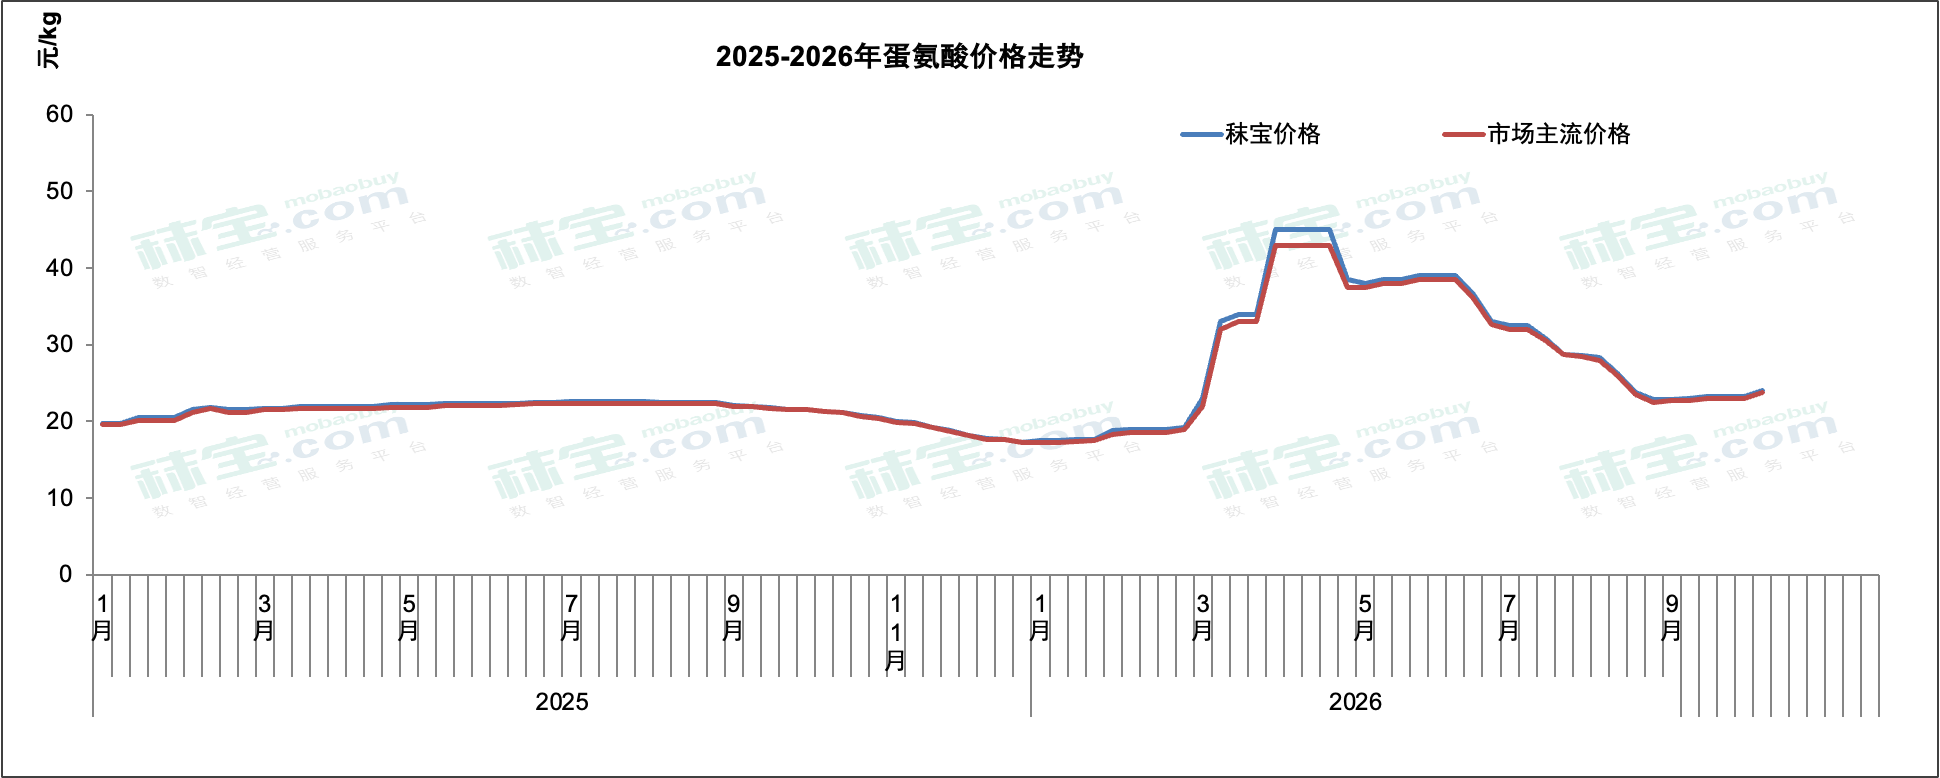
图1 2025年-2026年中国市场蛋氨酸价格走势
(数据来源:秣宝网)
这时候,偏偏还是发生了一些事情,让蛋氨酸价格再次在9月末10月初出现上翘,今年的蛋氨酸生产厂家如同烧了高香,实现了很好的收益,因为除了企业销售策略的随机应变之外,更重要的是各种因素带来的情绪影响。
本周业内人士与我们沟通目前各上游工厂和海外品牌在中国的库存。我们的观点是,先别去管目前上游和贸易商以及终端用户有多少库存。撇开所有库存,按目前中国境内生产企业每天的产量,扣除出口之后的国内市场供应量,仍然是大于每天市场的需求量,这种状态无法发生根本性改变,这就是现实。
这次的波澜来自:1)有大厂在 9 月末开始停报停签;2)有海外品牌开始控制发货节奏;3)更重要的是,某个中国生产企业前期签单过多,近期基本上都是签单付款之后,需要5-10天的排期发货,而这家企业之前往往又是最早放水的企业,这就为其他大厂的控制销售节奏迅速产生市场效应创造了条件;4)最后一根稻草是有渠道消息确认,某东南亚蛋氨酸企业已经决定彻底关闭工厂,但实际上这家企业在半年前就停产了,只是最近才下定决心彻底关闭工厂。
因此可以发现,这最后一根稻草只是带来了情绪价值,让大家短期激动一番,因为关闭的这家工厂在屡次将蛋氨酸生产线技改成柔性生产线之后,其蛋氨酸产能被压缩到8万吨/年,加上半年前就已经停产,因此对市场的实际影响会很小,更多的是市场情绪波动。当然,还有业内人士的惋惜,毕竟创新半发酵法生产蛋氨酸技术实现了非常多的突破,尤其是为生物合成开辟了一条新的技术道路。
国内蛋氨酸每年需求量折纯58-60万吨,相对来说,减少某东南亚企业每月对中国市场1000-2000吨的供应,其影响几乎可以忽略,更别说正处于产能严重大于需求的状态下。
其实,目前蛋氨酸的这种状态不会保持太久,因为供需不平衡没能在本质上发生改变。
泉州15万吨蛋氨酸工厂建设已经接近尾声,预调试已经在收尾,正处于试生产准备阶段,内蒙古的一家工厂对外宣称今年第四季度会投产。
因此,近期蛋氨酸的热闹各有各的看法,也正是为何询单量大幅增加,但成单率仅50%的根本原因。
相关推荐


 上海秣宝电子商务有限公司