

- 秣宝资讯 >
- 豆粕 >
- 收割压力兑现叠加高库存压制,豆粕期现破位下行,短期承压但不宜追空
收割压力兑现叠加高库存压制,豆粕期现破位下行,短期承压但不宜追空
本周提要
本周五豆粕现货均价3306元/吨,环比跌1.13%。美豆收割率跃升至64%,创纪录产量集中兑现,CBOT连跌七日创七周新低,成本坍塌向国内传导。巴西播种进度26%-30%,开局历史最快,产量前景维持1.86亿吨,降低天气溢价。中方累计采购美豆超1500万吨,但未能阻止收割压力下的跌势。国内油厂开机恢复至60%以上,豆粕库存109万吨仍处历史高位,下游库存8天但采购意愿极弱。生猪能繁降至3602万头已跌破调控目标,但存栏仍高、自繁自养头均亏281元。M2701周五收3276元/吨,短期震荡偏弱,关注3200-3250元/吨成本支撑。
一、现货市场:持续走低,供应宽松预期主导行情
国内现货价格:价格延续回落态势,重心进一步下移
- 现货价格:本周五国内豆粕现货全国平均价格为3306元/吨,环比下跌1.13%,同比上涨11.08%。本周现货价格呈现单边弱势下行走势,周初受美豆产量利空发酵、外盘大幅走弱带动,贸易商集中下调报价;后半周随着油厂开机维持高位、豆粕供应持续宽松,市场看空情绪加强,贸易商降价出货带动成交放量,全周价格重心稳步下移,整体由高位震荡转向偏弱运行。
- 驱动因素:
本周现货价格回落,核心由外盘成本端走弱+国内供应宽松预期强化双重利空驱动,多空因素交织。
- 利多因素:
- 中国持续采购美国大豆,本周民间出口商多日报告对华销售订单,单日最高达61.2万吨,出口需求边际改善。
- 国储进口大豆拍卖成交率回升至58.99%,反映低价下市场采购意愿增强。
- 国产大豆农户惜售情绪较重,对现货底部形成一定支撑。
- 利空因素:
- 美国主产区天气干燥,大豆收割进度加快,产量有望创纪录新高,CBOT大豆价格持续探底,进口大豆成本边际下降,一度跌至两个月低点,基金多头持续平仓。
- 国内油厂开机维持高位运行,周度压榨量达230万吨,豆粕现货供应整体宽松。
- 市场看空情绪逐步升温,贸易商主动降价去库,低价货源增多。
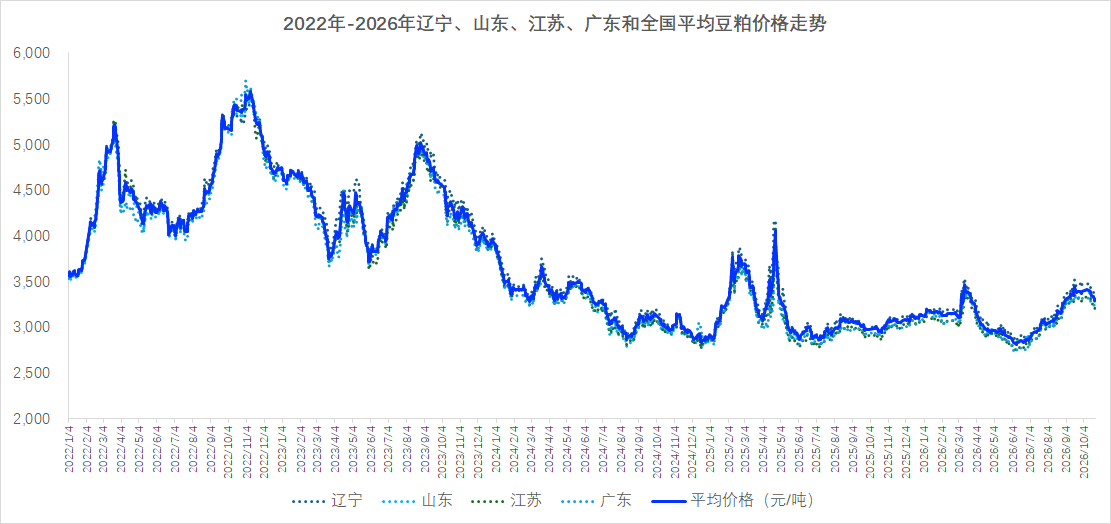
图1 各地豆粕和全国豆粕平均价格走势
(数据来源:秣宝网)
二、国际供应影响
全球大豆市场呈现“美豆收割加速施压、中国采购大单频现但未扭转跌势;巴西播种开局良好、阿根廷出口税下调刺激旧作销售”的格局,市场焦点集中于北美收割进度、南美播种天气及中国采购持续性。
- 美国大豆:
- 收割加速与出口采购并存,但收割压力占据上风:本周CBOT大豆价格大幅下跌,周三11月大豆期货合约下跌3美分,结算价报每蒲式耳12.45-1/4美元,较上周三下跌32美分/蒲式耳,盘面持续创阶段新低,弱势格局明确。
- 收割进度是本周美豆下跌的直接推手。截至10月18日当周,美国大豆收割率已达64%,此前一周为46%,五年均值65%,收割推进速度超出市场预期。中西部干燥天气有利于收割继续加速,创纪录产量(USDA 10月报告预估45.62亿蒲式耳)的集中上市压力正在充分释放。美豆基准11月合约截至10月20日已连跌七日,触及近两个月低点,技术面圆弧顶特征明显。
- 出口销售方面,截至10月8日当周美豆净销售57.49万吨,位于市场预期下端,其中对中国净销售仅12.6万吨,本年度中国累计购买美豆1126.86万吨。但10月14日以来,中国进口商连续大单采购,五次确认的对华销售总量超过200万吨,周二单日确认61.2万吨,政策性采购通道仍在运行。南华期货统计中方累计采购已超1500万吨,2500万吨目标仍有约四成未完成。然而,来自中国的强劲需求并未阻止美豆下滑节奏,足见集中上市阶段供给压力之大。
- 巴西大豆:
- 播种开局良好,产量前景维持创纪录:巴西新季大豆播种进度快于往年。AgRural数据显示截至10月15日播种率为26%,高于去年同期的24%;Conab数据为30.1%,高于去年同期的21.4%和五年均值26.4%,处于历史最快水平。马托格罗索州播种面积已达计划面积的25.2%,帕拉纳州36%,主要得益于近期降雨充沛、土壤墒情良好。USDA预计新季巴西大豆产量1.86亿吨,其他机构预估虽有差异但整体维持增产判断。巴西良好开局降低了市场对超强厄尔尼诺可能造成减产的担忧,成为远月合约的重要压制因素。出口方面,ANEC 10月船期预估为618-655万吨,同比减3.4%、环比减16.0%,符合旧作库存收紧的季节性规律。巴西升贴水因旧作偏紧而维持高位,从进口成本端对连粕形成底部约束,这也是连粕跌幅小于美豆的原因之一。
- 阿根廷大豆:
- 出口税下调刺激旧作销售,新作预售偏慢:阿根廷阶段性将大豆出口税从26%降至零(至10月31日或出口额达70亿美元),刺激农户加快旧作销售以回笼外汇。但新季预售进度明显落后于上年,旧作累计销售也低于上年水平,反映农户在价格低迷和汇率不确定性下的惜售心态。阿根廷出口税政策的阶段性特征意味着其刺激效应可能随政策到期而消退,对全球大豆贸易流的增量影响有限。
三、国内供需矛盾
国内豆粕市场呈现“到港环比回落但仍处高位、压榨恢复至正常偏高水平、供应整体宽松、库存去化但仍处历史同期高位”的格局,市场关注点已从前期缺口预期转向成本驱动与基差承压。
- 进口到港量:9月中国进口大豆1188万吨,同比下降7.7%,环比下降2.1%,1-9月累计进口8608.30万吨,同比基本持平。10月到港预估854-900万吨,较三季度月均千万吨级水平有所回落,但绝对量仍足以满足油厂压榨需求。全国油厂大豆库存升至862.18万吨,同比增加12.59%,原料供应充裕的格局没有改变。11-12月到港预估分别为870万吨和950万吨,四季度原料供给不存在实质性短缺风险。
- 库存与潜在缺口:当前市场的核心矛盾不是缺口,而是高库存与弱需求的叠加。油厂豆粕库存虽从假期后的高位去化至109-111万吨区间,但仍处历史同期高位,部分油厂已出现催提现象。第41周豆粕产量95.53万吨,而未执行合同518.23万吨,下游以执行合同为主,新增采购意愿低迷。下游饲料企业物理库存仅8天左右,处于历史低位,但低库存并未转化为补库动力——在盘面持续下跌的背景下,下游倾向于推迟采购、等待更低价格,形成“低库存+弱采购”的负反馈。10月下半月油厂开机进一步恢复后,豆粕产出增加,去库速度预计放缓,月底库存可能仅小幅降至100万吨左右,供应压力的实质性缓解尚需时间。
四、期货市场
1. 主力合约(M2701):低位震荡走弱,多空地位增仓对垒,空方占据主导优势
- 本周大连商品交易所豆粕主力合约M2701呈现震荡走弱走势,周五收盘价3276元/吨,环比下跌5元/吨,跌幅0.15%。盘面周初受外盘利空带动持续下探,后半周在低位小幅震荡整理,市场看空情绪较强,整体结束前期高位偏强格局,转向弱势运行,预计下周运行区间3100-3400元/吨。
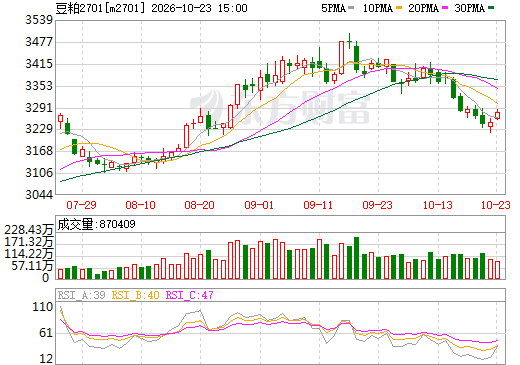
图2 大商所连豆粕2701期货合约走势图(日k行情)
(截图来源:东方财富网)
2. 预期博弈:
期货市场当前处于空头主导的偏弱格局的逻辑“确定性”,但多空分歧在成本线附近有所加大。
- 期货市场多空双方博弈中空方占据明显主导,核心分歧集中在丰产供应压力与需求边际改善的对抗。
- 利多因素:第一,成本线约束,巴西升贴水高位、榨利普遍亏损,连粕在3200-3250元/吨附近存在较强的成本支撑,进一步追空的赔率在下降。第二,中方采购仍在运行,累计采购超1500万吨,政策性通道未关闭,对美豆底部形成缓冲。第三,南美天气尚未进入实质炒作期,巴西播种开局良好,但超强厄尔尼诺背景下播种期后的降雨分布仍存变数,11-12月是潜在的天气题材窗口。第四,技术面超卖,连续下跌后RSI进入低位区域,短期存在技术性反抽的可能,但基本面上缺乏持续反弹的驱动。
- 利空因素:第一,美豆收割率64%且有望继续加速,创纪录产量的季节性卖压处于最强兑现窗口。第二,国内豆粕库存109-111万吨仍处历史高位,油厂开机恢复至60%以上,供应宽松的现实没有改变。第三,下游库存仅8天但采购意愿极弱,基差贴水反映现货端缺乏向上驱动。第四,中方采购虽在持续,但未能阻止美豆下跌,出口利多的边际效用递减。
五、下游养殖
养殖产业:
下游养殖业呈现“生猪深度亏损、肉禽微利至小幅亏损、蛋禽盈利收窄、饲料需求刚性但缺乏增量”的分化格局,对豆粕需求有蛋禽盈利托底、但猪端和肉禽亏损压制仍显性,整体缺乏上行弹性,边际变化盯猪价企稳后的补库节奏与能繁去化见底后生猪存栏是否回补,以及禽类补栏情绪修复情况。
- 生猪:
- 三季度末全国能繁母猪存栏降至3602万头,同比减少433万头(降幅10.7%),已降至正常保有量3750万头的96.0%,进入产能调控绿色区间。但全国生猪存栏仍达42533万头,环比微增,同比下降2.6%。PSY持续提升(行业均值突破23头,头部企业24头以上)在很大程度上对冲了母猪去化效果,“减母不减肉”的格局尚未实质性改变,短期供给过剩的压力仍在。养殖亏损方面,截至10月16日,自繁自养头均亏损281.05元,外购仔猪头均亏损182.03元,行业全面亏损时间持续拉长。10月16日全国生猪均价跌至9.84元/公斤,仔猪价格跌至105元/头,创近年新低。饲料企业以刚需采购为主,物理库存维持低位,豆粕添加比例存在下调空间,但受配方刚性约束,减量幅度有限。
- 肉禽和蛋禽:
- 肉禽:维持微利至小幅亏损状态。鸡源供应相对充足,屠宰企业库存压力未见明显缓解,对豆粕需求保持刚性但缺乏增量。
- 蛋禽:盈利水平持续收窄。在产存栏仍处较高水平,鸡蛋价格在节后季节性回落,养殖盈利虽有收窄但仍为正,对饲料需求形成一定托底。
- 综合评估
下游养殖业整体处于“生猪深亏、禽类弱平衡”的格局。生猪能繁去化方向明确且已跌破调控目标,但出栏量的实质性收缩预计要到2027年秋季前后才会显现,对当前的豆粕需求而言,养殖端的边际拖累仍在延续。饲料企业普遍维持低库存、随用随采策略,豆粕需求端缺乏向上弹性。
六、后续展望
- 短期(1-2周):
- 预计豆粕维持震荡偏弱格局。美豆收割压力仍处于最强兑现窗口,国内豆粕库存109-111万吨的高位现实短期内难以逆转,下游采购意愿疲弱,现货基差承压。M2701合约预计在3200-3350元/吨区间运行,下方关注3200-3250元/吨的成本支撑区域,若该区间被有效跌破,则可能打开进一步下行空间;上方3300-3350元/吨构成短期压力。现货均价预计在3200-3350元/吨区间偏弱运行。连续下跌后的技术性反抽可能出现,但在基本面缺乏向上驱动的背景下,反弹的力度和持续性预计有限。
- 中期(2-4个月):
- 价格中枢延续区间偏弱的概率较大。美豆创纪录增产的格局已经确立,四季度全球大豆供应充裕是豆粕市场的底色。但下方空间受到进口成本与榨利亏损的约束,巴西升贴水高位、油厂挺价意愿随亏损加深而增强,意味着豆粕难以出现趋势性深跌。市场更可能呈现“成本托底、库存压顶”的区间运行特征。方向的突破需要新的驱动:南美播种期后的天气形势,超强厄尔尼诺的降雨分布,是远月合约最重要的潜在变量,国内库存能否出现超季节性去化则决定近月合约的反弹弹性。11-12月是南美天气题材的传统窗口,也是市场从“收割压力”叙事向“南美生长”叙事切换的时点。
- 关键因素:
- 美豆收割收尾节奏与实际单产验证:收割率64%且干燥天气有利于继续加速,实际单产若验证53.1蒲式耳/英亩或更高,将进一步巩固近月供应压力。
- 南美播种期后的天气形势:巴西播种开局为历史最快,但超强厄尔尼诺仍在增强,可能放大区域性天气差异,11-12月降雨分布是远月合约定价的核心变量。
- 国内库存去化斜率:豆粕库存109万吨,下半月油厂开机恢复后去库预计放缓,去化速度将决定现货和基差能否企稳。
- 中方采购节奏与关税约束:累计采购超1500万吨,但美豆仍被排除在降税清单之外,商业采购受10%加征关税约束偏弱,政策性采购的持续性影响美豆出口预期。
- 生猪产能去化的“实质出栏”兑现节奏:能繁已跌破调控目标,但PSY提升对冲了母猪去化效果,出栏量的实质性下降仍需时间验证。
七、投资策略建议
- 现货端
- 建议采取“低库存运营、逢急跌分批补货、不宜追涨或囤货”的策略。当前豆粕现货价格在3200-3300元/吨区间,进口成本与榨利亏损意味着深跌空间有限,但109万吨级库存和油厂开机恢复意味着反弹同样缺乏持续性。饲料企业物理库存已处低位,可在价格回调至3200元/吨附近时适度补充安全库存,但不宜大规模建立敞口。贸易商应以销定采、控制头寸,避免在下跌趋势中积累库存风险。
- 期货端
- 短期以偏空思路为主,但不宜在成本线附近低位追空。M2701在3250元/吨附近已接近成本支撑区域,技术面连续下跌后存在反抽可能,反弹至3300-3350元/吨区间是更具赔率的沽空观察窗口,而非在3250下方追空。若价格有效跌破3200元/吨,则需重新评估成本支撑的有效性。中期来看,市场处于“成本托底、库存压顶”的区间格局,单边趋势性机会有限,区间操作或等待南美天气信号与库存拐点的进一步确认更为稳妥。外盘收割压力与中方采购支撑相互牵制,内盘高库存压制上方、成本端支撑下方。
八、风险提示
- 美豆收割质量与单产验证风险
- 收割加速推进,若实际单产高于USDA 10月报告的53.1蒲式耳/英亩,或收割期天气导致质量损失超预期,均可能引发盘面重估。
- 南美播种期天气风险
- 巴西播种开局为历史最快,但超强厄尔尼诺仍在增强,巴西南部降雨过多可能短暂影响田间作业,区域性天气差异的放大可能在11-12月为远月合约注入天气升水。
- 国内库存去化不及预期风险
- 豆粕库存109万吨仍处历史同期高位,油厂开机恢复后去库预计放缓。若下游持续推迟采购,库存压力将持续压制基差和近月合约。
- 中美贸易政策不确定性
- 美豆仍承担10%加征关税,商业采购受约束,政策性采购的节奏和规模存在不确定性。若后续采购放缓,美豆出口支撑将进一步减弱。
- 生猪产能去化的节奏风险
- 能繁已跌破调控目标,但PSY提升和压栏行为延缓了出栏量的实质性收缩,供给过剩的持续时间可能长于市场预期,豆粕需求的边际拖累延续。
- 技术性超卖后的反抽风险
- M2701连续下跌后RSI进入低位,短期存在技术性反抽的可能。在成本支撑区域附近,空头回补可能引发脉冲式反弹,追空需警惕节奏风险。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司