

- 秣宝资讯 >
- 豆粕 >
- USDA报告利空落地,豆粕期现同步承压回落,在成本底与库存顶之间寻找新平衡
USDA报告利空落地,豆粕期现同步承压回落,在成本底与库存顶之间寻找新平衡
本周提要
本周五豆粕现货均价3344元/吨,环比跌1.98%。USDA 10月报告将美豆单产上调至53.1蒲/英亩、产量增至45.62亿蒲,期末库存3.15亿蒲高于预期,报告中性偏空。美豆收割率46%快于预期,新作上市压力释放;巴西播种15%加速,阿根廷出口税下调刺激出口。国内油厂开机率回升至71.62%,豆粕库存维持130万吨级高位,下游库存仅8.55天、刚需随采。生猪头均亏损308元,肉鸡亏损3.72元/只,蛋鸡盈利收窄至30.69元/只。M2701周五收3281元/吨,周跌3.56%,短期震荡偏弱,关注3200-3250元/吨成本支撑。
一、现货市场:小幅下跌,供应宽松预期主导行情
国内现货价格:现货价格小幅下跌,重心自节后高位回落
- 现货价格:本周五国内豆粕现货全国平均价格为3344元/吨,环比下跌1.98%,同比上涨12.08%,价格结束连续偏强走势,出现阶段性回落,区域分化延续。本周现货价格呈现承压下行态势,周初受USDA供需报告意外利空、外盘大幅走弱带动,贸易商集中下调报价;后半周随着油厂开机全面恢复、豆粕供应增加,市场看空情绪升温,贸易商降价出货带动成交放量,全周价格重心明显下移,整体由高位偏强转为震荡偏弱。
- 驱动因素:
本周现货价格回落,核心由外盘成本端走弱+国内供应宽松预期强化双重利空驱动共振,多空因素交织。
- 利多因素:
- 中国国有企业集中采购8-10船美国大豆,总量约52万-65万吨,计划12月起运,出口需求边际改善。
- 基层国产大豆农户惜售情绪较重,对现货价格底部形成一定支撑。
- 中东地缘局势仍存不确定性,原油价格高位震荡,间接限制农产品价格跌幅。
- 利空因素:
- USDA 10月供需报告全面上调美豆产量、出口与期末库存,数据超预期偏空,打破市场减产预期,美豆价格快速回落,进口大豆成本边际下降。
- 国内油厂开机快速恢复至正常偏高水平,豆粕供应重回宽松,库存同比上升10万吨,供应压力再度显现。
- 国储进口大豆拍卖成交率仅40.51%,反映高价下市场采购意愿偏弱,进一步压制市场情绪。
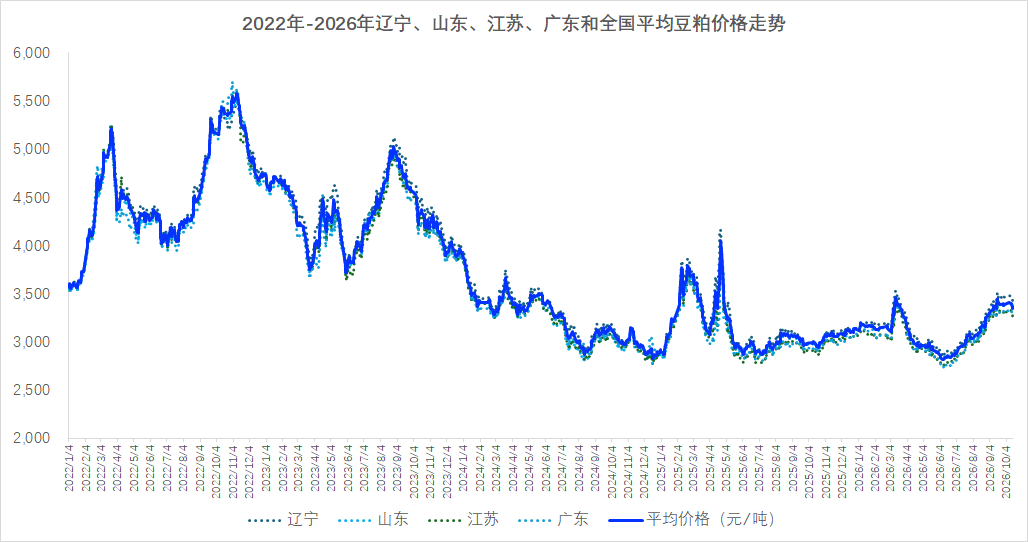
图1 各地豆粕和全国豆粕平均价格走势
(数据来源:秣宝网)
二、国际供应影响
全球大豆市场呈现“美豆10月报告上调单产创历史新高、收割加速施压、中国采购节奏放缓但政策性采购仍在;南美播种加速、出口季节性回落、阿根廷出口税下调刺激出口”的格局,市场焦点集中于北美收割进度与质量、南美播种天气及中国采购持续性。
- 美国大豆:
- 报告利空落地,收割加速施压:本周CBOT大豆价格偏弱下跌,周四11月大豆期货合约下跌6.5美分,结算价报每蒲式耳12.77-1/4美元,较上周四下跌10.25美分/蒲式耳,盘面结束前期高位震荡格局,转向弱势运行。
- USDA 10月供需报告是本周行情的核心变量。报告将2026/27年度美豆单产从9月的52.8蒲式耳/英亩上调至53.1蒲式耳/英亩,高于市场平均预期的52.8蒲式耳/英亩;产量上调至45.62亿蒲式耳,创历史纪录,高于市场预期的45.34亿蒲式耳。出口虽上调1000万蒲至16.95亿蒲式耳,但不足以对冲产量增量,期末库存上调500万蒲至3.15亿蒲式耳,高于市场预期的3.05亿蒲式耳。报告整体定性为中性偏空,确认了美豆创纪录增产的格局。
- 收割进度加快是报告之外的第二重压力。截至10月11日当周,美国大豆收割率已达46%,快于市场预期的44%,也快于上年同期。中西部天气大多干燥,收割有望继续加速,新作集中上市的压力正在从预期变为现实。
- 中国采购节奏放缓。中美贸易休战延长至明年1月10日,但美豆仍被排除在降税范围之外、继续承担10%的加征关税,中国商业采购转向南美,政策性采购节奏也有所放缓。不过,中国国有企业近期采购了8至10船美国大豆,为中美会晤以来的首批交易,总量约52万至65万吨,计划2026年12月装运,显示政策性采购通道仍在运行。
- 巴西大豆:
- 播种加速,出口季节性回落:巴西2026/27年度大豆播种进度达到15%,近期天气改善推动播种提速。AgRural预估新季产量为1.827亿吨,继续处于创纪录区间。马托格罗索州等主产区播种推进正常,但南里奥格兰德州等南部产区在超强厄尔尼诺背景下仍面临降雨偏多、播种窗口后延的潜在风险。出口方面,巴西9月大豆出口量为736万吨,ANEC预计10月出口量为655万吨,环比继续回落,符合旧作库存收紧的季节性规律。巴西近月榨利走弱,但升贴水维持高位,从成本端对国内豆粕形成底部支撑。
- 阿根廷大豆:
- 出口税下调刺激出口:阿根廷政府将大豆出口税从26%阶段性下调至零(至10月31日或出口额达70亿美元前),以加速外汇回笼。这一政策刺激阿根廷农户加快销售,旧作大豆出口节奏明显提升。新季播种将于10月展开,产量前景整体平稳,南美整体丰产格局未发生实质性改变。
三、国内供需矛盾
国内豆粕市场呈现“到港环比回落但维持千万吨级高位、压榨恢复至正常偏高水平、供应整体宽松、库存累库至历史同期高位”的格局,市场关注点已从前期缺口预期转向成本驱动与基差承压。
- 进口到港量:国内进口大豆整体供应充足,9-10月到港量虽较前期高峰有所回落,但仍维持千万吨级水平,油厂大豆原料储备充足。储备投放方面,本周国储进口大豆拍卖投放51.8万吨,最终成交20.99万吨,成交率40.51%,成交均价4298元/吨,成交率偏低反映出高价下市场采购意愿偏弱,也侧面印证当前进口大豆供应整体充裕。本周油厂开机已恢复至正常偏高水平,周度大豆压榨量约210万吨,较国庆假期大幅提升,豆粕现货供应重回宽松状态。
- 库存与潜在缺口:当前市场无实质性供应缺口,高库存是核心矛盾。结构性矛盾在于“成本底”与“库存顶”的对抗。全国油厂豆粕库存维持在130万吨以上(历史同期高位,同比增加约9%),部分油厂已出现催提现象。短期来看,进口大豆持续到港、油厂开机维持高位,豆粕库存将进入季节性累积通道,供应宽松的大格局未发生改变,是压制现货价格的核心基本面因素。
四、期货市场
1. 主力合约(M2701):大幅下跌,空方占据主导
- 本周大连商品交易所豆粕主力合约M2701呈现大幅下跌走势,周五收盘价3281元/吨,环比下跌121元/吨,跌幅3.56%。盘面周初受USDA报告利空影响跳空低开,随后持续弱势运行,市场看空情绪升温,价格从前期高位快速回落,整体结束前期偏强格局,转向震荡偏弱,预计下周运行区间3200-3500元/吨。
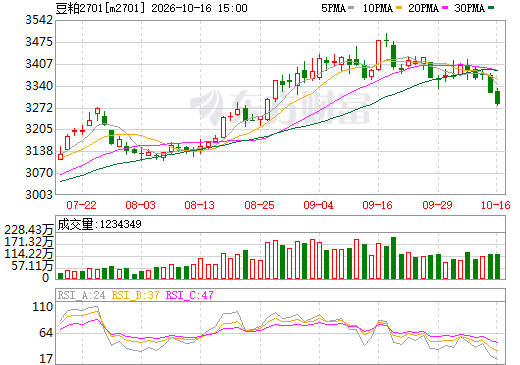
图2 大商所连豆粕2701期货合约走势图(日k行情)
(截图来源:东方财富网)
2. 预期博弈:
期货市场当前处于偏空格局,多空逻辑清晰但空头占据阶段性主导。
- 期货市场多空双方博弈中空方占据明显主导,核心分歧集中在供应宽松预期与成本支撑的对抗。
- 利多因素:第一,进口成本高企构筑底部,巴西升贴水维持高位、榨利倒挂限制油厂降价空间,盘面在3200-3250元/吨附近存在成本支撑。第二,南美播种期天气风险尚未解除,超强厄尔尼诺向拉尼娜转换阶段,巴西南部降雨偏多可能拖累播种。第三,下游饲料企业库存仅8.55天,低位库存意味着价格回调后存在补库需求的弹性。第四,技术面RSI已进入超卖区域,短期存在技术性反抽的可能。
- 利空因素:第一,USDA报告确认美豆创纪录增产,单产53.1蒲式耳/英亩、产量45.62亿蒲式耳,全球大豆供应充裕的格局进一步固化。第二,美豆收割率46%快于预期,新作集中上市压力正在释放。第三,国内豆粕库存130万吨级高位,油厂开机恢复至71%以上,供应端持续放量。第四,大豆关税未取消,商业买盘缺席,美豆出口对盘面的拉动力弱于往年。中国商业采购转向南美,美豆出口缺乏来自中国的增量驱动。
五、下游养殖
养殖产业:
下游养殖业呈现“生猪深度亏损、肉禽亏损、蛋禽盈利收窄、饲料需求刚性但缺乏增量”的分化格局,对豆粕需求有蛋禽盈利托底、但猪端和肉禽亏损压制仍显性,整体缺乏上行弹性,边际变化盯猪价企稳后的补库节奏与能繁去化见底后生猪存栏是否回补,以及禽类补栏情绪修复情况。
- 生猪:
- 深度亏损持续,产能去化推进。国家发改委数据显示,按目前价格及成本推算,未来仔猪育肥模式的生猪养殖头均亏损307.94元,较上周的280.5元进一步扩大。10月13日全国生猪日均价约9.9元/公斤,较月初的10.3元/公斤有所回落。自繁自养头均亏损约252元,外购仔猪头均亏损约171元。产能去化方面,三季度能繁母猪存栏持续回落,8月创年内单月最大降幅,208家样本企业能繁母猪存栏同比已下降7.68%,头部企业开始主动调减。但生产效率(PSY、MSY)持续抬升,形成“减母不减肉”的格局,短期供给过剩压力尚未实质性缓解。饲料企业以刚需随采为主,对豆粕的主动补库意愿有限。
- 肉禽和蛋禽:
- 肉禽:亏损收窄但仍未转正。国家发改委数据显示,未来肉鸡养殖预期亏损3.72元/只,较上周的亏损4.1元/只略有收窄。毛鸡出栏有限,屠宰企业收购难度增加,鸡价小幅上涨,但整体养殖端仍未摆脱亏损。对豆粕需求保持刚性,缺乏显著增量。
- 蛋禽:盈利收窄,淡季压力显现。未来蛋鸡养殖每只盈利30.69元,较上周的53.95元明显收窄。中秋过后需求下降,蛋价持续下跌,养殖盈利空间被压缩。在产蛋鸡存栏仍处较高水平,对豆粕需求形成一定刚性支撑,但盈利收窄可能逐步影响补栏积极性。
- 综合评估
下游养殖业整体处于“生猪深亏、肉鸡亏损、蛋鸡盈利收窄”的承压格局。饲料企业物理库存仅8.55天,维持刚需随采策略。生猪产能去化方向明确但“减母不减肉”延缓了需求收缩的节奏,肉鸡和蛋鸡的盈利状况也不足以驱动饲料消费的显著增量。需求端对豆粕价格难以形成有效拉动,市场的核心矛盾仍在供应端的高库存与成本端的高成本之间。
六、后续展望
- 短期(1-2周):
- 预计豆粕维持震荡偏弱格局。USDA报告利空已基本落地,但美豆收割加速带来的新作上市压力仍在释放,国内油厂开机恢复至高位、豆粕库存130万吨级,供应宽松的现实短期内难以逆转。连粕M2701合约预计在3200-3450元/吨区间运行,下方关注3250-3270元/吨的成本支撑区域,上方3350-3400元/吨构成短期压力。现货均价预计在3250-3400元/吨区间偏弱运行。技术面上,M2701连续下跌后RSI进入超卖区域,不排除出现技术性反抽,但在基本面缺乏向上驱动的背景下,反弹力度和持续性预计有限。
- 中期(2-4个月):
- 价格中枢延续震荡偏弱的概率较大。美豆创纪录增产的格局已经确立,全球大豆供应充裕是四季度豆粕市场的底色。但下方空间受到成本端的约束:巴西升贴水高位、榨利倒挂、四季度到港环比回落,意味着豆粕难以出现趋势性深跌。市场更可能呈现“成本托底、库存压顶”的区间运行特征,真正的方向性突破需要新的驱动,要么是南美播种期出现实质性的天气威胁,要么是国内库存出现超预期的去化。
- 关键因素:
- 美豆收割进度与实际单产验证:收割率46%且有望继续加速,实际单产若验证53.1蒲式耳/英亩甚至更高,将进一步巩固供应压力。
- 南美播种期天气:超强厄尔尼诺向拉尼娜转换阶段,巴西南部降雨偏多可能拖累播种,10-12月降雨形势是远月合约的核心变量。
- 国内库存去化速度:豆粕库存130万吨级,下游库存仅8.55天,去化速度取决于油厂开机节奏与下游补库意愿的匹配。
- 中美贸易后续走向:美豆仍承担10%加征关税,中国商业采购转向南美,政策性采购的节奏和规模将影响美豆出口预期。
- 进口大豆到港与榨利:10-12月到港环比回落,榨利持续倒挂,油厂开机是否会出现被动下降,是供应端潜在的边际变量。
七、投资策略建议
- 现货端
- 建议采取“低库存运营、逢急跌分批补货、不宜追涨”的策略。当前豆粕现货价格在3300-3350元/吨区间,进口成本高企意味着深跌空间有限,但130万吨级库存和油厂高开机率意味着反弹同样缺乏持续性。饲料企业物理库存已处低位,可在价格回调至3250元/吨附近时适度补充安全库存,但不宜大规模囤货。贸易商应以销定采为主,控制头寸敞口。预计下周现货价格小跌,基差稳中小涨。
- 期货端
- 短期以偏空思路、反弹沽空为主,但不宜低位追空。M2701在3280元/吨附近已接近成本支撑区域,技术面超卖可能触发反抽,反弹至3350-3400元/吨区间是较好的沽空观察窗口。建议反弹逢高减多、等待企稳信号,下方关注3276-3278元/吨及3200元/吨整数关口支撑。中期来看,市场处于“成本托底、库存压顶”的区间格局,单边趋势性机会有限,区间操作或观望等待南美天气和库存拐点的进一步信号更为稳妥。
八、风险提示
- USDA报告后续调整风险
- 10月报告单产53.1蒲式耳/英亩、产量45.62亿蒲式耳均为创纪录水平,11月报告若进一步上调,将对盘面形成额外压力;若因收割质量问题下调,则可能形成阶段性利多。
- 美豆收割质量风险
- 收割加速推进,但前期降雨可能导致部分地区大豆水分偏高、质量受损。若质量损失超出预期,可能影响实际有效供给,对美豆价格形成阶段性支撑。
- 南美播种天气风险
- 超强厄尔尼诺向拉尼娜转换,巴西南部及阿根廷核心产区在播种窗口面临降雨偏多甚至洪涝风险,播种进度后延的可能性上升,远月合约存在天气升水注入的潜在可能。
- 国内库存去化不及预期风险
- 豆粕库存130万吨级、油厂开机率71%以上,若下游补库持续谨慎,库存去化速度可能慢于季节性,现货压力将持续压制基差和期货近月合约。
- 中美贸易政策不确定性
- 美豆仍承担10%加征关税,中国商业采购转向南美。若后续中美经贸磋商在农产品关税方面出现突破,可能改变进口成本预期和采购流向,引发盘面重估。
- 养殖需求持续疲软风险
- 生猪头均亏损超300元,能繁母猪去化但“减母不减肉”延缓供给收缩;肉鸡亏损、蛋鸡盈利收窄,饲料消费整体缺乏增量,需求端难以对豆粕形成有效支撑。
- 地缘与宏观风险
- 中东地缘局势升级,原油价格大幅反弹,间接提振大豆估值;美元指数大幅波动,引发大宗商品整体异动。
- 资金风险
- 期货市场空头集中获利了结,资金快速离场引发盘面大幅反弹。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司