

- 秣宝资讯 >
- 玉米 >
- 惜售情绪升温叠加政策底锚定,进入“政策托底VS新粮上量”磨底期
惜售情绪升温叠加政策底锚定,进入“政策托底VS新粮上量”磨底期
本周提要
本周五玉米均价2230元/吨,环比跌0.27%,跌幅显著收窄。华北超跌后基层惜售升温,山东企业提价6-50元/吨;东北跌幅放缓,中储粮轮换收购(肇东2100元/吨)构筑政策底但非托市拉涨。C2701收于2212元/吨,2150-2230磨底。生猪均价9.76元/kg,能繁母猪降至3602万头。深加工利润持续修复提供底部承接。预计短期低位震荡,11月后有望企稳回暖。
一、现货市场动态
1. 价格走势
- 玉米现货:本周国内玉米现货市场呈现“华北低位反弹、东北跌幅放缓、区域分化加剧和全国均价窄幅震荡”的格局。全国玉米周五均价收于2230元/吨,环比下跌0.27%,同比下跌0.39%,本周跌幅已显著收窄。
- 区域分化
- 东北产区天气转好后新玉米陆续收割,企业报价涨跌互现,跌幅放缓,惜售与储备开收形成支撑,价格止跌趋稳:上周末降雨天气影响新粮收割进度及购销,东北玉米价格止跌趋稳;本周天气转好后新玉米陆续收割,但经历10月初集中下跌后,农户惜售情绪升温,叠加储备库陆续开收托底,东北玉米价格跌幅放缓。深加工企业根据到货灵活调价,吉林燃料乙醇、中粮榆树、内蒙古伊品下跌20元,绥化昊天、黑龙江万里润达下跌10元;但黑龙江成福、内蒙古阜丰小幅上调报价。东北正进入集中收割期,潮粮集中上量、陈粮贸易商出货意愿强,短期供应压力仍主导价格低位震荡。
- 华北产区新玉米收割基本结束,阶段性上量压力缓解,超跌后惜售情绪升温,价格低位反弹:阴雨天气影响新粮收割进度及购销,叠加粮价超跌后基层农户出现挺价惜售情绪,贸易商存粮意愿增加,市场上量有限。本周山东深加工企业到货保持百余辆的低位,企业接连提价刺激到货。截至本周四,山东深加工企业收购价格上移至2130-2224元/吨,较上周上涨6-50元/吨,贸易商报价普遍上涨10-20元/吨。华北阶段上市高峰已过,基层存棒惜售情绪渐起,价格维持低位窄幅震荡。
- 南北港口供应宽松,价格偏弱运行,粮企维持刚需采购:新陈共补,北方港口贸易商报价下跌10-20元/吨。锦州港15%水二等新季玉米收购价2125-2145元/吨。北方四港库存187.1万吨,去年同期不到73万吨,港口库存压力显著高于往年同期。南方港口及销区进口谷物供应宽松,下游用粮企业刚需采购,贸易商报价偏弱运行,蛇口港成交价2295元/吨附近。
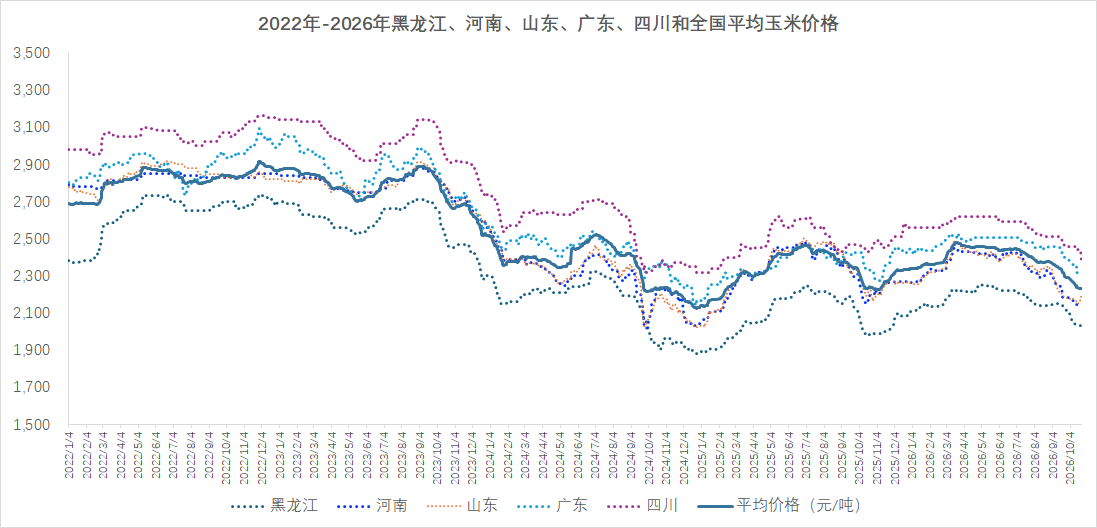
图1 主要省份和全国玉米平均价格走势
(数据来源:秣宝网)
2. 驱动因素
- 政策托底持续发力:
- 东北直属库轮换收购陆续启动,虽目前库点有限、价格不高,但明确释放底部信号,提振市场信心,对价格形成情绪支撑。
- 基层惜售情绪升温:
- 价格经历前期快速下跌后,农户对低价接受度下降,挺价惜售意愿增强,市场上量节奏放缓,支撑价格跌势放缓、局部反弹。
- 天气阶段性扰动:
- 阴雨天气影响新粮收割、晾晒与运输,阶段性减缓上量节奏,对短期价格形成支撑。
- 新粮供应压力仍存:
- 东北主产区新粮收割持续推进,潮粮集中上市阶段尚未结束,新陈粮源共同补充市场,整体供应宽松格局未发生根本改变,压制价格上行空间。
- 外盘超预期利空,压制国内反弹空间:
- USDA 10月WASDE报告超预期上调美玉米单产2.7蒲至181.2蒲/英亩(市场预期177.6),产量上调至160.34亿蒲,期末库存上调至18.49亿蒲(预期16.7亿),全球期末库存升至2.80亿吨、较9月增834万吨。
- CBOT玉米最新459.50美分/蒲,续创两个多月低点,较10月9日的502.75美分累计下跌8.6%,外盘叙事由“供应收紧”切换为“丰产宽松”。外盘的持续走弱对国内盘面形成情绪压制,限制了期货反弹的高度。
- 进口谷物替代延续,替代边际减弱,但到港压力仍在:
- 截至10月22日,广东港进口玉米完税价2298元/吨,与国产玉米价差收窄;但大麦价格2170元/吨、进口高粱2330元/吨,仍具备饲用成本优势,持续分流玉米需求。
- 下游需求整体偏弱:
- 畜禽养殖整体亏损,饲料企业保持随用随采节奏;深加工需求虽有边际改善但仍显平淡,原料采购以刚需为主,缺乏集中补库动力。
二、期货市场:主力合约(C2701)
- 走势回顾:
- 大连商品交易所玉米主力C2701合约本周先抑后扬,全周小幅收涨。本周五收盘价2212元/吨,较上周五上涨6元,涨幅0.27%;周五当日开盘2215元/吨,最高2219元/吨,最低2207元/吨,结算价2212元/吨,全周成交493197手,持仓1256394手,持仓量持续增加。近月合约C2611周五收盘价2181元/吨,较上周上涨4元,涨幅0.18%。
- 周内盘面走势分化:周初受新粮集中上量压力拖累,期价连跌三日;周四受基层惜售情绪升温、储备轮换托底预期提振,期价快速反弹重回2200元/吨上方,收回周内大部分跌幅,整体呈现低位震荡修复格局。
- 市场情绪:期货市场情绪处于“磨底观望、多空均缺乏强驱动”的状态。
- 期货市场多空博弈加剧,情绪边际改善。
- 空头逻辑:坚持新粮上市、供应宽松的基本面逻辑,逢高做空意愿尚存,但打压力度边际收敛。
- 多头逻辑:依托基层惜售、政策托底、超跌修复逻辑,低位布局意愿提升,市场氛围有所转暖。
- 整体分歧仍存,资金观望情绪较浓,趋势性行情尚未形成,短期以震荡修复思路为主。
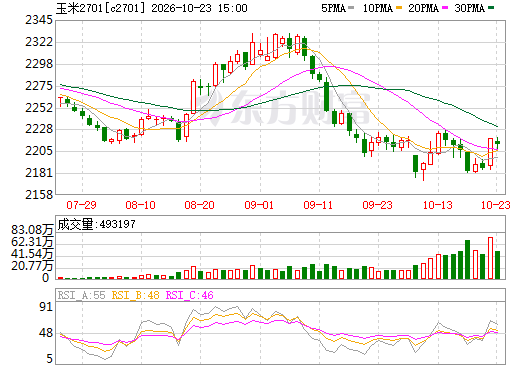
图2 大商所C2701玉米期货价格走势图(日k行情)
(截图来源:东方财富网)
三、周边市场和下游产业
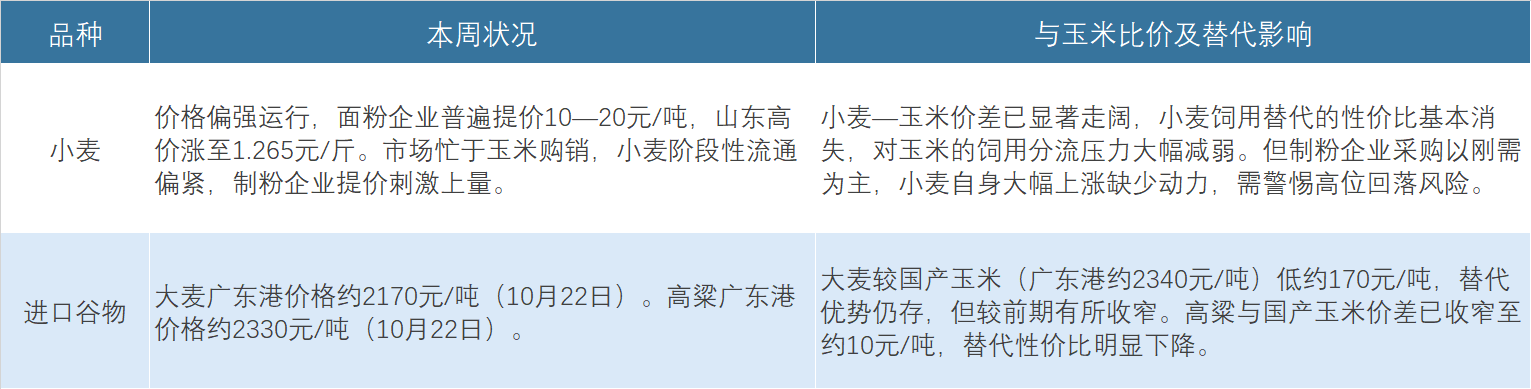
1. 替代谷物:替代品对玉米的压制边际递减是本周比价关系的重要特征。小麦退出饲用替代、高粱基本平水,意味着玉米在饲料配方中的相对性价比在改善,但这一利好的兑现需要饲料企业补库意愿的实质性回升,当前尚未看到。
表1 替代品市场
2. 养殖产业:养殖业整体呈现“猪价跌破10元、亏损持续扩大、产能去化艰难推进,禽端低位震荡、蛋价跌后止跌,饲料需求刚需为主”的格局。
- 生猪:
- 价格继续走弱,供应压力主导。本周全国生猪均价9.76元/kg,环比下跌2.34%,同比下跌14.54%。自繁自养本周亏损307.38元/头,环比增亏9.14%;外购养殖亏损174.09元/头。下旬规模场出栏积极性提升,散户出栏心态松动,叠加气温转凉后育肥增重加快,供应压力增加。尽管降温带动家庭消费边际改善,但终端承接力度不足,冻品库容率仍处高位,屠宰企业采购积极性下降。10月22日全国生猪均价进一步跌至9.49元/公斤。三季度末全国能繁母猪存栏3602万头,环比下降4.7%,同比下降10.7%,已低于3750万头的正常保有量目标。但PSY提升至23头以上部分对冲了母猪去化的效果,短期生猪存栏降幅滞后于母猪,供给仍偏宽松。对玉米饲用需求而言,母猪去化的远端利多与短期存栏高位的近端利空并存,短期饲料消费仍以刚需为主。
- 肉禽与蛋禽:
- 低位震荡,亏损收窄。本周主产区毛鸡均价6.36元/公斤,环比持平。鸡肉冻品库存高位,屠宰企业加价采购意愿减弱;鸡苗价格2.24元/羽,环比涨2.75%。肉鸡养殖亏损收窄,种鸡企业亏损减少。
- 蛋价跌至低位后止跌。本周鸡蛋棚前批发价3.67元/斤,主产区蛋价低点跌至3.6元/斤,养殖端低价惜售情绪增强,本周后期止跌窄幅反弹。蛋价跌至相对低位后淘鸡节奏加快,淘鸡价格跌至4.7元/斤。终端需求仍处季节性淡季,下旬蛋价涨幅空间有限。
畜禽存出栏高位略降,饲料企业玉米库存维持在24-25天的低位,随用随采为主。多元化谷物替代对玉米消费的挤占正在边际减弱,2-3季度饲料中玉米饲用消费偏弱,但10月随着新玉米上市、玉米性价比改善,饲用消费有明显升温,饲料企业已开始补库存。
3. 深加工产业
- 运行情况:
- 行业开工率持续回升。截至10月22日,全国玉米淀粉行业开工率54%,较上周上调1个百分点;全国酒精行业开工率53%,较上周上调3个百分点。10月8日至14日当周全国玉米加工总量66.26万吨,淀粉行业开机率58.79%。
- 利润与消费:
- 加工利润持续修复是深加工需求韧性的核心支撑。原料玉米价格大幅下跌后,深加工成本端明显下移,黑龙江淀粉利润已转正,山东、吉林在盈亏线附近修复。淀粉开机率维持在58%上下,企业并未因下游产品偏弱而减开机,部分企业还在逢低承接潮粮建立库存。深加工在当前价格区域提供了真实的需求承接,是玉米底部支撑的重要来源之一,但其利润修复尚不均衡,区域分化,对价格的向上拉动有限。
四、核心矛盾与后市展望
1. 短期矛盾(至10月底):核心矛盾在于新粮供应宽松的基本面与基层惜售、政策托底的底部支撑之间的博弈。
- 供应端,东北新粮仍处集中上市期,整体供应宽松,持续压制价格上行。
- 需求端,下游整体持续偏弱,缺乏增量支撑。
- 基层惜售情绪升温减缓上量节奏,储备轮换收购托底预期增强,封杀价格大幅深跌空间。
- 多空因素交织下,玉米价格从加速下跌转入低位震荡阶段,反弹高度取决于政策托底力度与需求恢复节奏。
2. 中期驱动(11月至12月)
- 新粮上市高峰过后的售粮节奏转换:11月起东北潮粮集中上量阶段逐步收尾,高水分粮源消化后,干粮占比提升,基层惜售的议价能力将增强。
- 中储粮收购强度是否出现“增量”:当前中储粮以轮换收购为主,库点有限、价格卡在深加工之上、贸易商之下,作用是“托底不抬价”。直属库开秤和分公司采购目前更多是试探性动作,当流拍频繁出现时,真正的底部确认可能需要增储力度的加码。政策收储的“量”而非“价”,将决定底部抬升的斜率。
- 基层潮粮抛售高峰何时结束,决定市场底的确认时点。10月下旬至11月上旬仍是东北潮粮集中上市窗口,高水分粮源不宜存储,农户被动售粮压力仍在。11月气温下降后,潮粮更易储存,持粮主体惜售情绪或进一步升温,价格有望止跌企稳。但需警惕东北升温、降雨导致粮质分化,引发恐慌性售粮的风险。
- 深加工利润修复的持续性:深加工是当前需求端为数不多的亮点。若淀粉、酒精利润继续修复,开机率维持高位,深加工对玉米的消耗将保持在偏好水平。但深加工利润的修复本身依赖于原料价格偏低,一旦玉米价格反弹,利润空间将再度压缩,这是深加工需求的“自我限制”特征。
- 饲料企业补库的潜在弹性:饲料企业玉米库存处于24-25天的低位,能繁母猪存栏降至3602万头意味着远期饲用消费中枢下移,但短期生猪存栏仍高、禽类存出栏高位,饲用刚需的基数并未坍塌。若玉米价格在2150-2200区域企稳,饲料企业存在从“随用随采”转向“适度建库”的补库弹性,这是四季度需求端最值得关注的边际变量。
- 进口谷物到港压力仍在,但边际影响递减。9-12月巴西谷物到港预计436万吨,高粱、大麦仍具一定价格优势。但随着国内玉米价格跌至低位,进口谷物的相对优势收窄,对国内市场的边际压制力度有望逐步减弱。
3. 价格预判:综合来看,当前玉米市场处于“新粮上量压力主导、政策托底与成本支撑渐显、弱势筑底”的阶段。
- 现货:短期低位震荡磨底,全国玉米均价运行区间预计在2150-2280元/吨。10月下旬新粮上量压力仍占主导,但基层惜售与政策托底限制下行深度。11月后随着上市高峰消退、多元主体建库启动,价格有望止跌企稳、温和回暖,但反弹高度受制于港口高库存和饲料需求的恢复节奏。
- 期货(C2701):短期在2160-2280元/吨区间运行,核心博弈区间2150-2230。新粮卖压集中释放后的波段低多机会值得关注,上方2220-2230区域的突破需要现货企稳或政策增量信号的配合,否则反弹空间有限。
五、操作建议
- 对于供应方(农户和贸易商):不宜在成本线附近恐慌性抛售,但也不宜对反弹高度寄予过高期待。东北潮粮水分偏高、储存风险实在,地趴粮根据自身条件灵活安排,避免霉变造成额外损失;优质干粮可适度观望,等待11月上市高峰过后的企稳窗口和多元主体建库需求。华北存棒惜售的农户需权衡储存条件与资金成本,价格反弹至心理价位可分批出货。当前处于“政策底初现、市场底待确认”的阶段,不宜重仓抄底。
- 期货投资者:C2701合约以区间震荡思路操作,严格设置止损。反弹至2250-2280元/吨区间可轻仓试空;回落至2160-2190元/吨区间不盲目追空,可轻仓试多博政策预期行情,波段操作、及时止盈,重点跟踪政策收购进展与基层售粮心态变化。
- 用粮企业(饲料、深加工):深加工企业可继续利用原料成本低位窗口维持偏高开机和逢低建库,利润修复窗口的持续性取决于玉米价格,不宜等待过久。饲料企业库存处于低位,可逐步从“随用随采”转向适度建立安全库存,重点关注2150-2200区域的采购性价比,大规模建库建议等待新粮卖压集中释放后再做决策。
六、风险提示
- 新粮上量高峰超预期的风险:东北潮粮集中上市仍在推进,若气温回暖导致地趴粮集中抛售,供应压力可能阶段性加剧,2150支撑面临考验。
- 中储粮轮换收购“托而不举”的风险:当前收购性质为轮换补库而非大规模托市,库点有限、总量受限。若市场将轮换收购误读为趋势性托市而过度看涨,预期差修正可能带来价格回撤。
- 港口高库存的持续压制风险:北方四港库存187.1万吨,去年同期不到73万吨,港口去库速度若持续偏慢,将对盘面和现货形成持续压制。
- 生猪产能去化的远端利空传导风险:能繁母猪已降至3602万头,PSY提升部分对冲去化效果,但中期饲用消费中枢下移的方向较为确定,饲料需求的恢复弹性不应高估。
- 天气与粮质分化的双向风险:华北秋雨干扰上量是短期利多,但东北高水分玉米的霉变风险是潜在利空。若局部粮质出现问题,可能引发阶段性恐慌售粮;同时达标干粮的优粮优价分化将加速。
- 外盘风险:美玉米新作丰产预期强化,国际粮价大幅回调,拖累国内市场情绪。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司