

您的位置:
- 秣宝资讯 >
- 玉米 >
- 直属库开收托底vs新粮上量压力,玉米市场进入筑底博弈
直属库开收托底vs新粮上量压力,玉米市场进入筑底博弈
更新时间: 2026-10-19 11:06 作者: 秣宝网 浏览量: 1377
本周提要
本周五玉米均价2237元/吨,环比跌1.13%。东北新粮集中上量,黑龙江折干价一度跌破2000元/吨,但直属库开收托底,市场情绪好转。C2701周五收于2206元/吨,周涨0.64%,2180-2230区间企稳。USDA 10月报告利空兑现,小麦-玉米价差走阔至300元/吨,饲用替代大幅减弱。生猪跌破10元/kg,亏损扩大。预计短期弱势筑底,关注政策收储节奏及天气对粮质影响。
一、现货市场动态
1. 价格走势
- 玉米现货:本周,国内玉米现货市场整体呈现“东北跌势趋缓、华北低位震荡、政策托底信号初现”的格局,延续弱势磨底。全国玉米周五均价收于2237元/吨,环比下跌1.13%,同比略涨0.31%。全国玉米日均价在周初一度下探至2210元/吨附近,刷新2025年11月中旬以来新低,但随着政策收储信号发酵,周后期明显回暖。东北深加工企业14%水分新玉米挂牌价降至1982~2140元/吨,黑龙江部分地区折干价一度跌破2000元/吨。华北深加工企业主流收购价2110~2280元/吨,同比低50~150元/吨。
- 区域分化
- 东北产区新玉米收割范围持续扩大,潮粮集中上量,价格重心不断下移,黑龙江多家深加工企业跌破2000元/吨,同时直属库开收托底:截至本周四,东北深加工企业收购区间移至1970-2130元/吨,较上周五下跌10-30元/吨。但随着东北直属库轮换收购正式启动,市场情绪出现好转。中储粮黑龙江肇东直属库收购价格2100元/吨,双鸭山直属库宝清库点收购价格2010元/吨。虽然目前库点不多、价格不高,但政策托底的信号意义明显。周三黑龙江成福、绥化象屿、通辽梅花均上涨20元/吨,市场情绪较前期明显回暖。
- 华北产区价格低位震荡,整体跌多涨少,深加工企业根据到货灵活调整收购价,但到货量高位回落:山东深加工到货维持800-1100辆,同比偏低。降雨天气影响上量,叠加今年华北粮质偏好,部分贸易商收购叠加外流量趋增,深加工到货受限,企业根据到货灵活调整价格,跌多涨少。截至本周四,山东深加工企业收购区间移至2110-2226元/吨。目前基层存挺价情绪,华北大半已收割,供应压力有所减弱,农户惜售情绪渐浓,短期跌幅受到抑制。
- 南北港口受上周末市场传闻国储、国有企业等收购主体在东北全面启动收购影响,支撑北方港口价格低位反弹,政策预期提振,周内累计上涨10-30元/吨:截至10月8日,辽宁锦州港二等玉米收购价降至2150~2160元/吨,平舱价报2200元/吨,周环比下跌20元/吨。北方四港玉米库存167.4万吨,周环比增加6.3万吨。广东蛇口港散船玉米主流报价2280~2300元/吨,较9月底下跌60元/吨。南北港口发运持续倒挂,南方港口内贸玉米库存偏低,但外贸库存仍对价格形成压制。
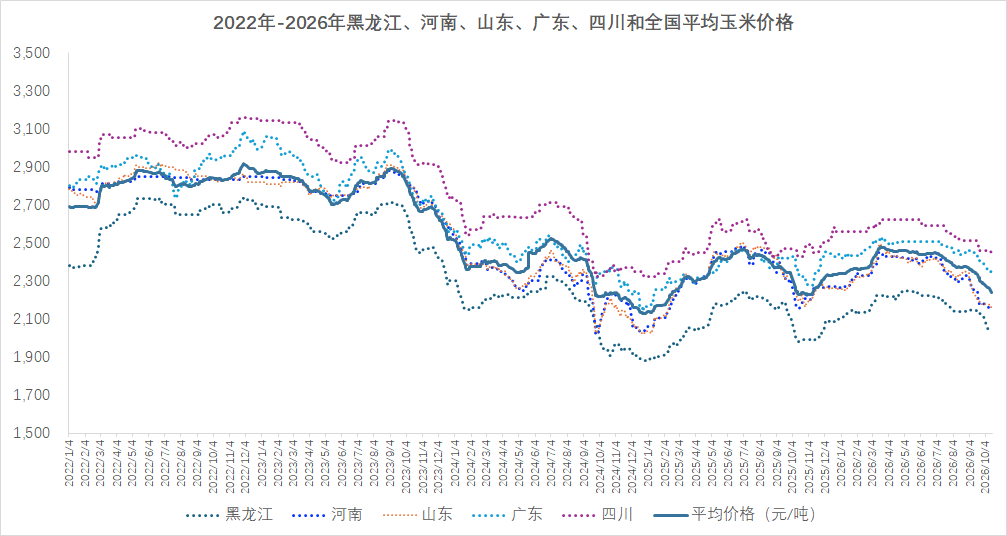
图1 主要省份和全国玉米平均价格走势
(数据来源:秣宝网)
2. 驱动因素
- 政策托底预期升温,东北直属库开收是本周最核心的边际变化:
- 中储粮东北直属库启动新粮轮换收购,释放明确价格底部信号,提振市场信心,一定程度对冲供应压力,成为本周最核心的利多因素。市场传闻后续国储、国有企业等收购主体或在东北全面启动收购,进一步强化托底预期。
- 新粮集中上量,供应压力仍存:
- 东北主产区新季玉米进入集中收割期,农户售粮积极性高,潮粮集中上市,阶段性供应压力持续释放,推动开秤价继续下探,是压制价格的核心基本面因素。
- 多元谷物替代持续:
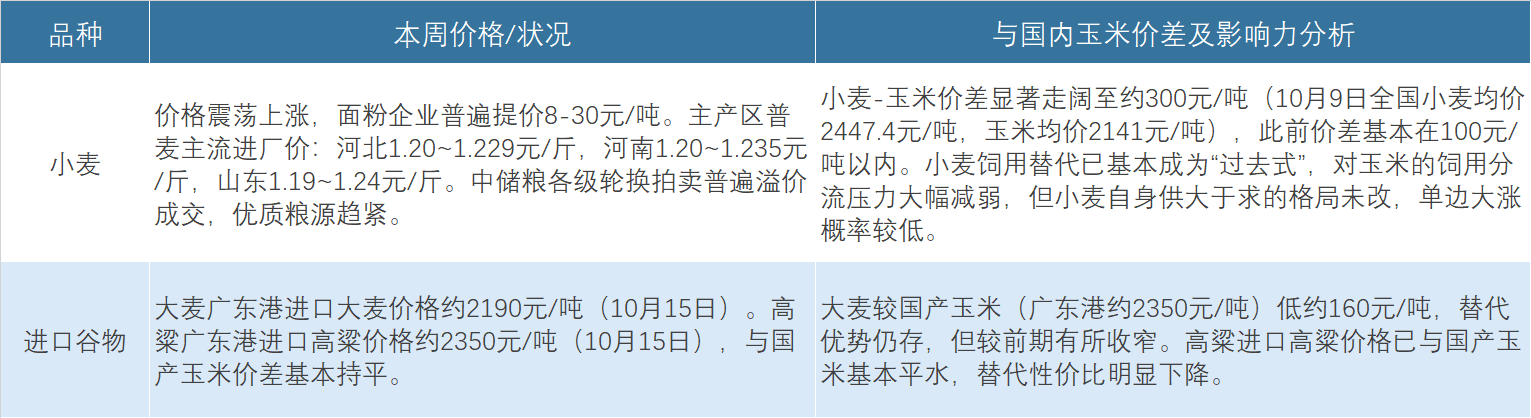
- 截至10月15日,广东港进口玉米完税价2345元/吨,与国产玉米价差大幅收窄;但大麦价格2190元/吨、进口高粱2350元/吨,仍具备饲用成本优势,饲料企业配方替代常态化,持续分流玉米需求。
- 下游需求整体偏弱:
- 畜禽养殖整体亏损,饲料企业保持随用随采节奏;深加工需求整体平淡,原料采购以刚需为主,缺乏集中补库动力。
- 超跌后挺价情绪升温:
- 价格快速下探后,农户与贸易商惜售情绪边际回升,企业到货量随价格下跌出现波动,阶段性支撑价格跌势放缓。
- 天气扰动供应节奏:
- 大范围降雨、局地降雪影响新粮收割、晾晒与运输,阶段性减缓上量节奏,对价格形成短期支撑。
二、期货市场:主力合约(C2701)
- 走势回顾:
- 大连商品交易所玉米主力合约切换至C2701,本周震荡偏强,结束连续下跌态势。本周五收盘价2206元/吨,较上周五上涨14元,涨幅0.64%;周五当日开盘2212元/吨,最高2217元/吨,最低2197元/吨,结算价2207元/吨,全周成交492161手,持仓1092016手,持仓量持续增加。近月合约C2611本周五收盘价2177元/吨,较上周上涨15元,涨幅0.69%。
- 周内盘面受政策预期驱动,上周末受北港价格反弹、东北储备库开收传闻带动,市场对政策托底的预期增强,多头资金入场推动期价震荡上行,整体呈现低位修复格局。但新粮上市的基本面压力仍在,反弹幅度受到明显制约。
- 市场情绪:从上周的“偏空主导”转向“谨慎企稳、等待政策信号”。
- 期货市场多空情绪边际改善,空头动能有所减弱。
- 空头逻辑:坚持新粮上市、供应宽松的基本面逻辑,逢高做空意愿仍存,但打压力度边际收敛。
- 多头逻辑:依托“政策底”预期是情绪修复的核心锚点、超跌修复逻辑,低位布局意愿提升,市场氛围有所转暖。
- “底部≠反转”是当前市场的普遍共识,整体市场分歧仍存,观望情绪仍浓,政策托底力度与新粮上市节奏将成为后续方向的关键决定因素,短期以震荡修复思路为主。
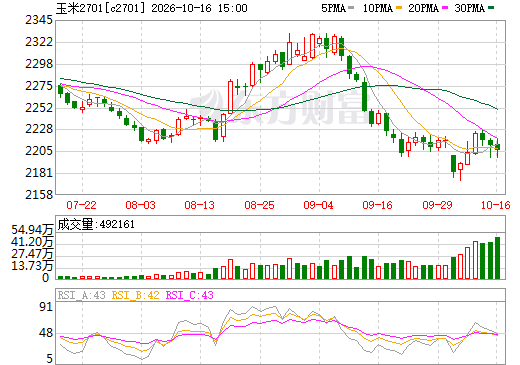
图2 大商所C2701玉米期货价格走势图(日k行情)
(截图来源:东方财富网)
三、周边市场和下游产业
1. 替代谷物:替代谷物相较国产玉米替代优势收窄。
表1 替代品市场
2. 养殖产业:养殖业整体呈现“猪价跌破10元、亏损持续扩大、产能去化艰难推进”的格局。
- 生猪:
- 价格跌破10元/kg,自繁自养亏损扩大。本周全国生猪均价9.99元/kg,环比下跌2.47%,同比下跌8.84%。中旬起生猪出栏节奏加快,叠加前期压栏猪源集中释放,供应压力增大;而节后消费进入阶段性淡季,屠宰企业开工率下降,以销定宰下采购积极性偏弱,二次育肥观望情绪浓厚,供强需弱格局下猪价持续下探。10月磨底尚未结束,真正的变量在11月。10月下旬起伴随阶段性供应压力出清、二次育肥补库启动以及旺季消费预期落地,生猪行情重心有望稳步抬升;11月下旬至12月南方腌腊集中启动,屠宰量有望环比提升20%-25%,但在冻品高库存和供给充裕的双重压制下,四季度更可能呈现“震荡上行、重心上移”而非单边大涨。
- 肉禽与蛋禽:
- 价格涨后震荡,养殖亏损继续减少。本周主产区毛鸡均价6.36元/公斤,环比上涨3.25%,同比下跌7.42%。鸡肉冻品库存高位,屠宰企业加价采购意愿减弱;鸡苗价格持续上涨至2.18元/羽,环比涨12.37%。肉鸡养殖亏损继续减少,种鸡企业亏损减少,孵化企业盈利。
- 蛋价跌至3.8元/斤后低位震荡。10月上旬食品厂需求偏弱,终端以刚需采购为主,多数产区库存高于2天,主产区蛋价跌至3.8元/斤。东北、华中地区淘鸡节奏加快,淘鸡价格震荡偏弱。部分产区库存依旧偏多,终端需求仍处季节性淡季,中旬蛋价反弹空间不大。
畜禽存出栏高位略降,多元化谷物替代玉米消费的挤占正在边际减弱。2-3季度饲料中玉米饲用消费偏弱,但10月随着新玉米上市,玉米饲用消费明显升温。饲料企业玉米库存处于近六年历史同期最低位,因未到集中补库期,叠加终端需求减少,饲企仍以消耗玉米库存为主。
3. 深加工产业
- 运行情况:
- 行业开工率小幅下行。截至10月15日,全国玉米淀粉行业开工率53%,较上周下调2个百分点;全国酒精行业开工率50%,较上周上调3个百分点。深加工企业原料库存同步回升,玉米深加工企业库存256.9万吨(10-16)虽仍处同期偏低,但较前期明显回升;深加工开工率58.79%、周度消费119.94万吨维持回暖,淀粉行业景气度向好。深加工企业正利用新粮上市、潮粮成本优势逢低建立库存。
- 利润与消费:
- 加工利润明显修复。玉米价格明显下跌,原料成本跌幅远大于酒精、淀粉跌幅,企业利润显著改善。新季玉米上市带来的成本下降是利润修复的核心驱动,深加工消费带来的需求支撑较为明显,成为当前玉米需求端为数不多的亮点。
四、核心矛盾与后市展望
1. 短期矛盾(至10月下旬):核心矛盾在于新粮集中上市的供应压力与政策托底预期、种植成本支撑的博弈。
- 供应端,东北新粮集中收割、农户售粮积极,阶段性供应宽松,持续压制价格上行。
- 需求端,下游整体偏弱,缺乏增量支撑。
- 中储粮轮换收购启动释放托底信号,叠加种植成本与超跌后挺价情绪,封杀价格大幅深跌空间。
- 多空因素交织下,玉米价格从加速下跌转入低位震荡修复阶段,后续反弹高度取决于政策托底力度。
2. 中期驱动(10月下旬至11月)
- 东北新粮上市高峰与政策收储的节奏博弈:10月中下旬东北新粮进入上市高峰期,供应压力迎来峰值。但中储粮收储的规模与节奏将成为决定价格底部的核心变量。若收储力度超预期,将有效对冲上量压力;若仅维持“托底而不推涨”的基调,价格在成本线附近震荡筑底的概率更大。
- 基层惜售与粮质分化的演变:华北农户惜售情绪渐浓,东北在价格跌破成本线后惜售心态亦有升温。但天气导致的霉变风险是双刃剑——若局部粮质出现问题,持粮主体恐慌性抛售可能进一步压低价格;同时达标干粮的优粮优价分化将加速。
- 深加工建库需求与饲料刚需的共振:深加工企业正利用新粮低价窗口积极建库,开工率与消费量维持回暖态势。饲料企业库存处于历史低位,随着新粮价格企稳,补库需求有望逐步释放,形成需求端的边际改善。
- 替代品比价关系的持续调整:小麦-玉米价差走阔至约300元/吨,小麦饲用替代大幅减弱,玉米在饲料配方中的性价比相对提升。进口高粱已与国产玉米基本平水,大麦仍有一定优势但较前期收窄。替代品对玉米的压制边际递减。
3. 价格预判:综合来看,当前玉米市场处于“新粮上量压力主导、政策托底与成本支撑渐显、弱势筑底”的阶段。
- 现货:短期东北上量压力仍在,但直属库开收和基层惜售提供底部支撑,价格继续深跌空间有限。华北在天气扰动下可能出现阶段性上量减少和局部反弹,但雨停后反弹难以持续。预计全国玉米均价运行区间在2150-2280元/吨。10月下旬随水分下降、低价粮源减少与多元主体建库回暖,价格有望逐步止跌并进入震荡筑底。
- 期货(C2701):短期围绕2180-2230元/吨区间震荡,下方有种植成本和政策托底支撑,上方受新粮上量压力和USDA利空压制。浙商期货建议反弹压力位轻仓试空、回落支撑区等待企稳后再逢低布局远月多单。中期关注中储粮收储节奏及深加工/饲料补库力度的边际变化。
五、操作建议
- 对于供应方(农户和贸易商):不宜在成本线附近恐慌性抛售。东北潮粮水分偏高、保管难度大,但价格已跌至种植成本附近,直属库开收信号明确。优质干粮可适当观望等待政策收储启动后的阶段性机会;潮粮根据自身储存条件灵活安排,避免因霉变造成额外损失。
- 期货投资者:C2701合约以区间震荡思路操作,严格设置止损。反弹至2230-2250元/吨区间可轻仓试空;回落至2150-2180元/吨区间不盲目追空,可轻仓试多博政策预期行情,波段操作、及时止盈,重点跟踪政策收购进展与主产区天气变化。
- 用粮企业(饲料、深加工):深加工企业可继续利用新粮低价窗口逢低建库,当前加工利润修复、开工回暖,原料成本优势窗口有限。饲料企业库存处于历史低位,可逐步启动新粮采购,但新粮后熟期需要,大规模建库建议在10月下旬至11月进行,关注华北价格洼地和东北烘干粮的性价比。
六、风险提示
- 新粮集中上量高峰的阶段性抛压风险:10月下旬东北新粮进入上市高峰期,供应压力峰值可能对价格形成进一步压制。
- USDA报告后外盘继续下行的情绪压制风险:10月报告单产和库存上调幅度超预期,CBOT盘中一度跌超6%,若外盘继续走弱,将对内盘情绪形成持续压制。
- 天气导致粮质分化的双向风险:17-18日东北强降雨、大风及局地暴雪,若导致地趴粮霉变,可能引发恐慌性抛售;同时达标干粮的优粮优价溢价将快速拉大。
- 生猪养殖深度亏损拖累饲用需求的风险:自繁自养已连续9个月亏损,猪粮比跌破一级预警线,饲料企业采购极为谨慎,饲用需求短期难以有效放量。
- 政策收储力度不及预期的风险:当前直属库开收库点有限、价格不高,若后续收储规模不及市场预期,政策托底效果可能被稀释。
- 外盘风险:美玉米新作丰产预期强化,国际粮价大幅回调,拖累国内市场情绪。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
本文章为秣宝网用户专享,登录后可查看全部内容
点击前往登录
相关推荐


 上海秣宝电子商务有限公司
秣宝公众号
微信小程序
联系我们
市场合作:webmaster@mobaobuy.com
电话:021-23561091(工作日09:00 ~ 18:00)
地址:上海市徐汇区中山西路2025号永升大厦8楼805
秣宝公众号
微信小程序
©2018-2023上海秣宝电子商务有限公司沪ICP备2020029938号-2