

- 秣宝资讯 >
- 玉米 >
- 惜售升温叠加政策底锚定,玉米市场进入磨底修复窗口
惜售升温叠加政策底锚定,玉米市场进入磨底修复窗口
本周提要
本周五玉米均价2242元/吨,环比涨0.53%,华北惜售反弹、东北止跌企稳。中储粮东北直属库开秤(虎林2060元/吨)构筑政策底但性质为轮换托底。C2701周五收于2221元/吨,2180-2230区间震荡。生猪均价9.30元/kg,能繁母猪降至3602万头。深加工利润区域分化,饲料库存低位。预计短期低位震荡偏强,关注东北上冻后上量节奏及政策增量信号。
一、现货市场动态
1. 价格走势
- 玉米现货:本周五国内玉米均价为2242元/吨,环比上涨0.53%,同比上涨0.63%。本周国内玉米价格整体延续低位反弹,呈现震荡偏强走势,基层挺价情绪渐起,市场流通节奏放缓,华北产区价格持续反弹,东北产区价格止跌进入震荡区间。
- 区域分化
- 东北产区随着天气降温叠加中储粮收购范围扩大,基层农户挺价意愿增强,玉米价格止跌企稳,局部地区出现小幅反弹:吉林燃料乙醇累计上涨40元/吨,龙凤淀粉、京粮龙江上涨10元/吨,北安象屿、绥化昊天潮粮上涨10-20元/吨;但中粮榆树下跌20元/吨,内蒙古伊品下跌10元/吨,企业根据到货灵活调价。中储粮在东北陆续开秤收购,黑龙江虎林直属库新季国标三等玉米挂牌价2060元/吨,鸡西直属库三等2030元/吨,截至10月23日当周黑龙江已有4家直属库开收新粮,挂牌价均在2000元/吨以上,明显高于当地深加工潮粮收购价。
- 华北产区基层农户挺价情绪较为浓厚,深加工企业到货持续偏低,企业接连提价吸量,玉米价格延续涨势,成为全国最强势区域:截至本周四,山东深加工企业收购价格上移至2210-2264元/吨,较上周上涨10-60元/吨,贸易商报价普遍上涨10-30元/吨。山东深加工晨间到车量一度萎缩至170-200辆的偏低水平,企业连续提价10-60元/吨。华北集中上量高峰已过,今年粮质偏好叠加超跌后价格不及预期,惜售情绪推动价格基本筑底。
- 南北港口受东北粮价上涨叠加期货盘面偏强带动,南北港口报价跟涨,库存累积:北方四港库存已累积至219.5万吨,周环比增加32.4万吨,同比增幅显著,港口去库压力仍是压制价格反弹高度的重要约束。期货连涨带动现货情绪修复,南北港口报价同步上涨10-20元/吨。
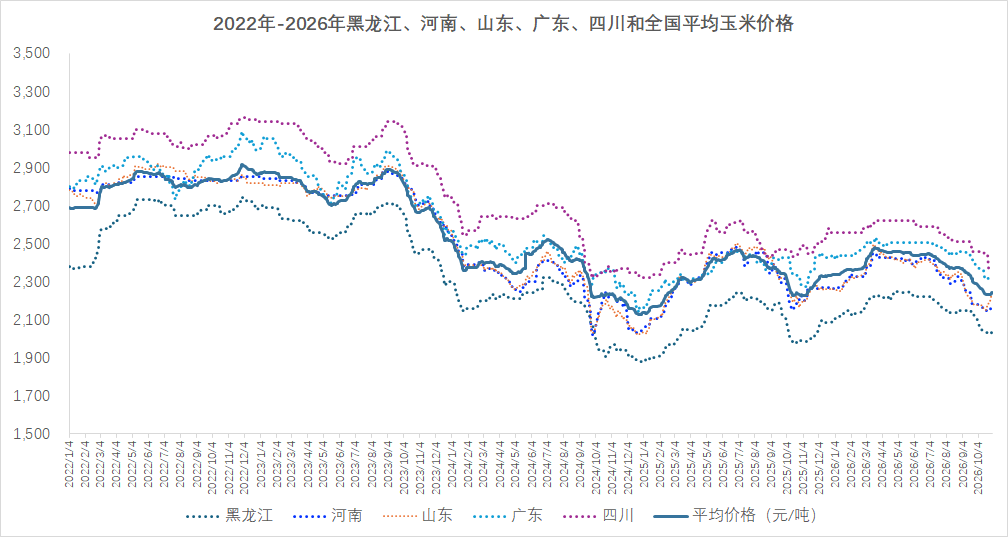
图1 主要省份和全国玉米平均价格走势
(数据来源:秣宝网)
2. 驱动因素
- 基层惜售情绪的系统性升温:
- 华北产区集中上量高峰已过,前期价格超跌后农户售粮意愿下降,挺价情绪逐步浓厚,市场流通粮源减少,支撑价格反弹;东北产区随着气温下降,潮粮保管压力减轻,农户观望情绪增强,对价格形成托底支撑。
- 深加工企业补库需求稳中有增,成为需求端最确定的支撑:
- 华北深加工企业前期库存消耗后,到货量持续偏低,企业被动提价催粮,收购价连续上调带动区域价格重心上移。
- 中储粮轮换收购构筑政策底:
- 东北直属库开秤价格设置在2000-2100元/吨区间,高于当地深加工潮粮收购价,为基层售粮提供了底线通道;但库点有限、收的是标准品干粮,且性质为常规轮换补库,不构成无限量敞开收购的增量托市。
- 小麦饲用替代已基本退出,玉米性价比回归:
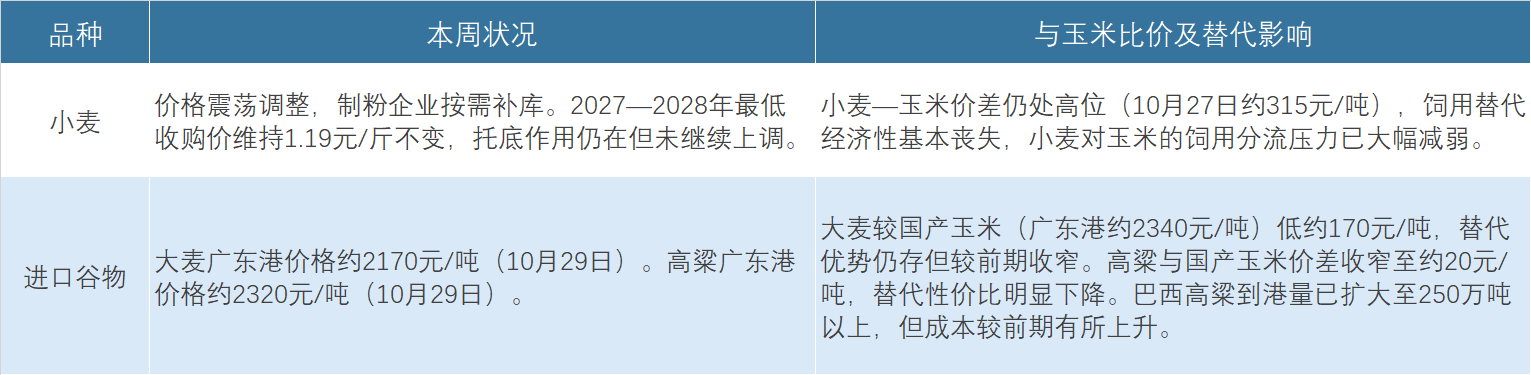
- 小麦-玉米价差处于高位,饲用小麦缺乏经济性,饲料配方正在向玉米回归,前期压制玉米需求的重要力量已系统性消退。这一结构性变化是玉米需求端在养殖深度亏损背景下仍能保持一定韧性的重要原因。
- 进口谷物替代压力仍存:
- 进口大麦、高粱价格优势依然明显,1-8月三大饲用谷物进口量已接近2025年全年水平,对国内玉米饲用消费形成一定挤占,限制价格上涨空间。
- 外盘利空已被部分计价,但情绪压制仍在:
- USDA 10月报告将美玉米单产上调至181.2蒲/英亩、期末库存调增至18.49亿蒲,CBOT玉米一度跌至459.50美分/蒲的两个多月低点。外盘由“供应收紧”叙事切换为“丰产宽松”,对内盘形成情绪压制,但国内盘面在2180-2230区间已反复消化这一利空。
- 下游需求整体偏弱:
- 畜禽养殖整体亏损,饲料企业保持随用随采节奏;深加工需求虽有边际改善但仍显平淡,原料采购以刚需为主,缺乏集中补库动力。
二、期货市场:主力合约(C2701)
- 走势回顾:
- 大连商品交易所玉米主力合约C2701本周五收盘价为2221元/吨,较上周五上涨9元/吨,环比涨幅0.41%。周五当日2701合约开盘2216元/吨,最高2223元/吨,最低2209元/吨,结算价2216元/吨,成交量463227手,持仓量1273069手。
- 本周盘面走势呈现窄幅震荡偏强特征,受现货小幅反弹提振,连玉米期价连续三日上涨,周四冲高后有所回落,但始终站稳2200元/吨整数关口上方。整体来看,市场在供应压力未减与农户惜售情绪的博弈中维持窄幅震荡格局,多空双方均未形成明显趋势性力量。
- 市场情绪:期货市场情绪处于“磨底观望渐明、多空均缺乏强驱动等待催化”的状态。
- 空头逻辑:新季玉米集中上市大周期未变,东北产区上量高峰尚未完全到来,整体供应压力仍存;生猪养殖深度亏损制约饲料需求,进口谷物替代持续,需求端支撑力度有限。
- 多头逻辑:基层惜售情绪升温,现货价格止跌反弹,中储粮收购托底,玉米价格阶段性筑底信号显现;下游饲料企业新季玉米采购逐步启动,饲用消费边际改善。
- 资金面:主力合约持仓维持百万手以上高位,市场参与度较高,但资金以日内短线交易为主,趋势性持仓意愿不强,盘面波动收窄。
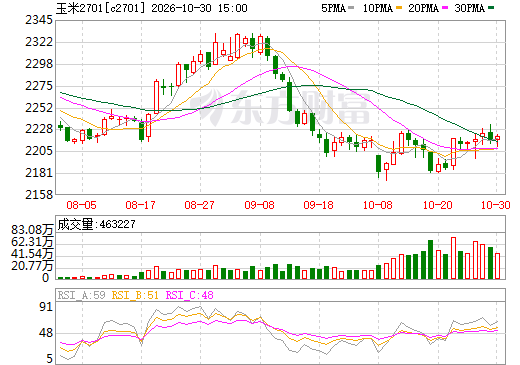
图2 大商所C2701玉米期货价格走势图(日k行情)
(截图来源:东方财富网)
三、周边市场和下游产业
1. 替代谷物:替代品对玉米的压制边际递减是本周比价关系的重要特征。小麦退出饲用替代、高粱基本平水,意味着玉米在饲料配方中的相对性价比在改善,但这一利好的兑现需要饲料企业补库意愿的实质性回升。
表1 替代品市场
2. 养殖产业:养殖业整体呈现“猪价逼近9元、亏损持续扩大、产能去化实质推进但短期存栏仍高,禽端低位震荡、蛋价反弹后空间受限,饲料需求刚需为主、新粮上市带动边际回暖”的格局。
- 生猪:
- 价格逼近9元/kg,亏损持续扩大。本周全国生猪均价9.30元/kg,环比下跌4.66%,同比下跌23.76%;自繁自养本周亏损359.42元/头,环比增亏16.93%。东北、华北、西南、西北部分低价区已跌破9元/kg。供应端,下旬规模场出栏节奏加快,区域疫病增多导致散户认卖意愿提升,出栏均重上升;需求端,南方大规模腌腊备货尚未启动,冻品库存高企,二次育肥承接能力不足。产能去化的中长期信号在强化:三季度末全国能繁母猪存栏3602万头,同比下降10.7%、环比减少178万头,首次实质性跌破3750万头正常保有量红线,对应2027年二季度商品猪出栏将明显收缩。但对当前玉米饲用需求而言,短期存栏仍高、养殖深度亏损,饲料企业采购仍以刚需为主。
- 肉禽与蛋禽:
- 低位震荡,亏损收窄。本周主产区毛鸡均价6.36元/公斤,环比持平。国家发改委测算肉鸡养殖预期亏损1.59元/只,鸡料比价1.93低于平衡点2.11。肉鸡养殖亏损继续收窄,但鸡肉冻品走货不快,补栏意愿一般。
- 蛋价反弹后窄幅震荡。本周鸡蛋棚前批发价3.99元/斤,主产区蛋价涨至4.0元/斤。国家发改委测算蛋鸡养殖每只盈利11.16元,蛋料比价2.94高于平衡点2.74。电商双十一促销备货提供短期支撑,但大码蛋货源偏多、老鸡淘汰节奏放缓,下旬蛋价涨幅空间有限。
畜禽存出栏高位略降,饲料企业玉米平均库存25.62天,环比增加2.69%,同比+6.47%,但仍处近六年同期低位,主动建库意愿不强。养殖端深度亏损压制饲用需求的向上弹性,但刚性基数仍在,10月随着新玉米上市,玉米饲用消费较2-3季度有明显升温。
3. 深加工产业
- 运行情况:
- 行业开工率小幅波动。截至10月29日,全国玉米淀粉行业开工率53%,较上周下调1个百分点(山东局地产线检修);全国酒精行业开工率53%,较上周持平。全国149家主要深加工企业周度玉米消耗量136.74万吨,环比增加1.67万吨,开工率58.91%。
- 利润与消费:
- 深加工利润区域分化,整体处于盈亏线附近。黑龙江玉米酒精理论盈利仍较可观,但吉林淀粉理论效益已降至盈亏平衡点附近,进一步抑制企业主动提价的意愿。深加工企业玉米库存268.1万吨(10月23日当周),周环比增加4.4%,企业正利用新粮低价窗口逆势建库。淀粉走货良好、库存小幅下降,但原料价格反弹后行业加工亏损略有扩大。深加工在当前价格区域提供了真实的需求承接,是底部支撑的重要来源,但其利润修复的不均衡性决定了对价格的向上拉动有限。
四、核心矛盾与后市展望
1. 短期矛盾(至11月上旬):核心矛盾在于基层惜售与政策托底带来的底部支撑,对抗新粮上量高峰未过与港口高库存的顶部压制。
- 供应端,一方面,2026/27年度新季玉米丰产格局明确,东北主产区大规模上市正在推进,整体供应压力仍存,限制价格上行空间;另一方面,前期价格超跌后,华北农户惜售情绪升温,上量节奏放缓,东北中储粮收购托底,价格下行阻力增大。供需双方进入僵持阶段,现货价格呈现震荡筑底特征。
- 需求端,下游养殖端生猪深度亏损,肉禽整体低迷,饲料需求恢复力度有限;深加工行业利润亏损,开工率提升乏力。需求端整体偏弱制约价格反弹高度,但玉米种植成本构成底部支撑,继续大幅下跌空间有限。
2. 中期驱动(11月至12月)
- 新粮上市高峰过后的售粮节奏转换:11月起东北潮粮集中上量阶段逐步收尾,高水分粮源消化后干粮占比提升,基层惜售的议价能力将增强。若气温正常下降、上冻条件具备,脱粒上市节奏将决定卖压释放的节奏和深度;若上冻延迟或天气异常,上量节奏的错位可能带来阶段性供需错配。
- 中储粮收购强度是否出现“增量”:当前以轮换收购为主,库点有限、价格卡在深加工之上、贸易商之下,作用是“托底不抬价”。后续的关键观察点是轮换收购是否向增量增储升级。当流拍频繁出现时,真正的底部确认可能需要增储力度的加码。政策收储的“量”而非“价”,将决定底部抬升的斜率。
- 生猪产能去化的远期影响在积累,但短期难以兑现。能繁去化幅度可观,但PSY提升与出栏均重上升使供给收缩滞后,饲用需求的趋势性回升需要更长时间等待。短期猪价企稳更多是情绪与二育的阶段性托底,而非供需格局的实质性反转。
- 饲料企业补库的潜在弹性。饲料企业玉米库存处于近六年同期低位,能繁母猪降至3602万头意味着远期饲用消费中枢下移,但短期生猪存栏仍高、禽类存出栏高位,饲用刚需的基数并未坍塌。若玉米价格在2150-2200区域企稳,饲料企业存在从“随用随采”转向“适度建库”的补库弹性,这是四季度需求端最值得关注的边际变量。
- 深加工利润修复的持续性:深加工是当前需求端为数不多的亮点,但利润修复本身依赖于原料价格偏低。一旦玉米价格反弹,利润空间将再度压缩,这是深加工需求的“自我限制”特征。淀粉开机率维持高位对玉米消耗形成支撑,但向上拉动不宜高估。
3. 价格预判:综合来看,当前玉米市场处于“新粮上量压力主导、政策托底与成本支撑渐显、弱势筑底”的阶段。
- 现货:短期低位震荡偏强,全国玉米均价运行区间预计在2180-2280元/吨。10月下旬至11月上旬新粮上量压力仍占主导,但基层惜售与政策托底限制下行深度;华北因惜售和到货低位有望维持全国偏强区域。11月后随着上市高峰消退、多元主体建库启动,价格有望止跌企稳、温和回暖,但反弹高度受制于港口高库存和饲料需求的恢复节奏。
- 期货(C2701):短期在2180-2280元/吨区间运行,核心博弈区间2200-2240。建议区间操作、不追空,等待新粮上量高峰过后再布局远月多单。上方2220-2230区域的突破需要现货企稳或政策增量信号的配合,否则反弹空间有限。
五、操作建议
- 对于供应方(农户和贸易商):不宜在成本线附近恐慌性抛售,但也不宜对反弹高度寄予过高期待。东北潮粮水分偏高、储存风险实在,地趴粮根据自身条件灵活安排,避免霉变造成额外损失;优质干粮可适度观望,等待11月上市高峰过后的企稳窗口和多元主体建库需求。华北存棒惜售的农户需权衡储存条件与资金成本,价格反弹至心理价位可分批出货。
- 期货投资者:C2701合约建议以区间震荡思路对待,可在2180元/吨以下逐步建立多单,2260元/吨以上考虑止盈,严格设置止损。
- 用粮企业(饲料、深加工):深加工企业可继续利用原料成本低位窗口维持偏高开机和逢低建库,利润修复窗口的持续性取决于玉米价格,不宜等待过久。饲料企业库存处于近六年低位,可逐步从“随用随采”转向适度建立安全库存,重点关注2180-2220区域的采购性价比,大规模建库建议等待新粮卖压集中释放后再做决策。
六、风险提示
- 新粮上量高峰超预期的风险:东北大部分地区气温尚未降至0℃以下,玉米大批量上冻、脱粒、上市节点未到,若后续上量集中释放,2150支撑面临考验。
- 中储粮轮换收购“托而不举”采购力度边际减弱的风险:当前收购性质为轮换补库而非大规模托市,库点有限、总量受限。若市场将轮换收购误读为趋势性托市而过度看涨,预期差修正可能带来价格回撤。
- 港口高库存的持续压制风险:北方四港库存219.5万吨、同比增幅显著,港口去库速度若持续偏慢,将对盘面和现货形成持续压制。
- 生猪产能去化的远端利空传导风险:能繁母猪已降至3602万头,PSY提升至28左右部分对冲去化效果,但中期饲用消费中枢下移的方向较为确定,饲料需求的恢复弹性不应高估。
- 深加工利润约束提价空间的风险:吉林淀粉理论效益降至盈亏平衡点附近,企业持续提价吸量的能力和意愿受限,“提价→到货恢复→再压价”的循环可能反复出现。
- 国际市场风险:国际地缘冲突、汇率波动、主要出口国政策变化可能导致进口谷物价格大幅波动,影响国内替代效应。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司