

- 秣宝资讯 >
- 豆粕 >
- 丰产压力叠加库存攀升,供应宽松格局强化,豆粕期现同步下挫
丰产压力叠加库存攀升,供应宽松格局强化,豆粕期现同步下挫
本周提要
本周五豆粕现货均价3212元/吨,环比跌2.84%。美豆收割率79%接近收尾,创纪录产量卖压充分释放,CBOT 1月合约跌至1238美分;巴西播种40%且雷亚尔贬值,新作出口竞争力增强,挤占美豆份额并下移进口成本。美豆周度出口净销售257.64万吨(对华162.7万吨)提供韧性,但不足以对冲收割压力。国内油厂压榨244.87万吨、开机66.47%,豆粕库存升至125万吨且尚未见顶,基差深度贴水。生猪能繁3602万头已跌破调控红线,但出栏同比增1.4%,“减母不减肉”延续,自繁自养头均亏280-330元。M2701周五收3183元/吨,周跌2.84%,短期偏弱,但成本底约束下市场正从趋势下跌转入区间震荡。
一、现货市场:大幅下跌,供应宽松主导弱势行情
国内现货价格:延续大幅下跌,跌势较上周明显扩大,价格重心继续下移
- 现货价格:本周国内豆粕现货价格大幅下跌,跌势较前一周明显加速。周五全国平均价格为3212元/吨,环比下跌2.84%,同比涨幅收窄至6.47%。本周现货价格延续单边下行走势,周初受外盘持续走弱、进口成本下降拖累,贸易商集中下调报价;后半周随着豆粕库存大幅攀升、供应宽松预期强化,市场看空情绪升温,贸易商主动降价去库,低价货源持续增多,全周成交随价格下跌逐步放量,整体弱势格局明确。
- 驱动因素:
本周现货价格大幅下跌,核心由“外盘成本坍塌+国内供应宽松库存累积”双重利空共振驱动,多空力量对比悬殊。
- 利多因素:
- 价格持续下跌后,下游逢低补库意愿边际提升,刚需采购有所放量。
- 国产大豆农户惜售情绪仍存,对蛋白原料价格底部形成一定托底作用。
- 利空因素:
- 美国大豆收割接近尾声,丰产压力持续释放,叠加巴西雷亚尔贬值挤占出口份额、黑海出口恢复预期升温,CBOT大豆持续探底,进口大豆成本边际下降。
- 国内油厂开机维持高位,豆粕库存单周环比大增20万吨,供应过剩压力显现。
- 国储进口大豆拍卖成交率、成交价双降,反映市场对当前价格认可度偏低,进一步压制市场情绪。
- 下游饲料企业物理库存仅6天左右,处于极低水平,但低库存并未转化为补库动能——养殖端深度亏损使企业仅维持刚需随采,周度日均成交环比骤降21.8%、提货环比降18.9%。
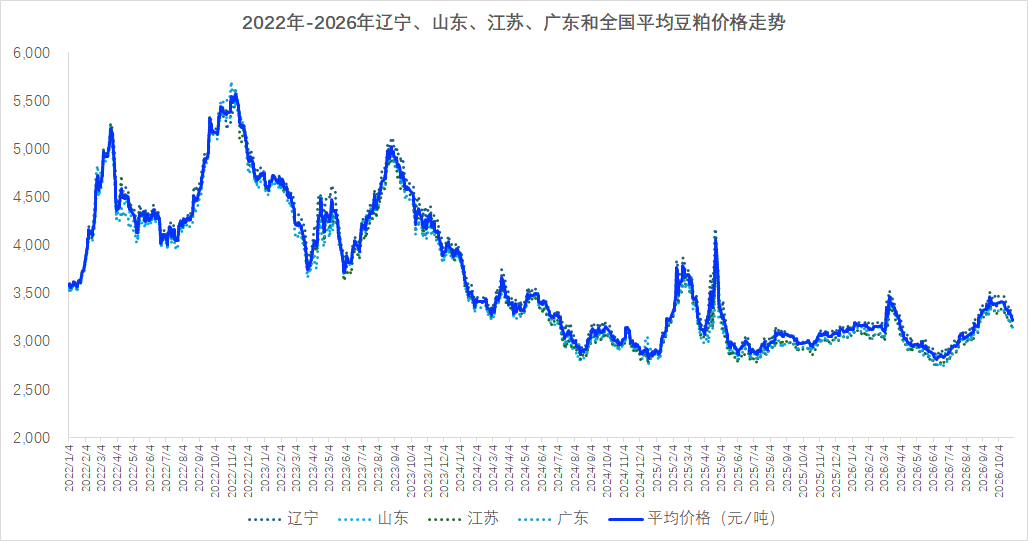
图1 各地豆粕和全国豆粕平均价格走势
(数据来源:秣宝网)
二、国际供应影响
全球大豆市场呈现“美豆收割收尾施压、出口与压榨韧性约束跌速;巴西播种偏快、雷亚尔贬值削弱成本支撑;阿根廷出口税刺激效应消退、新作预期平稳”的格局,市场焦点集中于北美收割收尾节奏、南美播种天气与巴西新作出口竞争力及中国采购持续性。
- 美国大豆:
- 收割收尾与出口韧性并存,但收割压力主导定价:本周CBOT大豆价格大幅下跌,周三1月大豆期货合约下跌5美分,结算价报每蒲式耳12.38美元,较上周三下跌21.25美分/蒲式耳,盘面延续弱势探底走势,跌势较前期进一步扩大。
- 收割进度是本周美豆下跌的直接推手。截至10月25日当周,收割率已达79%,五年均值77%,收割进入收尾阶段,创纪录产量(USDA 10月报告45.62亿蒲式耳)的流通供给充分释放。中西部干燥天气有利于收割收尾,近端供应压力已充分定价,但尚未出清——收割率从79%走向100%的过程中,农场销售和现货套保仍会持续压制盘面。
- 出口销售数据提供了重要的边际信息。截至10月22日当周,2026/27年度美豆净销售257.64万吨,虽较前一周减少9%,但显著高于四周均值;其中对中国净销售162.7万吨,出口装船238.41万吨,环比增18%,对中国装船165.7万吨。截至10月15日当周净销售更是高达284.1万吨,创2023年11月以来单周最高纪录,对华217.9万吨。出口需求的韧性是美豆未出现更深跌幅的重要原因,但出口利多不足以对冲收割季的供给压力,价格重心仍在下移。
- 压榨利润维持高位是美豆内需的底层支撑。美豆压榨利润高达4.10美元/蒲式耳,显著高于去年同期的2.38美元,生物燃料政策支撑豆油的能源需求,美国本土压榨持续高于历史同期,约束了美豆的下方空间。这意味着美豆的下跌更可能以阴跌+抵抗的方式完成,而非流畅崩塌。
- 巴西大豆:
- 播种加速且雷亚尔贬值,新作出口竞争力增强:巴西2026/27年度大豆播种进度已达40%,领先于去年同期的36%,主要产区降雨有利,播种开局良好。马托格罗索州播种率突破75%,显著高于五年均值64%,短期天气扰动有限,难以形成有效的天气升水。
- 雷亚尔贬值是本周新增的边际利空。巴西大选相关因素引发雷亚尔大幅贬值,新作大豆升贴水报价和港口一口价同步下跌,中国进口成本随之下降,当日农户抛售约40万吨,销售节奏预计进一步加快。雷亚尔贬值从出口竞争力和成本传导两个渠道对美豆和连粕形成压制:巴西报价更具吸引力,挤占美豆出口份额;同时中国进口成本下移,豆粕的成本底随之松动。
- 旧作方面,巴西可出口资源趋于枯竭,旧作升贴水维持315美分/蒲式耳的高位,月环比上行3美分,近月船期CNF到港成本约4413-4469元/吨,较前一周下降34-56元/吨。旧作偏紧与新作竞争加剧并存,巴西因素对盘面的影响从“成本支撑”转向“新作压制”。
- 阿根廷大豆:
- 出口税政策效应消退,新作预售偏慢:阿根廷阶段性大豆出口税下调的刺激效应正在消退,旧作销售节奏较前期放缓。新季播种即将展开,产量前景整体平稳,南美整体丰产格局未发生实质性改变。阿根廷因素在当前阶段对全球定价的边际影响有限,市场的核心矛盾仍在美豆收割与巴西新作竞争。
三、国内供需矛盾
国内豆粕市场呈现“到港环比回落但仍处高位、压榨维持偏高水平、供应整体宽松、库存去化乏力且累库压力加大”的格局,市场关注点已从前期缺口预期转向成本驱动与基差承压。
- 进口到港量:10月国内大豆到港量环比回落,但绝对水平仍足以维持油厂高开机。9月大豆进口1188万吨,同比下降7.7%,1-9月累计进口8608万吨,同比基本持平。10月到港预估854-900万吨,11-12月预估分别为900-1000万吨。港口大豆库存虽从高位有所回落,但油厂原料供应充裕,不存在原料短缺的风险。进口大豆拍卖持续投放,成交均价从9月28日的4340元/吨降至10月27日的4105元/吨,成交率降至33.65%,拍卖底价与成交重心的持续下移,进一步强化了市场对“大豆供给充裕”的预期。
- 库存与潜在缺口:当前市场的核心矛盾是高库存正在从“高位持稳”转向“加速累积”。第43周压榨量244.87万吨、开机率66.47%,豆粕产出持续放量,而下游采购意愿在盘面下跌中进一步收缩。下游饲料企业物理库存仅6天左右,处于极低水平,但在盘面持续下跌、基差深度贴水的环境中,低库存并未转化为补库动力,上周五37.38万吨的放量成交主要是逢低刚需与贸易商点价,周度日均成交环比骤降21.8%、提货环比降18.9%,可持续性差。低库存与弱采购之间的负反馈,是高库存去化缓慢的根本原因。
四、期货市场
1. 主力合约(M2701):破位大幅下跌,空方主导进攻行情特征明确
- 本周大连商品交易所豆粕主力合约M2701呈现大幅下跌走势,周五收盘价3183元/吨,环比下跌93元/吨,跌幅2.84%。盘面受外盘持续走弱、国内库存大增等利空压制,整体沿下行通道运行,市场看空情绪较强,期价跌破前期震荡区间下沿,短期弱势格局确立,预计下周运行区间3050-3300元/吨。
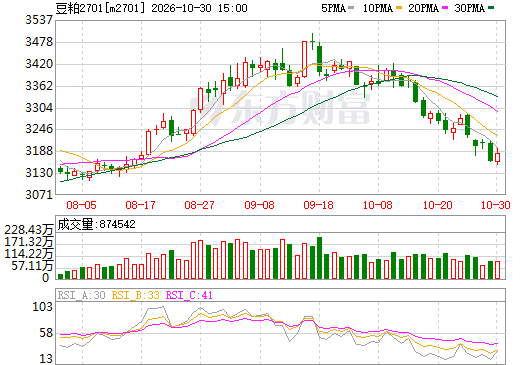
图2 大商所连豆粕2701期货合约走势图(日k行情)
(截图来源:东方财富网)
2. 预期博弈:
期货市场当前处于空头主导的下跌尾部阶段,但多空分歧在成本线附近开始加大。
- 期货市场多空双方博弈中空方占据绝对主导,核心分歧集中在供应宽松压力与超跌反弹需求的对抗。
- 利多因素:第一,成本底约束正在变得坚实。巴西旧作CNF到港成本4413-4469元/吨,拍卖成交均价降至4105元/吨但成交率仅33.65%,继续降价的空间在收窄,行情将由趋势下跌转入区间震荡博弈。第二,美豆压榨利润4.10美元/蒲式耳的内需韧性约束美豆下方空间,出口销售257万吨的周度数据也显示需求并未崩塌。第三,南美天气尚未进入实质炒作期,巴西播种偏快但超强厄尔尼诺背景下后续降雨分布仍存变数。第四,技术面超卖,连续下跌后空头回补可能触发脉冲式反抽。
- 利空因素:第一,美豆收割率79%,收尾阶段的农场销售和现货套保压力仍在释放。第二,巴西播种40%且雷亚尔贬值,新作出口竞争力增强,从成本和份额两端压制美豆。第三,国内豆粕库存125万吨且尚未见顶,油厂从挺价转向催提,现货基差深度贴水反映卖压沉重。第四,下游库存6天但采购意愿极弱,成交放量缺乏持续性,需求端无法承接供应增量。
五、下游养殖
养殖产业:
下游养殖业呈现“生猪深度亏损且短期供给惯性仍强、肉禽微利至小幅亏损、蛋禽盈利收窄、饲料需求刚性但缺乏增量”的分化格局,对豆粕需求有蛋禽盈利托底,但猪端和肉禽亏损压制仍显性,整体缺乏上行弹性,边际变化盯猪价企稳后的补库节奏与能繁去化见底后生猪存栏是否回补、以及禽类补栏情绪修复情况。
- 生猪:能繁跌破调控红线,但“减母不减肉”仍在压制短期需求
- 三季度末全国能繁母猪存栏3602万头,同比减少433万头(降幅10.7%),环比减少178万头,首次实质性跌破3750万头正常保有量红线,相当于保有量的96.0%。但短期的现实是“减母不减肉”仍在延续。前三季度生猪出栏同比仍增长1.4%,猪肉产量增长3.2%,PSY的持续提升和前期压栏大猪的滚动释放,对冲了母猪去化的效果。10月大型规模猪企出栏量环比增长约1.91%,部分9月未完成计划顺延至本月释放,出栏均重回升至125公斤附近,同等出栏数量下的猪肉供应量进一步放大。养殖亏损方面,自繁自养头均亏损扩大至280-330元,外购仔猪育肥亏损同步扩大,7公斤仔猪价格跌至100元/头附近,较9月底下降近23%,补栏情绪极弱。饲料企业以刚需随采为主,物理库存维持6天左右的极低水平,豆粕添加比例存在下调空间,但受配方刚性约束减量幅度有限。生猪端对豆粕需求的边际拖累在四季度仍将延续,真正的需求拐点需等待2027年二季度出栏量的实质性收缩。
- 肉禽和蛋禽:弱平衡中的刚性托底
- 肉禽:维持微利至小幅亏损状态。鸡源供应相对充足,屠宰企业库存压力未见明显缓解,对豆粕需求保持刚性但缺乏增量。
- 蛋禽:盈利水平持续收窄。在产存栏仍处较高水平,鸡蛋价格节后季节性回落,养殖盈利收窄但仍为正,对饲料需求形成一定托底。禽料整体对豆粕消费的拉动有限,难以对冲猪料需求的疲弱。
- 综合评估
下游养殖业整体处于“生猪深亏且短期供给惯性仍强、禽类弱平衡”的格局。能繁跌破红线的远期利多叙事,与出栏同比增长的近期现实之间存在8-10个月的时间差。对当前的豆粕需求而言,养殖端的边际拖累仍在延续,饲料企业低库存、随用随采的策略不会因远期产能去化预期而改变。远月合约的定价中已经开始计入2027年的供给收缩预期,但近月合约仍被高库存和弱现实主导。
六、后续展望
- 短期(1-2周):
- 预计豆粕维持偏弱震荡、下跌斜率放缓的格局。美豆收割进入收尾阶段,卖压的最强窗口正在过去,但农场销售和现货套保仍会压制反弹;国内豆粕库存125万吨且尚未见顶,油厂催提压力下现货基差短期难以转正。M2701合约预计在3130-3250元/吨区间运行,下方关注3150元/吨附近的成本支撑区域,若该区域被有效跌破,则需重新评估拍卖成本下移带来的底部松动;上方3250-3300元/吨构成短期压力。现货均价预计在3150-3250元/吨区间偏弱运行。连续下跌后的技术性反抽可能出现,但在库存拐点出现之前,反弹的力度和持续性预计有限。
- 中期(2-4个月):
- 中期方向取决于收割压力收尾速度与南美天气、国内库存拐点之间的赛跑。市场正从趋势下跌向区间震荡过渡。美豆丰产格局已经确立,全球大豆供应充裕是四季度的底色;但下方空间受到成本端多重锚定的约束——巴西旧作CNF到港成本4413-4469元/吨、拍卖成交均价4105元/吨且成交率降至33.65%、油厂榨利亏损限制继续降价的空间。单边深跌的赔率在下降,市场更可能进入“成本底、库存顶”的区间博弈阶段。中期方向突破的驱动来自两个方向:南美天气是远月合约最重要的潜在上行风险,超强厄尔尼诺背景下11-12月降雨分布需持续跟踪,巴西播种偏快降低了短期天气升水的必要性,但一旦出现区域性干旱或播种后降雨不足,远月合约定价将迅速重估;国内库存拐点则是近月合约反弹的前提,当前125万吨且尚未见顶的库存,需要看到油厂被动降开机或下游补库的持续性放量,才能确认去库拐点的到来。
- 关键因素:
- 美豆收割收尾与实际单产验证:收割率79%,收尾阶段的农场销售节奏是近月合约的持续压力来源;实际单产若验证53.1蒲式耳/英亩或更高,将进一步巩固供应压力。
- 巴西雷亚尔走势与新作升贴水:雷亚尔贬值已经打开了新作出口竞争力和进口成本下移的空间,汇率走向将直接影响巴西报价对美豆的替代效应。
- 国内豆粕库存能否见顶:125万吨且尚未见顶,去库拐点是近月合约和基差企稳的核心前提。
- 深负榨利下的油厂行为:榨利持续恶化是否触发被动停机或挺价,将改变短期供给节奏。
- 南美播种期后的天气形势:巴西播种40%开局良好,但超强厄尔尼诺仍在增强,11-12月降雨分布是远月合约从“丰产压制”叙事向“天气风险”叙事切换的关键。
- 生猪产能去化的“出栏量拐点”:能繁已跌破红线,但出栏同比增长1.4%的惯性仍在,2027年二季度前后出栏收缩的远期叙事何时开始主导远月定价,是中期的重要观察点。
七、投资策略建议
- 现货端
- 建议采取“低库存运营、推迟大规模补货、逢深跌仅补刚需”的策略。当前豆粕现货价格在3150-3250元/吨区间,库存125万吨且尚未见顶,油厂催提压力下现货基差短期难以企稳,不宜在下跌趋势中建立库存敞口。饲料企业物理库存已处6天左右的极低水平,维持刚需滚动即可,等待油厂催提压力释放、基差出现企稳信号后再考虑适度补充安全库存。贸易商应以销定采、严格控制头寸,避免在基差深度贴水的环境中积累现货风险。
- 期货端
- 短期以空头思路为主,但需从“追空”转向“反弹沽空”,并开始关注成本线附近的赔率变化。M2701在3183元/吨已接近3150元/吨的成本支撑区域,技术面超卖可能触发反抽,在3250-3300元/吨的反弹窗口沽空的赔率优于在3180下方追空。若价格有效跌破3150元/吨,则需重新评估成本支撑的有效性——拍卖成本已降至4105元/吨,成本底本身也在下移。中期而言,单边趋势性机会在收窄,区间操作或观望等待信号更为稳妥。远月合约可关注南美天气题材的潜在发酵,近月合约的反弹则需等待库存拐点的确认。
八、风险提示
- 美豆收割收尾阶段的销售压力风险
- 收割率79%,收尾阶段的农场销售和现货套保可能持续压制盘面,实际单产若高于USDA 10月报告的53.1蒲式耳/英亩,近月合约将面临额外压力。
- 巴西雷亚尔汇率与出口竞争风险
- 雷亚尔贬值已打开新作出口竞争力和进口成本下移的空间,若汇率进一步走弱,巴西报价对美豆的替代效应将加剧,连粕成本底可能继续松动。
- 国内库存去化不及预期风险
- 豆粕库存125万吨且尚未见顶,油厂开机率66%以上,若下游持续推迟采购,库存压力将持续压制基差和近月合约,去库拐点后移将延长现货的弱势周期。
- 南美播种期天气的“反向风险”
- 巴西播种40%开局良好,短期天气升水难以形成;但超强厄尔尼诺背景下若11-12月出现区域性干旱或播种后降雨不足,远月合约可能迅速注入天气升水,空头需警惕叙事切换的节奏。
- 能繁去化“远期叙事”与“近期现实”的时间差风险
- 能繁跌破红线是2027年二季度出栏收缩的远期利多,但前三季度出栏仍同比增长1.4%,近期供给惯性延续。远月合约定价中已开始计入远期收缩预期,若市场过早交易这一叙事,远月合约可能出现阶段性反弹。
- 技术性超卖后的反抽风险
- M2701连续下跌后技术指标进入超卖区域,在3150-3180元/吨的成本支撑附近,空头回补可能引发脉冲式反弹,追空需警惕节奏风险,沽空应等待反弹窗口。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司