

- 秣宝资讯 >
- 玉米 >
- 惜售与天气撑起反弹,库存与利润划定顶部,挺价与高库存对峙之下短期延续连涨
惜售与天气撑起反弹,库存与利润划定顶部,挺价与高库存对峙之下短期延续连涨
本周提要
本周五玉米均价2271元/吨,环比涨1.28%。东北降温降雪阻碍外运、基层惜售升温,深加工提价20-50元/吨,华北跟涨。C2701周五收于2227元/吨,偏强震荡。中储粮轮换收购托底但体量有限,北方四港库存同比高142%构成顶部约束。生猪猪粮比首次全面跌破4:1,仔猪跌至89元/头,去化由主动转被动。预计短期偏强震荡,惜售压力后移是最大变数。
一、现货市场动态
1. 价格走势
- 玉米现货:本周五国内玉米均价为2271元/吨,环比上涨1.28%,同比上涨1.94%。本周国内玉米价格延续反弹涨势,东北产区受大范围降温降雪天气影响,新粮储存条件显著改善,基层挺价惜售情绪明显升温,贸易商及深加工企业纷纷提价收购,带动玉米价格连续上行。
- 区域分化
- 东北产区大范围降雪,玉米购销活动受到阶段性阻滞,价格强势领涨,成全国最强区域:本周东北迎来大范围降温降雪天气,既阻碍了粮食外运,又利于新粮脱粒后的院内储存,基层惜售挺价情绪系统性升温,放大供应端阶段性紧张,粮源流通偏紧,贸易商普遍提价10-30元/吨,深加工企业普遍提价20-50元/吨,市场看涨情绪较高。近一周东北玉米报价普遍上行10-60元/吨。黑龙江哈尔滨、长春二等玉米价格分别回升至2065元/吨和2090元/吨,深加工水分14%新玉米挂牌价1930-2090元/吨,周环比反弹10-40元/吨。吉林燃料乙醇累计上涨40元/吨,龙凤淀粉、京粮龙江上涨10元/吨,北安象屿、绥化昊天潮粮上涨10-20元/吨。
- 华北产区受阴雨天气影响叠加基层惜售,市场上量再次放缓,震荡偏强,本地粮源收缩叠加东北传导,玉米价格重回偏强走势:上周末山东深加工到货一度突破800辆,企业小幅压价;但进入本周后,阴雨天气叠加基层惜售,上量再次骤降。截至本周四,山东深加工到货降至百余辆,收购价格上移至2220-2274元/吨,较上周五上涨10-20元/吨。山东深加工晨间待卸车辆持续处于低位,10月整体待卸车辆仅为去年同期的五成水平,本地可流通粮源收缩后,华北对东北调入的依赖度上升,进一步强化了区域共振上行的逻辑。
- 南北港口受产区上涨叠加盘面偏强影响,同步跟涨,报价上涨10-20元/吨,但库存高位构成顶部约束:北方四港库存已累积至244.1万吨,周环比增加6.69%,同比高出约142%,接近去年同期的2.5倍;广东港谷物总库存302万吨,同比高出40%以上。港口高库存是本轮反弹与去年同期的最大结构性差异,限制了现货价格的向上弹性。
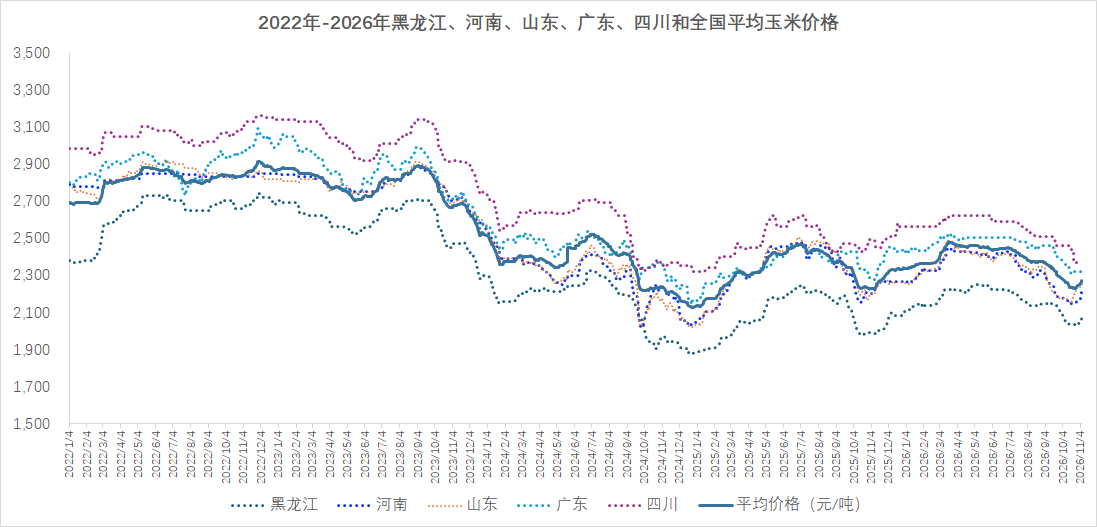
图1 主要省份和全国玉米平均价格走势
(数据来源:秣宝网)
2. 驱动因素
- 天气因素助推惜售:
- 东北大范围降雪降温,一方面直接影响短期运输与购销活动,造成阶段性流通收紧;另一方面气温下降降低潮粮霉变风险,农户储粮条件改善,售粮紧迫性下降,观望挺价意愿增强,市场粮源流通量减少,支撑价格上行。
- 政策收购托底预期提供“价格锚”:
- 中储粮直属库在东北产区收购范围持续扩大,库点数量不断增加,收购价格对市场形成明确心理支撑。2026年秋粮收购工作有序推进,全国主产区累计收购秋粮已超1亿吨,处于近年同期较高水平,政策性收储为市场底部提供保障。
- 基层售粮节奏放缓:
- 2026/27年度国内玉米产量预计达3.06亿吨,丰产格局明确,但当前价格处于相对低位,叠加种植成本抬升,农户售粮收益不及预期,普遍存在惜售心理,东北产区售粮进度同比偏慢1-2周,供应压力阶段性后移。
- 企业刚需补库支撑:
- 深加工企业收购窗口期有限,前期库存消耗后刚需补库需求持续存在,面对粮源流通收紧,企业被动提价催粮,进一步强化市场看涨氛围。
- 进口替代限制涨幅和小麦饲用替代已基本退出:
- 进口大麦价格优势持续存在,广东港大麦价格较国内玉米低180元/吨,饲料配方中大麦替代比例维持高位,对玉米饲用消费形成挤占,限制价格反弹高度。同时,小麦饲用替代已基本退出,玉米在饲用场景中的性价比回归。
- 高库存与丰产背景构成顶部约束:
- 北方四港玉米库存244万吨、同比高出142%,广东港谷物库存同比高出40%以上,新季玉米的上市压力并未消失,只是被惜售和天气暂时后移。农业农村部预测2026/27年度国内玉米产量3.06亿吨,同比增长1.6%,丰产格局未变。惜售把售粮压力向后累积,一旦后期农户集中认卖,供应压力将集中释放。
- 外盘与进口谷物:进口玉米重获价格优势,但国内定价权重回自身基本面
- 截至11月5日,广东港国内玉米价格2350元/吨,进口玉米完税价2239元/吨,进口玉米重新具备一定价格优势;大麦2170元/吨、进口高粱2320元/吨,大麦仍是最具竞争力的替代品。但当前国内玉米的定价核心已回归“基层售粮节奏+中储粮收购+深加工补库”的内部组合,外盘的边际影响在本周明显弱化。
二、期货市场:主力合约(C2701)
- 走势回顾:
- 大连商品交易所玉米主力合约C2701本周五收盘价为2227元/吨,较上周五上涨6元/吨,环比涨幅0.27%。周五当日,2701合约开盘2233元/吨,最高2237元/吨,最低2220元/吨,结算价2227元/吨,全天成交量538544手,持仓量1224705手。
- 本周盘面整体呈现偏强震荡走势,受现货价格持续反弹提振,连玉米期价重心稳步上移,周四盘中高点触及2238元/吨,刷新一个半月以来新高。周内持仓量较上周有所回落,显示部分资金逢高减持,市场以结构性博弈为主。
- 市场情绪:期货市场情绪处于“偏多但谨慎、等待现货验证”的状态。
- 空头逻辑:新季玉米丰产格局不变,东北主产区集中上量高峰尚未完全到来,年度供应压力仍存;生猪养殖深度亏损持续,饲料需求恢复力度有限,进口谷物替代效应持续,需求端支撑不足。
- 多头逻辑:基层惜售情绪升温,现货价格连续反弹,政策托底信号明确,玉米阶段性筑底信号显现;新玉米价格回落至低位后,饲料企业刚需补库带动饲用消费边际改善。
- 资金面:主力合约持仓维持百万手以上高位,市场参与度充足,但周内持仓小幅下降,资金倾向于短线波段操作,趋势性单边行情尚未形成,盘面延续区间震荡特征。
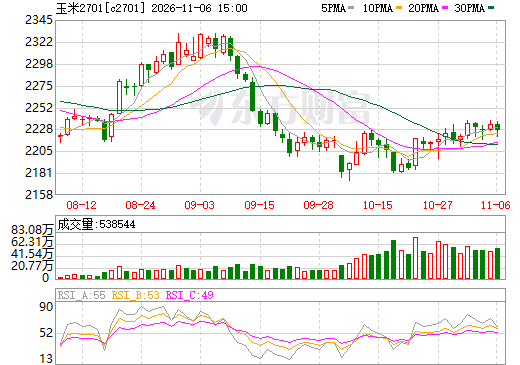
图2 大商所C2701玉米期货价格走势图(日k行情)
(截图来源:东方财富网)
三、周边市场和下游产业
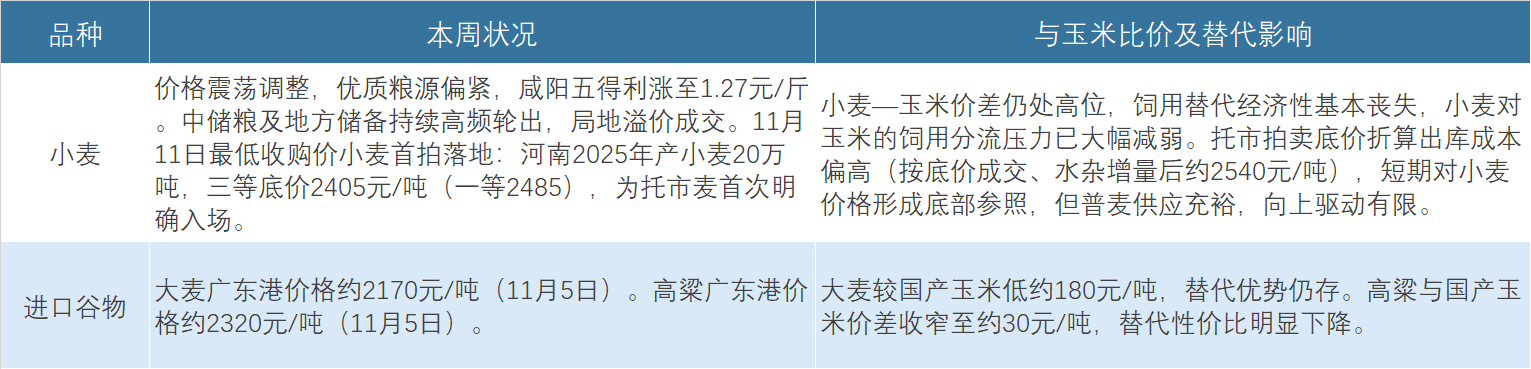
1. 替代谷物:替代品对玉米的压制处于本轮周期中较弱的阶段。小麦退出饲用、高粱基本平水,玉米在饲料配方中的相对性价比在改善,但这更多体现为“替代品不再进一步分流”,而非“需求增量主动回流”。
表1 替代品市场
2. 养殖产业:养殖业整体呈现“猪价二次探底、亏损持续扩大刷新历史纪录、猪粮比全面跌破4:1、产能去化加速但短期存栏仍高,禽端低位震荡、蛋价反弹后空间受限,饲料需求刚需为主、新粮上市带动边际回暖”的格局。
- 生猪:
- 生猪价格二次探底,猪粮比首次全面跌破4:1,自繁自养亏损继续扩大。11月规模场出栏计划环比增加,日均供应压力进一步上升,未见主动缩量;仔猪与淘汰母猪价格同步塌陷,去化由主动淘汰转向被动甩卖。能繁母猪已明显去化,但传导至商品猪出栏仍有约10个月滞后,短期"母猪去化、肥猪不减"的错位延续。对玉米饲用需求而言,短期存栏偏高、养殖深亏压制补库意愿,产能去化的中长期方向则在加速确认。
- 肉禽与蛋禽:
- 肉禽价格低位震荡,亏损持续。本周主产区毛鸡均价6.38元/公斤,环比上涨0.31%,同比下跌10.01%。鸡肉冻品库存高位,屠企采购一般,鸡苗价格跌至2.03元/羽,环比下跌7.31%。
- 蛋价反弹后趋降。本周鸡蛋棚前批发价4.17元/斤,电商双十一备货支撑河南、山东蛋价突破4.2元/斤。但老鸡淘汰节奏不快、在产存栏趋升,随着促销需求退潮,中旬蛋价或偏弱调整。
饲料企业玉米库存可用天数约27.15天,环比有所回升但同比仍偏低,补库以季节性按需采购为主,随用随买,大规模主动建库意愿不足。养殖端深度亏损是饲用需求向上弹性的核心约束,但刚性基数仍在,新玉米上市后玉米饲用消费较2-3季度已有明显升温。
3. 深加工产业
- 运行情况:
- 行业开工率小幅回升。截至11月5日,全国玉米淀粉行业开工率55%,较上周上调2个百分点;酒精行业开工率52%,较上周下调1个百分点。前期检修陆续结束,淀粉企业开工率小幅增加,库存环比趋增。最新一周淀粉开工率进一步回升至62.25%,随加工利润修复预期快速回升。
- 利润与消费:
- 加工利润区域分化显著,行业整体处于盈亏线附近。山东加工利润约-65元/吨,河北约+62元/吨,黑龙江酒精利润仍处于偏低水平,行业盈利低位分化。深加工企业玉米库存回升至305.2万吨,厂门收购报价连续上调,深加工是当前需求端最稳定的承接力量。但随着玉米价格偏强运行,成本端上移正在挤压利润修复空间,“提价吸量”的持续性取决于淀粉走货和副产品价格的配合。
四、核心矛盾与后市展望
1. 短期矛盾(至11月中旬):核心矛盾在于基层惜售与天气扰动带来的阶段性供应收缩,对抗港口高库存与丰产背景的顶部约束。
- 本周市场最突出的特征是:东北惜售在降温降雪催化下从“情绪”升级为“事实上的流通梗阻”,深加工和港口被迫提价,期现共振上行。但北方四港244万吨、同比高出142%的库存,以及3.06亿吨的丰产产量,构成明确的顶部边界。短期价格在2180-2280元/吨区间内偏强运行,下方有政策底、成本线和惜售支撑,上方需要港口实质去库或饲料集中补库才能打开。
2. 中期驱动(11月下旬至12月)
- 售粮节奏是最大的变数,方向取决于气温:如果东北如期进入持续上冻,低温利于院内储粮,惜售状态大概率延续,粮源投放节奏放缓,继续对阶段性价格形成支撑;反之,若气温持续偏暖,不利于农户家中玉米储存,被动集中售粮可能引发价格快速下行。惜售本质上是把售粮压力向后累积,而非消除。
- 中储粮轮换收购能否从“点状托底”升级为“增量放量”:当前轮换库点有限、收购体量不足以对冲新粮上量,其信号意义大于实质承接。若后续出现增量库点或增储公告,将实质性抬升底部斜率;若维持现状,政策底的“托而不举”特征将延续。
- 腌腊旺季与饲料补库的共振时点:11月上中旬腌腊尚未集中启动,屠企开工率提升有限,饲料企业以随用随采为主。若11月下旬腌腊订单集中落地、开工稳步回升,猪价阶段性止跌修复,饲料企业的补库意愿可能从“刚需”向“适度建库”边际改善,这是需求端最值得关注的弹性来源。
- 港口去库速度决定反弹高度:北方四港244万吨的高库存需要下海量持续大于集港量才能有效消化。若南运需求恢复偏慢、港口库存居高不下,产区惜售制造的“短期缺口”将难以传导为持续的价格上行,反弹的空间和持续性都会受到压制。
3. 价格预判:综合来看,当前玉米市场处于“新粮惜售与成本支撑渐显、现货偏强震荡但需求验证不足、方向等待售粮节奏与港口去库兑现”的阶段。
- 现货:短期偏强震荡,全国玉米均价运行区间预计在2200-2300元/吨。东北在惜售和天气支撑下维持全国最强区域,华北跟涨但上方受制于本地余粮和东北调入的潜在补充。11月下旬后,价格方向将高度取决于东北上冻后的售粮节奏和港口去库进度,若惜售延续且政策端出现增量信号,价格有望进一步修复;若气温偏暖引发被动售粮,回调风险将快速上升。
- 期货(C2701):短期在2200-2280元/吨区间偏强震荡,上方2240-2260区域需要现货成交量和库存去化的验证才能突破。策略上,不建议在当前位置追涨,惜售驱动的上涨缺乏需求端的同步验证;若盘面因天气或政策消息冲高至2260上方而现货跟涨乏力,可关注波段套保机会;回调至2180-2200区域则具备一定的安全边际。
五、操作建议
- 对于供应方(农户和贸易商):惜售窗口是出货的窗口,而非加库存的窗口。东北农户在价格反弹至心理价位后可分批、有序售粮,避免将全部粮源押注于单一价格预期;潮粮和储存条件有限的粮源应优先安排,规避气温波动带来的霉变风险。贸易商当前不宜追涨建库,港口高库存和丰产背景决定了反弹的顶部约束,快进快出优于持货待涨。
- 期货投资者:C2701合约建议以区间震荡思路操作,可在2180元/吨以下逐步布局多单,2260元/吨以上考虑止盈离场,严格设置止损,控制仓位风险。
- 用粮企业(饲料、深加工):深加工企业可维持偏高开机和刚性补库,但追高建库需谨慎——利润修复本身依赖于原料成本偏低,玉米价格持续上行会反噬加工利润。饲料企业库存天数在27天附近,可维持随用随采、逢低适度补充的策略,重点关注11月下旬腌腊启动后生猪出栏节奏和饲料走货的边际变化,大规模建库建议等待售粮压力集中释放后的窗口。
六、风险提示
- 惜售压力后移集中释放的风险:当前惜售将售粮压力向后累积,一旦气温偏暖或农户心理预期转变,集中售粮可能引发价格快速下行,这是本轮反弹中最核心的潜在反转风险。
- 港口高库存的持续压制风险:北方四港库存同比高出约142%,广东港谷物库存同比高出40%以上,高库存限制了反弹高度,新粮上市压力只是后移而非消失。
- 丰产背景下的供需宽松基调未改:2026/27年度国内玉米产量预计3.06亿吨,同比增长1.6%,惜售和天气改变的是节奏,而非年度供需方向。
- 生猪深度亏损对饲用需求的持续压制:猪粮比首次全面跌破4:1,自繁自养亏损近400元/头,饲料企业主动建库意愿不足,需求端难以提供趋势性拉力。
- 深加工利润修复的脆弱性:山东加工利润已处于亏损区间,玉米价格持续上行将挤压利润,抑制企业进一步提价吸量的能力。
- 国际市场风险:国际地缘冲突、汇率波动、主要出口国政策变化可能导致进口谷物价格大幅波动,改变进口替代效应强弱,进而影响国内玉米价格。
- 中储粮采购不及预期或节奏放缓的风险:当前直属库挂价提供了情绪底,但采购成交量与成交率偏低。若11月采购规模未如期放量,政策底的“厚度”将弱于市场预期,底部支撑更多依赖成本与惜售。
- 期货套保压力与仓单持续累积的风险:基差升水结构下,仓单单日激增1.4万手,产业套保盘成为盘面天然卖方。若价格继续上行,套保卖压将进一步加重,限制盘面反弹高度;若现货回调,基差收敛也可能引发盘面补跌。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司