

- 秣宝资讯 >
- 豆粕 >
- 成本坍塌与高库存共振,期现价格同步走弱,供需宽松格局延续
成本坍塌与高库存共振,期现价格同步走弱,供需宽松格局延续
本周提要
本周五豆粕现货均价3135元/吨,环比跌2.39%,华东、华南低价区跌破3100。美豆收割88%接近收尾,11月USDA报告偏空预期压制CBOT跌至1202美分附近。巴西播种54.3%历史最快,但马托格罗索等中西部降水偏少、墒情偏紧,苗期干旱压力是远月最大潜在上行风险。油厂榨利亏损近300元/吨,停报停售增多,拍卖成交率回升至84.08%、均价降至4001元/吨,成本底在3050-3100附近被反复测试。生猪能繁10月环比去化1.47%加速,但11月出栏计划环比增2.56%,近端供给惯性仍强,自繁自养头均亏359元。M2701周五收3079元/吨,周跌3.27%,“涨不动、跌不深”是主线,3150为多空分水岭,短期偏弱震荡,沽空等待反弹窗口。
一、现货市场:库存端压力持续凸显,价格延续下行
国内现货价格:高库存与弱需求共振,现货跌势难止,延续下跌,跌幅进一步扩大
- 现货价格:本周国内豆粕现货价格延续下跌,3100元/吨心理关口在部分区域已被击穿。周五全国平均价格为3135元/吨,环比下跌2.39%,同比涨幅收窄至1.80%。区域报价进一步下移:天津3190元/吨、山东3080-3090元/吨、江苏3080元/吨、广东3080-3090元/吨,华东、华南低价区已实质跌破3100元/吨。张家港基差报M2701+59元/吨,周内基差有所反复,但现货对期货的升水结构并未改变。
- 驱动因素:
本周现货下跌的核心驱动是成本坍塌与高库存现实的共振。
- 成本端:外盘成本坍塌是源头
- 美豆收割接近尾声,私人分析机构将2026年美豆单产预估上调至55.0蒲式耳/英亩、产量上调至47.25亿蒲式耳,较USDA 10月报告的53.1蒲/英亩和45.62亿蒲式耳大幅抬升。11月USDA报告市场预期产量将进一步升至45.97亿蒲式耳、期末库存升至3.31亿蒲式耳。CBOT 1月合约周内跌至1202美分附近,盘中一度触及1198.75美分,创8月14日以来新低。进口大豆成本锚持续下移,油厂挺价的成本基础被削弱。
- 库存端:国内库存加速累积是放大器
- 油厂胀库压力已从“预警”转为“现实约束”。油厂开机率虽从10月19日当周67.51%的高点回落至57.86%,周度压榨量降至213.15万吨,但提货速度持续跟不上压榨产出,胀库已迫使部分油厂主动降负荷或停机。
- 地缘与宏观:
- 美国中期选举后市场对美伊冲突结束的预期升温,原油连续大跌,大宗商品整体承压,进一步削弱了豆粕的情绪溢价。
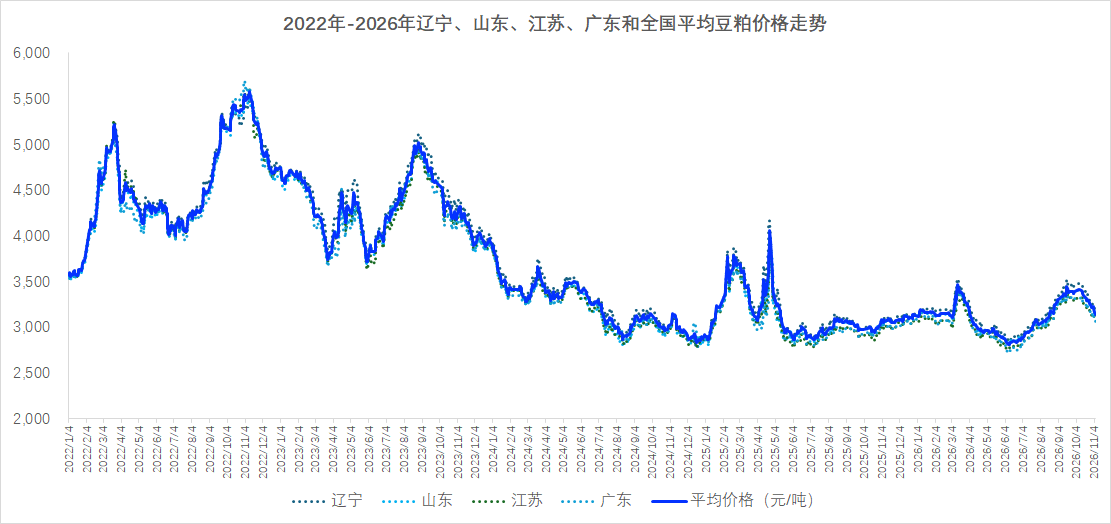
图1 各地豆粕和全国豆粕平均价格走势
(数据来源:秣宝网)
二、国际供应影响
全球大豆市场呈现“美豆收割收尾、产量上调预期未完全定价、出口边际放缓但累计韧性仍在、压榨托底约束跌速;巴西播种历史最快但中西部旱情酝酿远月变数、阿根廷初期偏慢且无大范围风险”的格局,市场焦点集中于11月USDA定产调整、南美播种天气演变与巴西新作出口竞争力及中国采购持续性。
- 美国大豆:
- 收割收尾与产量上调预期叠加,出口韧性提供边际缓冲:本周CBOT大豆价格大幅下挫。周三CBOT 1月大豆期货合约下跌11.75美分,结算价报每蒲式耳12.0225美元,盘中最低触及11.9875美元,创8月14日以来新低;较上周三累计下跌35.75美分/蒲式耳,周度跌幅显著。除基本面丰产压力外,美国中期选举后市场对地缘冲突缓和预期升温,原油价格连续走弱,大宗商品整体承压,进一步拖累大豆价格。
- 收割进入收尾阶段。截至11月1日当周,美豆收割率升至88%,快于五年均值84%。收割压力最集中的窗口正在过去,但产量上调的预期尚未完全定价。私人机构55.0蒲/英亩的单产预估较USDA 10月报告高出1.9蒲/英亩,若11月USDA报告朝这一方向调整,美豆平衡表将进一步宽松。
- 出口销售出现边际放缓,但累计进度仍强。截至10月29日当周,美豆2026/27年度净销售145.6万吨,较前一周的257.6万吨减少44%,较四周均值减少11%。其中对华净销售87.4万吨,低于前一周的162.7万吨和两周前的217.9万吨。但当周出口装运量达253.09万吨,创年度新高,对中国装运159.19万吨。累计对华销售1595万吨,同比增加1572万吨,出口进度65.54%,远快于去年同期。出口的绝对量仍在,但边际动能在减弱——中国采购节奏从“集中放量”转向“稳步推进”,对美豆盘面的向上拉动力随之收敛。中国官方回应扩大自美农产品采购“持开放态度”,但明确对等降税落地是前提,短期增量空间受限。
- 美豆压榨利润维持高位,内需对下方空间构成约束,但不足以对冲收割季的供给压力。美豆的下跌以阴跌方式完成,而非崩塌,这为连粕提供了“跌不深”的外部条件。
- 巴西大豆:
- 播种历史最快,但中西部旱情是远月最大的潜在变量:巴西2026/27年度大豆播种进度达54.3%(CONAB,截至10月30日),前一周42.8%,去年同期47.7%,五年均值51.8%,播种节奏为历史最快。马托格罗索州播种进度达89.05%,中西部整体推进迅速。
- 旧作出口进入季节性回落,巴西旧作升贴水维持高位,但新作竞争力和雷亚尔走势仍是影响中国进口成本的重要变量。
- 阿根廷大豆:
- 播种偏慢,但暂无大范围灾害风险:截至10月28日,阿根廷大豆播种进度2.3%,去年同期1%,五年均值1.2%,播种略有提前但绝对进度仍处初期。潘帕斯前期少雨、墒情偏弱,后半段气温回升、零星降水,播种推进偏慢,但无大范围灾害风险。阿根廷因素在当前阶段对全球定价的边际影响有限,南美的核心矛盾仍在巴西中西部的旱情演变。
三、国内供需矛盾:从“高位持稳”转向“加速累积”
国内豆粕市场呈现“到港环比回落但仍处近千万吨级高位、压榨维持偏高水平、供应整体宽松、库存绝对高位且累库压力持续”的格局,市场关注点已从前期缺口预期转向成本驱动与基差承压。
- 进口到港量:9月大豆实际到港1062.75万吨,处于历史同期偏高水平。预计11月到港950万吨、12月960万吨、2027年1月750万吨,虽较三季度季节性回落,但11-12月仍维持950万吨以上高位,原料端不存在紧缺风险。港口大豆库存从959.8万吨降至838.2万吨,净减121.6万吨,但油厂压榨量仍维持950万吨/月左右的水平,原料去库向成品累库的转化正是当前供应过剩的核心机制。
- 库存与潜在缺口:当前市场不存在任何意义上的供应缺口,核心矛盾是库存的绝对高位与去化乏力。库存处于历史同期极高水平,同比增幅在35%-39%之间,且尚未见顶。国储进口大豆拍卖本周成交40.24万吨,成交率84.08%,成交均价4001元/吨。成交率从10月27日的33.65%大幅回升,表明4000元/吨附近开始出现现货买盘承接,但成交均价延续下移,成本重心仍在缓慢走低。拍卖成交回暖对现货的指示意义是“底部区域在形成”,而非“趋势反转”。下游饲料企业物理库存仅6-8天,维持随用随采、逢低刚需补库的节奏。低库存没有转化为补库动力,根源在于养殖端深度亏损压制了饲料企业的备货意愿和信心——低库存是“不敢补”,而非“不需要补”。
四、期货市场
1. 主力合约(M2701):延续下跌,跌破3100元/吨关口
- 本周大连商品交易所豆粕主力合约M2701延续弱势下跌走势,周五收盘报3079元/吨,较上周五下跌104元/吨,周跌幅3.27%,周内有效跌破3100元/吨关键关口。盘面呈现空头主导格局,价格重心持续下移,周内高点承压于3200元/吨一线,低点不断刷新近期新低。资金层面,空头增仓主导行情,持仓结构偏空,成交量维持活跃,市场交投情绪偏向谨慎。按照当前运行节奏,预计下周M2701合约核心运行区间为3000-3300元/吨。
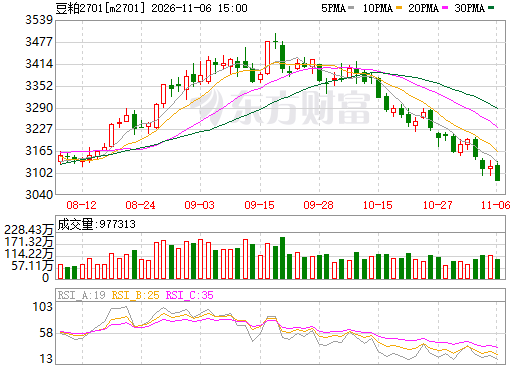
图2 大商所连豆粕2701期货合约走势图(日k行情)
(截图来源:东方财富网)
2. 预期博弈:
期货市场当前处于空头主导但分歧加大的下跌尾部阶段。
- 期货市场多空博弈呈现“空强多弱”格局。
- 利多因素:第一,成本底正在被反复测试并逐步获得确认。榨利亏损近300元/吨,油厂停报停售、主动让价意愿减弱;拍卖成交率从33.65%回升至84.08%,4000元/吨附近出现承接盘。第二,美豆出口装运量创年度新高,累计对华销售1595万吨、同比增1572万吨,出口的绝对韧性限制了美豆深跌的空间。第三,巴西中西部旱情是远月最大的潜在上行风险,播种历史最快意味着作物更早进入关键期,若11-12月干旱未能缓解,天气升水可能快速注入。第四,12月中下旬去库拐点的预期正在形成。
- 利空因素:第一,美豆收割88%接近收尾,私人机构大幅上调单产和产量预估,11月USDA报告存在进一步上调风险,成本端的下移尚未完全定价。第二,国内豆粕库存138.94万吨且尚未见顶,油厂胀库停机已在发生,但停机的减量尚不足以扭转累库方向。第三,下游库存6-8天但采购意愿极弱,低库存的“蓄水池”效应未能启动。第四,美伊冲突缓和、原油下跌,宏观情绪对商品缺乏支撑。第五,中国已完成2500万吨采购目标的60%以上,出口的结构性支撑虽被收割压力掩盖,但并未消失。
五、下游养殖
养殖产业:
下游养殖业呈现“生猪深度亏损且短期供给惯性仍强、肉禽微利至小幅亏损、蛋禽盈利收窄、饲料需求刚性但缺乏增量”的分化格局,对豆粕需求有蛋禽盈利托底、但猪端和肉禽亏损压制仍显性,整体缺乏上行弹性,边际变化盯猪价企稳后的补库节奏与能繁去化见底后生猪存栏是否回补、以及禽类补栏情绪修复情况。
- 生猪:能繁去化加速,但“减母不减肉”仍在压制近端需求
- 10月能繁母猪去化出现加速信号。三季度末全国能繁已降至3602万头,相当于正常保有量的96%。仔猪数量出现十七个月来首次同比下滑,母猪料、仔猪料连续走低,从饲料销量端印证了产能收缩的方向。但近端供给压力并未缓解。11月重点养殖企业出栏计划环比10月增加2.56%,出栏均重高企,散户亏损卖猪情绪偏强,二次育肥积极性低,猪肉供应量仍在放大。养殖亏损方面,自繁自养头均亏损约359元/头,外购仔猪育肥同步深亏,仔猪价格跌至89元/头(成本260-280元/头),淘汰母猪局部低至2.2-2.4元/斤,去化性质从“主动淘汰”向“被动甩卖”倾斜。饲料企业维持20-25天头寸、随采随用,豆粕添加比例已处低位,短期内难以进一步大幅压缩,但也没有向上弹性。
- 肉禽和蛋禽:盈利收窄
- 肉禽:肉鸡养殖维持微利至小幅亏损,鸡源供应相对充足,屠宰企业冻品库存压力未见实质性缓解,收购端以消化库存为主。养殖端补栏积极性受亏损压制,对豆粕需求保持刚性但缺乏增量。肉鸡端难以对豆粕形成有效的向上拉动,但也不会成为额外的拖累源。
- 蛋禽:鸡蛋现货价格在4.25元/斤附近,较前日小幅上涨,但养殖盈利空间已较早前明显收窄。在产蛋鸡存栏仍处较高水平,前期大规模补栏的鸡苗正集中进入开产周期,供给增加预期仍在。蛋鸡端对豆粕需求形成刚性托底,但盈利收窄可能逐步影响补栏节奏和饲料消费的边际增量。
- 综合评估
下游养殖业整体处于“生猪深亏且近端供给惯性仍强、禽类弱平衡”的格局。能繁去化加速是远月合约最重要的远期利多叙事,但出栏量的实质性收缩在2027年二季度之前难以兑现。饲料企业低库存、随用随采的策略,是养殖端深度亏损向豆粕需求端传导的缓冲垫,也是压制豆粕去库速度的核心机制。需求端对豆粕价格既无向上驱动,也无短期崩塌风险,弱势刚性是当前阶段的基本特征。
六、后续展望
- 短期(1-2周):
- 预计豆粕维持偏弱震荡,但下跌斜率放缓。美豆收割接近收尾,卖压的最强窗口正在过去,但私人机构上调单产和产量预估意味着11月USDA报告仍存在偏空调整的尾部风险,成本端尚未完全出清。M2701合约预计在3050-3200元/吨区间运行,3150元/吨是短期多空分水岭。若盘面在3050-3080元/吨附近企稳,可能是空头阶段性止盈与成本买盘共振的信号;若有效跌破3050,则需重新评估拍卖成本下移和榨利修复对底部支撑的侵蚀。现货均价预计在3100-3220元/吨区间偏弱运行,基差在油厂挺价与库存压力的拉锯中维持震荡。
- 中期(2-4个月):
- 市场正在从单边下跌向区间震荡过渡,“跌不深”的成本约束与“涨不动”的库存约束将共同框定中期运行边界。向下看,榨利亏损近300元/吨、油厂停报停售、拍卖成交率回升至84%以上,成本底在3050-3100元/吨附近逐步被市场反复测试和确认。若压榨亏损进一步扩大并触发油厂集中停机,豆粕库存去化将提前到来,价格可能提前止跌。向上看,138-139万吨的库存和11月可能进一步冲高的累库预期,使任何反弹都面临现货卖压的天然约束,趋势性上行需要库存拐点的实质性确认。中期最重要的潜在上行驱动来自南美天气。巴西播种54.3%为历史最快,但马托格罗索等中西部核心区降水偏少、墒情偏紧,已播大豆苗期承压。播种快意味着作物更早进入关键生长期,11-12月巴西中西部的降雨形势是远月合约定价的核心变量。若旱情持续或加剧,远月合约可能率先注入天气升水,并带动近月情绪修复;若降雨恢复正常,丰产预期将进一步巩固,远月合约的上方空间则继续受限。
- 关键因素:
- 11月USDA供需报告:市场预期美豆产量45.97亿蒲、期末库存3.31亿蒲,均高于10月。若报告兑现或超出这一偏空预期,近月合约将面临最后一轮成本下移的压力测试;若因收割质量或出口上调而低于预期,则可能成为阶段性利空出尽的触发点。
- 巴西中西部旱情演变:马托格罗索播种89%,但降水偏少、墒情偏紧。11-12月是该地区大豆苗期至关键生长期过渡的窗口,干旱持续的时间长度将决定远月合约是否需要注入天气升水。
- 国内豆粕库存能否见顶:138-139万吨且11月可能进一步冲高至140-150万吨,去库拐点的最早窗口在12月中下旬。库存见顶的确认,是现货基差企稳和近月合约反弹的前提条件。
- 油厂停机与压榨利润:榨利亏损近300元/吨,部分油厂已停报停售或降负荷。若亏损进一步扩大引发集中停机,供应端的边际收缩可能早于季节性预期出现。
- 国储拍卖成交率与价格:成交率从33.65%回升至84.08%,价格降至4001元/吨。成交率持续回升而价格企稳,是底部区域形成的信号;若成交率再度回落,则说明现货压力尚未充分释放。
- 能繁母猪去化的远期传导:10月环比降1.47%、降幅扩大,2027年二季度出栏收缩的方向确定,远月合约定价是否开始提前反映这一逻辑。
七、投资策略建议
- 现货端
- 建议采取“低库存运营、推迟大规模补库、仅维持刚需滚动”的策略。当前豆粕现货价格在3080-3200元/吨区间,库存138-139万吨且尚未见顶,油厂胀库停机但累库方向未变,基差和现货价格在12月去库信号出现之前缺乏持续企稳的基础。饲料企业物理库存已处6-8天的极低水平,维持刚需滚动即可,不宜因价格下跌而提前建立投机性库存。真正的补库窗口应等待两个信号之一:油厂集中停机导致周度压榨显著下降,或豆粕库存出现连续两周以上的实质性去化。贸易商应以销定采、严格控制头寸敞口,避免在基差反复和库存高压的环境中积累风险。
- 期货端
- 短期以空头思路为主,但操作重心从“追空”转向“等待反弹后的沽空窗口”。M2701在3079元/吨已处于成本支撑区域的边缘,3150元/吨被机构定义为多空分水岭,反弹至3150-3200元/吨区间沽空的赔率优于在3080下方追空。若盘面在3050-3080元/吨附近出现减仓企稳迹象,空头应考虑阶段性止盈,而非在成本线附近过度挤压。中期而言,单边趋势性机会在收窄,区间操作和事件驱动等待更为稳妥。远月合约可关注巴西中西部旱情的潜在发酵,若天气叙事启动,M2705/M2709的向上弹性可能大于近月;近月合约的反弹则需要库存拐点的实质性确认。
八、风险提示
- 11月USDA报告超预期偏空风险
- 私人机构已上调美豆单产至55.0蒲/英亩、产量至47.25亿蒲式耳,若11月USDA报告朝这一方向调整的幅度超出市场预期,美豆和连粕将面临新一轮成本下移的压力测试。
- 巴西中西部旱情升级风险
- 马托格罗索播种89%但降水偏少、墒情偏紧,播种历史最快意味着作物更早进入关键期。若11-12月干旱持续或加剧,远月合约可能迅速注入天气升水,空头需警惕叙事切换的节奏。
- 国内库存进一步冲高风险
- 11月豆粕库存预期冲高至140-150万吨,去库拐点最早在12月中下旬。若下游采购持续低迷、油厂停机减量不足以扭转累库方向,现货和基差将延续承压。
- 雷亚尔汇率与巴西出口竞争风险
- 巴西雷亚尔走势直接影响新作出口报价竞争力,进而影响中国进口成本锚和连粕的成本底。汇率的大幅波动可能使成本支撑区域本身发生移动。
- 油厂集中停机的反向风险
- 榨利亏损近300元/吨,部分油厂已停报停售。若亏损进一步扩大触发超预期集中停机,供应端的边际收缩可能早于市场预期出现,导致库存去化加速和价格提前止跌。
- 生猪产能去化的非线性节奏风险
- 能繁去化在加速,远期出栏收缩方向确定,但即期大猪出栏压力和冻品高库存仍在释放。若猪价在8.7元/公斤附近触发更大力度的被动出清,豆粕远期需求预期将同步下修,节奏上存在“先痛后稳”的不确定性。
- 技术性超卖后的反抽风险
- M2701跌破3100后技术指标进入低位区域,在3050-3080的成本支撑带附近,空头回补可能引发脉冲式反抽。追空需警惕节奏,沽空应等待反弹窗口。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司