

- 秣宝资讯 >
- 豆粕 >
- USDA报告利多驱动期现价格止跌反弹,供需宽松制约上行空间
USDA报告利多驱动期现价格止跌反弹,供需宽松制约上行空间
本周提要
本周豆粕价格止跌反弹,周五现货均价3146元/吨,环比涨0.35%。11月USDA报告呈现“不够空”的预期差:单产53.3蒲/英亩、产量45.74亿蒲均低于市场预期,但出口大幅上调至17.2亿蒲,期末库存意外降至3亿蒲。连粕M2701周五收3147元/吨,周涨2.21%。生猪自繁自养头均亏395元连亏14个月,能繁去化加速但“减母不减肉”延续,饲料厂7-10天滚动库存。报告利多修复成本锚,但高库存压制反弹高度,短期3050-3250区间震荡,中期等待南美天气与库存拐点。
一、现货市场:现货价格止跌反弹
国内现货价格:周中后段报价小幅上调,挺价意愿与库存压力之间的拉锯
- 现货价格:本周五国内豆粕现货全国平均价格为3146元/吨,环比上涨0.35%,同比上涨2.25%,周内价格呈现先抑后扬走势。库存端,国内豆粕库存138.94万吨创近十年同期新高,11月到港950万吨,去库拐点最早12月中下旬,整体供应压力尚未根本缓解。储备拍卖方面,本周国储进口大豆拍卖投放量20.26万吨,成交6.99万吨,成交率回落至34.52%,成交均价3951.6元/吨,呈现成交降温、价格续跌的特征,反映终端企业采购意愿依旧谨慎,仅对低价货源存在刚需承接。
- 驱动因素:
本周现货止跌反弹的核心驱动是基层惜售与渠道低库存的共振在周初集中释放,随后被上量回升和期货下挫所修正;随后的USDA报告预期差带来了成本端修复,但高库存现实压制了反弹高度。
- 成本端:USDA报告呈现鲜明的“不够空”特征
- 11月USDA报告,单产从53.1蒲/英亩微调至53.3蒲/英亩,产量上调至45.74亿蒲,均低于市场预期的53.5蒲/英亩和45.97亿蒲;但出口预估大幅上调2500万蒲至17.2亿蒲,期末库存不升反降,从3.15亿蒲降至3亿蒲,与市场预期的3.31亿蒲形成巨大反差。报告落地后CBOT大豆单日反弹3.35%至1226美分,进口大豆成本预期随之上修,对国内现货形成底部支撑。
- 库存端:国内供应宽松格局仍存
- 截至11月6日当周,国内主流油厂豆粕库存131万吨,环比下降3万吨,但同比增加32万吨,仍处历史同期极高水平,部分油厂已出现胀库,被迫降价促销。11月大豆到港预估950万吨,油厂压榨仍维持在200万吨/周附近,豆粕产出持续放量,库存压力并未因单周小幅去化而实质性缓解。
- 结构性矛盾:
- 成本端在往上修,库存端在往下压。报告利多修复了进口成本锚,但131-139万吨的库存和950万吨的到港量,使现货缺乏持续反弹的基础。贸易商“积极出货”而非“惜售挺价”,正是对这一矛盾的直接回应。
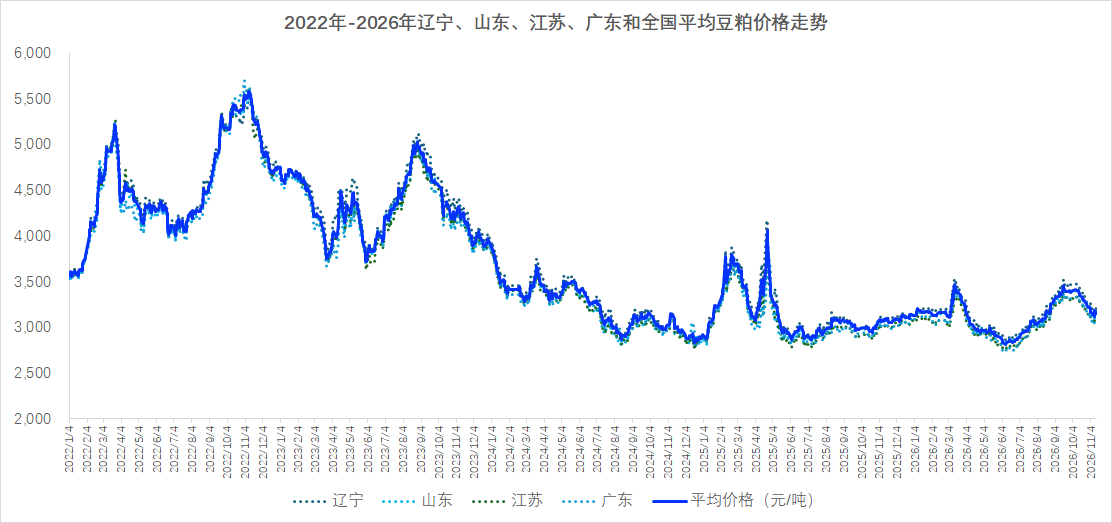
图1 各地豆粕和全国豆粕平均价格走势
(数据来源:秣宝网)
二、国际供应影响
全球大豆市场呈现“美豆收割近尾声、报告利空出尽触发反弹、出口韧性支撑盘面;巴西播种整体领先但区域天气分化、中西部旱情与南部过湿酝酿远月变数;阿根廷初期播种推进、边际影响有限”的格局,市场焦点集中于南美播种天气演变、美豆出口节奏持续性及11月报告后预期差修复。
- 美国大豆:
- 报告“不够空”触发利空出尽,出口韧性是预期差核心:本周CBOT 1月大豆期货合约周度累计上涨28.5美分/蒲式耳,周三结算价报每蒲式耳12.3075美元,价格止跌反弹。
- 11月USDA报告是本周全球定价的转折点。市场在报告前的主流叙事是“丰产兑现、库存重建”,路透调查预期产量上调至45.97亿蒲、期末库存升至3.31亿蒲。单产仅上调0.2蒲至53.3蒲/英亩,产量仅增1200万蒲。需求端超预期上修,出口上调2500万蒲至17.2亿蒲。
- 出口销售出现边际放缓,但绝对水平仍强。截至11月5日当周,美豆2026/27年度净销售115.48万吨,较前一周减少21%,较四周均值减少38%。出口的边际动能在减弱,但累计进度仍远快于往年,这是美豆在收割压力下未进一步深跌的关键支撑,也是报告能够触发空头回补的基本面基础。
- 收割接近尾声,丰产压力从“增量”转向“存量”。截至11月8日当周,美豆收割率92%,高于五年均值91%,新作集中上市的最强卖压窗口正在过去,但农场销售和现货套保仍会持续一段时间。美豆的定价重心正从“收割压力”向“出口节奏与南美天气”过渡。
- 巴西大豆:
- 播种整体领先,但帕拉纳州过湿与中西部旱情并存,远月天气风险未消:巴西2026/27年度大豆播种进度达64%,超过去年同期的61%,整体节奏仍然领先。但区域分化显著:帕拉纳州作为巴西第二大产区,因降雨过量、土壤过湿,播种进度落后于前三个年度,截至11月10日种植率为79%,机械进田受阻,播种窗口受到压缩,过湿条件也削弱了作物初期长势,并可能延长生长周期、干扰后续二季玉米的种植规划。与此同时,马托格罗索等中西部核心区降水偏少、墒情偏紧,已播大豆苗期面临干旱压力。
- 阿根廷大豆:
- 播种初期,边际影响有限:阿根廷大豆播种工作已正式展开,截至10月28日种植进度2.3%,较去年同期提前1.3个百分点。潘帕斯前期墒情偏弱但近期降水有所改善,暂无大范围灾害风险。阿根廷因素在当前阶段对全球定价的边际影响有限,南美的核心矛盾仍在巴西的区域分化。
三、国内供需矛盾:累库尚未见顶,去库拐点的三个条件均未触发,整体供应维持宽松状态
国内豆粕市场呈现“到港环比回落但仍处近千万吨级高位、压榨维持偏高水平、供应整体宽松、库存绝对高位且去化缓慢”的格局,市场关注点已从前期缺口预期转向成本驱动与基差承压。
- 进口到港量:11月国内大豆到港量维持高位,11-12月仍保持950万吨以上量级,原料端不存在任何紧缺风险。油厂大豆库存虽从高位有所回落,但绝对水平仍足以支撑高开机。国储进口大豆拍卖本周成交6.99万吨,成交率34.52%,成交均价3951.6元/吨,成交率较前一周的84.08%大幅回落,价格延续下移,拍卖降温与现货成交好转并存,反映市场在4000元/吨下方承接意愿分化,底部区域的形成并非一蹴而就。
- 库存与潜在缺口:当前市场不存在任何意义上的供应缺口,核心矛盾是高库存的绝对水平与去化节奏。用户口径主流油厂豆粕库存131万吨,环比降3万吨,但同比增32万吨。11月油厂压榨量预计维持880-950万吨,周度压榨仍在200万吨附近,豆粕产出持续放量。下游饲料企业维持7-10天滚动库存,随用随采,低库存并未转化为补库动力。根源在于养殖端深度亏损——低库存是“不敢补”,而非“不需要补”。在豆粕现货基差仍为贴水的环境下,下游没有提前锁价的意愿,油厂的催提压力与下游的推迟采购形成负反馈,是库存去化缓慢的核心机制。
四、期货市场
1. 主力合约(M2701):触底反弹,价格重心有所上移
- 本周豆粕主力合约M2701触底反弹。周五收盘3147元/吨,环比上涨68元/吨,涨幅2.21%。盘面在报告前一度下探至3053元/吨的周内低点,逼近前一周的低位区域;USDA报告利多落地后,空头回补与成本买盘共振,盘面快速拉升至3170元/吨的周内高点,随后在3150附近整固。资金层面,周初空头力量主导盘面,报告后多头资金逐步增仓,持仓结构有所修复,市场交投活跃度随行情反弹有所提升。预计下周M2701合约核心运行区间为3050-3300元/吨。
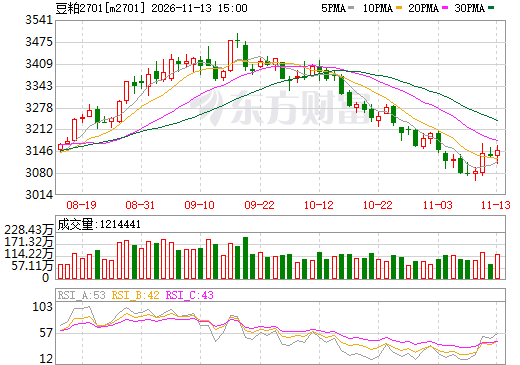
图2 大商所连豆粕2701期货合约走势图(日k行情)
(截图来源:东方财富网)
2. 预期博弈:
期货市场当前处于空头主导格局被报告预期差阶段性打破,但多空分歧显著加大的阶段。
- 期货市场多空博弈呈现“成本支撑修复、供需宽松压制”的格局。
- 利多因素:第一,USDA报告的预期差是核心驱动,单产和产量上调不及预期,出口超预期上修,期末库存意外降至3亿蒲,库消比收紧,美豆在丰产年份中呈现出“紧平衡”特征,空头此前的“更空”叙事被证伪。第二,成本底被重新确认,进口大豆成本随美豆反弹而上修,榨利亏损近300元/吨,油厂停报停售,3050-3080元/吨附近的成本支撑在报告配合下获得市场初步认可。第三,美豆出口累计进度仍强,对华累计销售1507万吨,出口装运同比大幅高于去年,出口韧性限制了美豆深跌的空间。
- 利空因素:第一,国内库存138.94万吨创近十年同期新高,11月到港950万吨、压榨维持高位,累库方向未变,去库拐点最早12月中下旬。第二,现货基差仍为贴水,华东M2701-29至-39,期货反弹并未带动现货同步走强,“期货涨、基差弱”意味着反弹的现货基础不牢。第三,美豆出口销售边际放缓,11月5日当周净销售较前一周减少21%,对华净销售降至68.92万吨,出口动能的持续性存疑。第四,南美丰产的方向尚未被证伪,巴西播种64%领先,全球大豆供应充裕的底色没有改变
五、下游养殖
养殖产业:
下游养殖业呈现“生猪深度亏损且短期供给惯性仍强、肉禽微利至小幅亏损、蛋禽盈利收窄、饲料需求刚性但缺乏增量”的分化格局,对豆粕需求有蛋禽盈利托底,但猪端和肉禽亏损压制仍显性,整体缺乏上行弹性,边际变化盯猪价企稳后的补库节奏与能繁去化见底后生猪存栏是否回补,以及禽类补栏情绪修复情况。
- 生猪:深度亏损刷新纪录,能繁去化加速但“减母不减肉”仍在延续
- 生猪养殖亏损已持续14个月,刷新历史纪录。亏损的深度和持续时间均已超出上一轮周期的极值,现金流的消耗正在从散户向规模场蔓延。能繁去化在加速,但传导存在清晰的时间差。三季度末全国能繁母猪存栏3602万头,较去年末累计去化约476万头,降幅11.7%,已明显跌破3750万头的正常保有量基准。饲料企业维持7-10天滚动库存,随用随采,豆粕添加比例已处低位,短期内既无大幅压缩空间,也无向上弹性。生猪端对豆粕需求的边际拖累在四季度仍将延续,真正的需求拐点需等待2027年二季度出栏量的实质性收缩。
- 肉禽和蛋禽:弱平衡中的刚性托底
- 肉禽:肉鸡养殖维持微利至小幅亏损,鸡源供应相对充足,屠宰端库存压力未见实质性缓解,对豆粕需求保持刚性但缺乏增量。
- 蛋禽:鸡蛋主产区价格4.25元/斤附近,养殖盈利收窄但仍为正,在产蛋鸡存栏偏高,前期补栏鸡苗正集中进入开产周期,供给增加预期仍在。
- 综合评估
下游养殖业整体处于“生猪深亏且近端供给惯性仍强、禽类弱平衡”的格局。能繁去化加速是远月最重要的远期利多叙事,但出栏量的实质性收缩在2027年二季度之前难以兑现。饲料企业低库存、随用随采的策略,既是养殖端亏损向豆粕需求传导的缓冲垫,也是压制豆粕去库速度的核心机制。需求端对豆粕价格既无向上驱动,也无短期崩塌风险,弱势刚性是当前阶段的基本特征。
六、后续展望
- 短期(1-2周):
- 预计豆粕维持震荡偏强,但反弹高度受限的格局。USDA报告的预期差已经落地,空头回补的脉冲式驱动在周内释放较为充分,继续向上需要新的边际利多——要么美豆出口销售重新放量,要么南美天气出现实质威胁。在此之前,3150-3200元/吨区域将检验反弹的成色。现货均价预计在3100-3220元/吨区间震荡,基差在期货反弹后可能进一步被动走弱,“期货强、现货滞”的格局短期难以改变。
- 中期(2-4个月):
- 市场在报告利多与高库存现实的拉锯中,中期基准情景是区间震荡,而非趋势反转。“跌不深”的成本约束因报告而更加具体——3亿蒲的期末库存、17.2亿蒲的出口、榨利亏损近300元/吨,共同框定了下方边界;“涨不动”的库存约束并未被报告削弱——138.94万吨的库存、950万吨的到港、12月中下旬才可能出现的去库拐点,使任何趋势性上行都缺乏现货基础的配合。
- 中期最重要的潜在上行驱动来自南美天气。巴西播种64%整体领先,但帕拉纳州过湿与中西部偏干并存,区域分化在超强厄尔尼诺背景下有被放大的风险。
- 关键因素:
- 11月USDA报告(11月11日):单产是否被进一步上修(机构已看至55蒲/英亩)、出口项能否同步上调以对冲库存压力,将决定CBOT大豆的短期方向。
- 美豆出口销售的持续性:11月5日当周净销售115.48万吨,较前一周减少21%,对华降至68.92万吨。出口动能的边际变化将决定报告利多的持续性;若出口重新放量,美豆和连粕的上方空间可能进一步打开。
- 巴西区域天气的分化演变:帕拉纳州过湿导致播种落后于前三个年度,中西部核心区降水偏少、墒情偏紧。11-12月是巴西大豆苗期至关键生长期过渡的窗口,区域天气的持续性将决定远月合约是否需要注入天气升水。
- 国内豆粕库存能否见顶:138.94万吨创近十年同期新高,去库拐点最早12月中下旬。库存见顶的确认,是现货基差企稳和近月合约反弹具备持续性的前提条件。
- 油厂榨利与开机节奏:榨利亏损近300元/吨,部分油厂停报停售或降负荷。若亏损进一步扩大引发集中停机,供应端的边际收缩可能早于季节性预期,改变累库的斜率。
- 能繁母猪去化的远期传导:10月环比降1.47%、降幅扩大,2027年二季度出栏收缩的方向确定,远月合约定价是否开始提前反映这一逻辑。
- 国储拍卖成交率与价格:成交率从84.08%回落至34.52%,均价降至3951.6元/吨。成交率的反复反映市场在4000元/吨下方的承接意愿并不稳固,底部区域的形成仍需时间和成交量的验证。
七、投资策略建议
- 现货端
- 建议采取“低库存运营、刚需滚动、等待去库信号后再考虑适度补库”的策略。当前豆粕现货价格在3100-3200元/吨区间,USDA报告利多修复了成本锚,但138.94万吨的库存和950万吨的到港量意味着现货的反弹缺乏持续性基础,基差在期货反弹后可能进一步被动走弱。饲料企业物理库存已处7-10天的低位,维持刚需滚动即可,不宜因盘面反弹而提前建立投机性库存。真正的补库窗口应等待两个信号之一:油厂集中停机导致周度压榨显著下降,或豆粕库存出现连续两周以上的实质性去化。贸易商应以销定采、积极出货,避免在基差贴水和库存高压的环境中积累库存风险。
- 期货端
- 短期以区间思路为主,上方关注3150-3200的反弹压力,下方关注3050-3080的成本支撑。M2701在3147元/吨已接近短期压力区域,报告利多的脉冲式驱动在周内释放较为充分,在3150上方追多的赔率下降;若盘面回落至3050-3080区域,成本买盘和油厂挺价意愿可能提供支撑,可关注企稳信号。中期而言,远月合约可关注南美天气的潜在发酵,巴西区域分化在超强厄尔尼诺背景下有被放大的风险。在“成本底抬升、库存顶下压”的格局中,做空的赔率在成本线附近下降,做多的安全边际在库存拐点之前不足,耐心等待信号比追逐脉冲更为重要。
八、风险提示
- USDA报告利多被过度定价的风险
- 3亿蒲的期末库存虽超预期下降,但仍处于历史偏高水平,且巴西播种64%领先、南美丰产方向未变。若市场将“不够空”过度解读为“转多”,反弹可能透支后续空间,面临修正风险。
- 美豆出口销售边际放缓的持续性风险
- 11月5日当周净销售较前一周减少21%,对华降至68.92万吨。若出口动能在未来数周继续走弱,报告利多所依赖的需求叙事将面临检验,美豆和连粕可能重新承压。
- 巴西区域天气的双向风险
- 帕拉纳州过湿与中西部偏干并存。若中西部旱情持续或帕拉纳州播种延迟加剧,远月合约可能快速注入天气升水;若天气恢复正常,南美丰产预期巩固,远月上方空间继续受限。天气叙事的切换可能带来波动率的放大。
- 国内库存进一步冲高风险
- 若下游采购持续低迷、油厂开机维持高位,累库超预期将延长现货和基差的弱势周期,压制近月合约的反弹持续性。
- 油厂集中停机的反向风险
- 榨利亏损近300元/吨,部分油厂已停报停售。若亏损进一步扩大触发超预期集中停机,供应端的边际收缩可能早于市场预期,导致库存去化加速和价格提前止跌,空头需警惕这一反向驱动。
- 养殖需求持续疲软的风险
- 生猪自繁自养头均亏损扩大至395元,连亏14个月刷新纪录,能繁去化加速但“减母不减肉”仍在延续。饲料企业7-10天滚动库存、随用随采的策略,意味着需求端在四季度难以对豆粕形成有效拉动,去库的进度可能慢于季节性规律。
- 资金情绪风险
- 期货市场资金集中进出,可能加剧短期价格波动,导致行情超涨超跌。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司