

- 秣宝资讯 >
- 玉米 >
- 惜售松动上量增加,玉米三周连涨后多空再平衡
惜售松动上量增加,玉米三周连涨后多空再平衡
本周提要
本周五玉米均价2284元/吨,环比涨0.57%,但周中起惜售反弹开始松动。山东到车量激增至1637台,企业压价,C2701周五收于2185元/吨,周跌1.89%,盘中触及2173元近月低点。中储粮轮换托底但体量有限,北方四港库存同比高142%构成顶部约束。小麦托市首拍全部流拍,替代压力全面消退。生猪猪粮比跌破4:1,去化由主动转被动。预计短期偏弱震荡,集中上量是最大变数。
一、现货市场动态
1. 价格走势
- 玉米现货:本周国内玉米现货市场先扬后抑,呈现“周初冲高、周中反弹节奏明显放缓、后期惜售反弹开始松动”的转折性格局。全国玉米周五均价收于2284元/吨,环比上涨0.57%,同比上涨1.57%。周初日均价一度涨至2287元/吨,刷新9月底以来新高,10月中下旬以来累计连涨三周的反弹幅度基本收回了10月初新粮上市后的超跌空间。但周中起市场情绪骤然转变,现货报价自高点回落。
- 区域分化
- 东北产区受产区价格上行及盘面偏强带动,周初市场价格上涨,周中受期货下挫及华北上量影响,多家企业涨势收敛:本周前段延续强势,深加工提价10-80元/吨、贸易商报价上涨40-60元/吨,黑龙江重回2100元/吨上方。但周四起随期货下挫和华北上量传导,东北价格出现松动,中粮公主岭、嘉吉生化下跌10元/吨,辽宁益海嘉里下跌20元/吨;黑龙江个别企业仍小幅上调10元/吨,区域分化明显。东北整体售粮进度截至11月5日仅17%,惜售对价格的支撑仍在,但边际上已不再单向强化。
- 华北产区受不利天气影响基层挺价惜售,周初产区粮价延续强势,周中上量增加,价格涨势率先熄火:周初华北多数深加工企业报价重回2300元/吨上方,累计涨幅40-150元/吨。但随着山东深加工晨间到车量从低位快速恢复,周三突破千辆,周四增至1500余辆,创近半年新高,贸易商逢高出货、农户售粮意愿增加,企业顺势压价,午前11家企业下调4-20元/吨,且对高水分粮扣罚趋严。截至本周四,山东深加工企业收购区间在2220-2310元/吨,较上周五多数仍上涨10-30元/吨,但日度方向已明确转弱。
- 南北港口周初受产区涨价带动,南北港口报价跟随上行;后半周随着产区情绪转弱,港口价格趋于平稳,整体波动幅度小于产区:鲅鱼圈平舱价2245-2260元/吨,蛇口港到港价2350-2370元/吨,较周初高点回落。北方四港库存244.1万吨、同比高出约142%,港口高库存对反弹高度的约束在盘面和现货上同步显现。
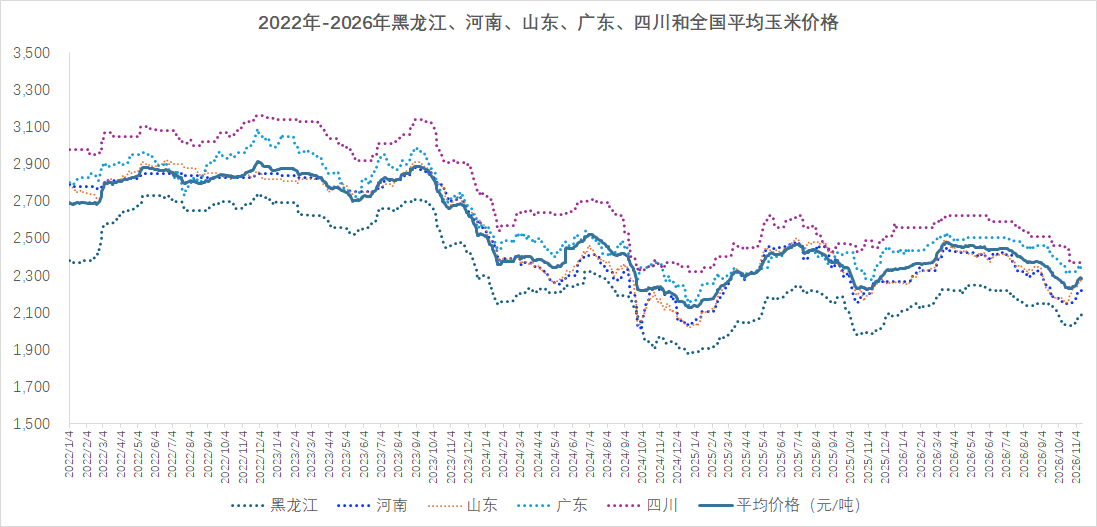
图1 主要省份和全国玉米平均价格走势
(数据来源:秣宝网)
2. 驱动因素
- 天气因素助推惜售:
- 10月中下旬不利天气导致基层售粮受阻,农户惜售挺价情绪持续发酵,市场流通粮源偏紧,支撑价格连续三周反弹。
- 降温利于新粮存储:
- 东北大范围降温后储粮条件改善,农户售粮节奏放缓,供应压力阶段性后移。
- 中储粮轮换收购托底:
- 中储粮在东北的轮换收购库点持续增加,对产区价格构成底线支撑,基层惜售与政策收购的共振一度是10月末至11月初反弹的重要基础。
- 企业刚需补库支撑:
- 深加工企业前期库存偏低,刚需补库需求释放,被动提价催粮。
- 期货大幅下挫是情绪转弱的加速器:
- 期货盘面大幅下挫,打破市场单边看涨预期,贸易商避险情绪升温,逢高出货增加。
- 供应充裕的背景下惜售意愿松动:
- 价格反弹至高位后,农户售粮收益改善,惜售意愿松动,叠加华北天气好转,上量快速回升。
- 丰产与高库存的“顶部约束”在反弹后重新显性化:
- 2026/27年度国内玉米产量预计3.06亿吨、同比增长1.6%,新季丰产格局未变。北方四港244万吨、同比高出142%的库存,短期缺口一旦松动,港口和渠道的存量供应会迅速补充市场。新季玉米整体丰产、下游饲用需求持续低迷、进口及陈粮替代品供应充足,供强需弱问题短期难以缓解,玉米价格将继续承压低位震荡运行。
- 小麦首拍全部流拍,对玉米的替代冲击为零:
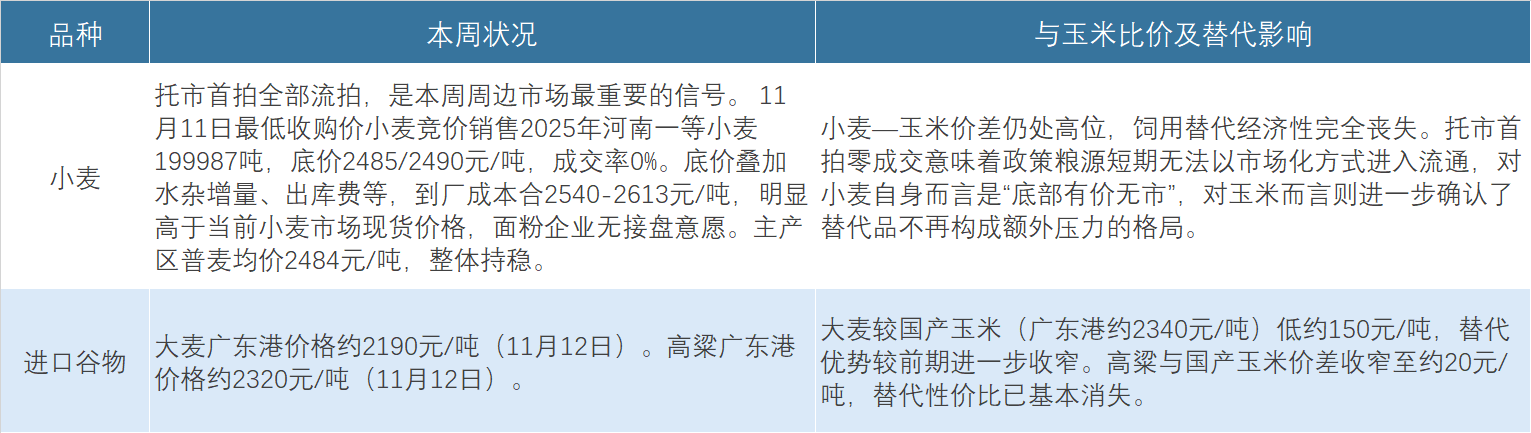
- 11月11日最低收购价小麦首拍计划销售2025年河南一等混合麦19.9987万吨,底价2485/2490元/吨,全部流拍、成交率0%。流拍主因是底价明显高于市场,加上出库费等,到厂成本超过2580元/吨,显著高于当前小麦市场价格。这一结果传递了两个信号:其一,政策端并未意图通过低价抛储打压粮食市场;其二,小麦对玉米的饲用替代在经济上早已不成立,小麦变量对玉米的直接影响可以暂时从定价框架中移出。
二、期货市场:主力合约(C2701)
- 走势回顾:
- 大连商品交易所玉米主力合约C2701本周五收盘价为2185元/吨,较上周五下跌42元/吨,环比跌幅1.89%。周五当日,合约开盘2187元/吨,最高2190元/吨,最低2173元/吨,结算价2181元/吨,全天成交量648212手,持仓量1283623手。
- 本周盘面整体呈现冲高回落走势,周初受现货坚挺支撑,盘面维持偏强震荡;周二受供应宽松预期及资金减仓影响,期价大幅下挫至2200元/吨下方,01合约最低收于2195元/吨,降至近三周低位;后半周期价维持低位震荡,周五盘中进一步下探至2173元/吨,触及近一个月低位。周内持仓量小幅增加、成交量放大,显示多空分歧加剧,资金博弈趋于激烈。
- 市场情绪:期货市场情绪处于“偏空观望、等待现货验证”的状态。
- 空头逻辑:2026/27年度国内玉米丰产格局确定,整体供应宽松,当前上量放缓只是阶段性现象,供应压力后移将导致后期风险累积;下游养殖亏损严重,饲料需求恢复乏力,深加工利润不佳,需求端缺乏持续上涨动力。
- 多头逻辑:现货价格整体仍处反弹通道,基层惜售情绪尚未完全消退,短期粮源流通偏紧支撑现货底部;新季玉米种植成本抬升,政策托底预期仍在,价格下方空间有限。
- 资金面:周内多头主动减仓迹象明显,资金拉涨意愿偏弱,盘面承压回落;持仓维持百万手以上高位,说明市场分歧仍存,短期难有趋势性单边行情,大概率维持区间震荡。
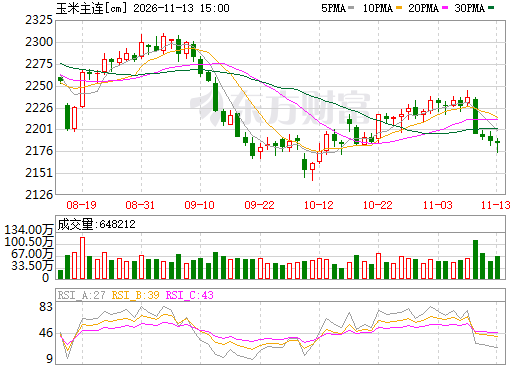
图2 大商所C2701玉米期货价格走势图(日k行情)
(截图来源:东方财富网)
三、周边市场和下游产业
1. 替代谷物:替代谷物对玉米的压制处于本轮周期中最弱的阶段,但这一利好的兑现需要饲料企业主动增加玉米用量来体现,当前尚未看到补库意愿的系统性回升。
表1 替代品市场
2. 养殖产业:养殖业整体呈现“猪价二次探底、亏损持续扩大刷新历史纪录、猪粮比全面跌破4:1、产能去化加速但短期存栏仍高,禽端低位震荡、蛋价反弹后空间受限,饲料需求刚需为主、新粮上市带动边际回暖”的格局。
- 生猪:
- 生猪价格再创年内新低,猪粮比跌破4:1,产能去化由“主动”转向“被动”。本周全国生猪均价8.53元/kg,环比下跌4.95%,同比下跌28.23%。北方因降温后消费边际回暖、规模场控量挺价,猪价率先止跌,南北价差由月初的1元/kg收窄至0.5元/kg以内。短期“母猪去化、肥猪不减”的错位格局明确——生猪存栏仍高、养殖深度亏损,饲料企业采购以刚需为主,饲用需求短期难以提供趋势性拉力。行业已进入现金流消耗式出清阶段,中小规模养殖场淘汰意愿显著增强。
- 肉禽与蛋禽:
- 肉禽价格低位小幅反弹,亏损收窄。本周主产区毛鸡均价6.47元/公斤,环比上涨1.41%。肉鸡出栏量减少,养殖户积极挺价,鸡苗价格持续偏强至2.13元/羽。养殖亏损收窄,但鸡肉冻品走货仍偏慢。
- 蛋价止涨回落。本周鸡蛋棚前批发价4.08元/斤,电商双十一采购大幅下降后,中大码蛋库存压力增加,主产区蛋价跌至4.04元/斤。老鸡淘汰节奏较预期偏慢,鸡蛋产量趋升,中下旬蛋价易跌难涨。
饲料企业玉米库存可用天数约27.15天、同比增近9%,可覆盖至12月上旬用量,补库以季节性按需采购为主,大规模主动建库意愿不足。生猪深度亏损是饲用需求向上弹性的核心约束,但刚性基数仍在,新玉米上市后玉米饲用消费较2-3季度已有明显升温。
3. 深加工产业
- 运行情况:
- 行业开工率继续回升。截至11月12日,全国玉米淀粉行业开工率56%,较上周上调1个百分点;酒精行业开工率49%,较上周下调3个百分点。前期检修装置陆续恢复,淀粉开机率回升至65%以上,周度玉米消耗量环比增加。
- 利润与消费:
- “量的景气”而非“利润的景气”,是当前深加工需求的核心特征。新粮上市后深加工投料持续走高,多数产区淀粉仍处于亏损区间,原料成本连增三周正在挤压加工利润,企业“开得多、赚得难”,淀粉报价跟涨乏力,利润被动受挤。深加工在当前价格区域提供了真实且稳定的玉米消耗承接,但其利润对原料成本的敏感度极高——玉米价格持续上行会迅速侵蚀开工意愿,这是深加工需求“自我限制”的本质。
四、核心矛盾与后市展望
1. 短期矛盾(至11月下旬):核心在于惜售支撑的松动与政策底、渠道成本之间的博弈,构成短期价格的核心拉锯。
- 本周市场完成了从“惜售主导”向“售粮节奏回归”的边际切换:山东到车量从低位恢复至1637台,企业压价、期货下挫、贸易商出货意愿增强形成负反馈,三周反弹的根基开始动摇。但下方并非没有缓冲:东北售粮进度仅17%,中储粮轮换收购仍在托底,渠道存粮成本对价格形成隐性约束。短期价格在2180-2280元/吨区间偏弱震荡,上方受制于丰产、港口高库存和售粮压力后移,下方受政策收购和成本支撑限制,单边突破的条件尚不具备。
2. 中期驱动(11月下旬至12月)
- 11月下旬至12月的集中上量,是最大的方向性变量:当前惜售的本质是把售粮压力向后累积,而非消除。市场普遍关注“东北上冻后售粮节奏”这一关键节点:若气温正常下降、地趴粮存储风险上升,12月中下旬售粮节奏有望加快,届时供应压力将迎来实质性检验。
- 中储粮轮换收购能否从“点状托底”升级为“增量放量”:当前轮换库点增多、收购持续,但体量尚不足以对冲集中上量。若后续出现增量库点或增储公告,将实质性抬升底部斜率;若维持现有节奏,政策底的“托而不举”特征将延续,价格在成本线附近的磨底时间会被拉长。
- 腌腊旺季与饲料补库的共振时点:当前南方腌腊尚未集中启动,屠企开工率提升有限,饲料企业以随用随采为主。若11月下旬腌腊订单集中落地、生猪出栏阶段性放缓,猪价止跌企稳,饲料企业的补库意愿可能从“刚需”向“适度建库”边际改善。但在生猪深度亏损、能繁去化的背景下,这一弹性的幅度不宜高估。
- 深加工利润对高开工的约束:淀粉加工仍处亏损区间,原料成本连续三周上移正在压缩利润空间。若玉米价格不能有效回落,深加工“高开工、低利润”的状态可能逐步向“降负荷”倾斜,工业需求的承接力度存在边际减弱的可能。
3. 价格预判:综合来看,当前玉米市场处于“新粮惜售与成本支撑渐显、现货偏强震荡但需求验证不足、方向等待售粮节奏与港口去库兑现”的阶段。
- 现货:短期偏弱调整,全国玉米均价运行区间预计在2180-2280元/吨。华北因到车量恢复和贸易商出货,回调压力最直接;东北在惜售余温和中储粮收购支撑下相对抗跌,但方向上跟随华北。11月下旬至12月,随着集中上量兑现,价格重心有进一步下移的风险,但在成本线和政策收购约束下,深跌空间有限。
- 期货(C2701):短期在2150-2230元/吨区间偏弱震荡,单边追多的安全边际有限,远期承压为主。不建议在2150下方追空,但反弹至2210-2230区域后若现货跟涨乏力,可关注波段套保或轻仓试空机会;趋势性多单需等待集中上量压力释放后的确认信号。
五、操作建议
- 对于供应方(农户和贸易商):惜售反弹给出的价格窗口,是出货的窗口而非加库存的窗口。山东到车量的快速恢复已经证明,在丰产和渠道高库存的背景下,价格一旦给出利润空间,售粮意愿的释放会非常迅速。东北农户在价格反弹至心理价位后宜分批、有序售粮,潮粮和储存条件有限的粮源应优先安排,避免气温波动带来的霉变风险。贸易商不宜追涨建库,快进快出优于持货待涨。
- 期货投资者:C2701合约以区间震荡思路操作,可在2140-2150元/吨区间尝试短多,2210-2220元/吨区间逢高止盈,严格设置止损,控制仓位风险。
- 用粮企业(饲料、深加工):深加工企业可维持偏高开工和刚性采购,但追高建库需谨慎,淀粉加工仍处亏损区间,原料成本连增三周正在挤压利润,“高开工”的持续性依赖于玉米价格不出现持续上行。饲料企业库存天数在27天附近、可覆盖至12月上旬,建议维持随用随采、逢低适度补充的策略,重点关注11月下旬腌腊启动后生猪出栏节奏和饲料走货的边际变化,大规模建库等待集中上量释放后的窗口。
六、风险提示
- 惜售松动后集中上量释放的风险:本周山东到车量激增已经预演了惜售松动的速度。东北售粮进度仅17%,若12月气温进一步下降或农户资金需求上升,集中售粮可能引发价格阶段性快速下行,这是本轮反弹后最核心的反转风险。
- 政策收购“托而不举”的预期差风险:中储粮轮换收购提供的是底线支撑而非趋势拉涨,若市场将其误读为趋势性托市而过度看涨,售粮节奏回归后的预期差修正可能带来价格回撤。
- 丰产与港口高库存的顶部约束持续存在:新季玉米产量预计3.06亿吨、同比增1.6%,北方四港库存同比高出约142%,惜售改变的是节奏而非方向,供应充裕的基调未被打破。
- 生猪深度亏损对饲用需求的持续压制:猪粮比跌破4:1、自繁自养亏损超440元/头,饲料企业主动建库意愿不足,需求端难以提供趋势性拉力,能繁去化的远期利多无法对冲短期的饲用消费疲软。
- 深加工利润对高开工的反噬风险:淀粉仍处亏损区间,原料成本连续三周上移,若玉米价格不能有效回落,深加工可能从“高开工”转向“降负荷”,工业需求的承接力度存在边际减弱的可能。
- 外盘出口与南美产量预期变化风险:USDA 11月报告边际利多,但全球丰产、美玉米累计出口仍同比落后的底色未改。若南美天气正常、巴西/阿根廷产量预期进一步上调,外盘反弹的持续性将受限,对国内的情绪支撑也将减弱。
- 国际市场风险:国际地缘冲突、汇率波动、主要出口国政策变化可能引发进口谷物价格异动,改变替代效应强弱。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司