

- 秣宝资讯 >
- 氨基酸 >
- 中国氨基酸市场缬氨酸价格弱势,蛋氨酸价格上涨刺激询单交投略微回暖;欧洲各氨基酸品类趋势分化
中国氨基酸市场缬氨酸价格弱势,蛋氨酸价格上涨刺激询单交投略微回暖;欧洲各氨基酸品类趋势分化
本周总评
本周中国氨基酸市场蛋氨酸厂家报价上涨,缬氨酸主流厂家及贸易市场报价均偏弱运行,其他品类主流报价暂时持稳。下游用户节后按需适当补库,实际签单不多。赖氨酸市场稳定运行,厂家出口表现一般且维持前期出口报价,终端少量询单,按需采买。蛋氨酸市场厂家报价小幅上调,刺激下游用户积极询单,实际成交增多。苏氨酸市场厂家国内外报价持稳,下游用户节后采买意愿不强,谨慎观望为主。缬氨酸市场偏弱运行,下游用户大多观望,不愿过多补货。色氨酸市场厂家报价暂稳,购销氛围一般,议价成交为主。
本周欧洲氨基酸市场整体较为平静。随着第四季度基于需求的采购陆续完成,市场成交量有所减少。除苏氨酸及部分色氨酸品牌出现小幅提价外,大部分氨基酸产品仍维持低位运行,蛋氨酸价格则继续下探。中东局势对氨基酸市场的直接影响逐渐减弱,市场关注重点重新回到供需关系、厂家报价策略及未来新增产能的释放进度。
目前欧洲终端用户对于2027年Q1的采购态度出现明显分化,赖氨酸由于贸易政策的不确定性,部分客户已经提前完成Q4及Q1采购;蛋氨酸由于价格持续下跌,买家普遍选择缩短采购周期;苏氨酸则受到中国厂家新增产能可能延迟投放的影响,部分终端开始提前覆盖部分Q1需求。
整体来看,当前市场呈现明显的产品分化趋势。蛋氨酸继续走弱,赖氨酸高位趋稳,苏氨酸短期小幅反弹,色氨酸厂家报价出现分化,而缬氨酸则逐步稳定在当前低位。
赖氨酸
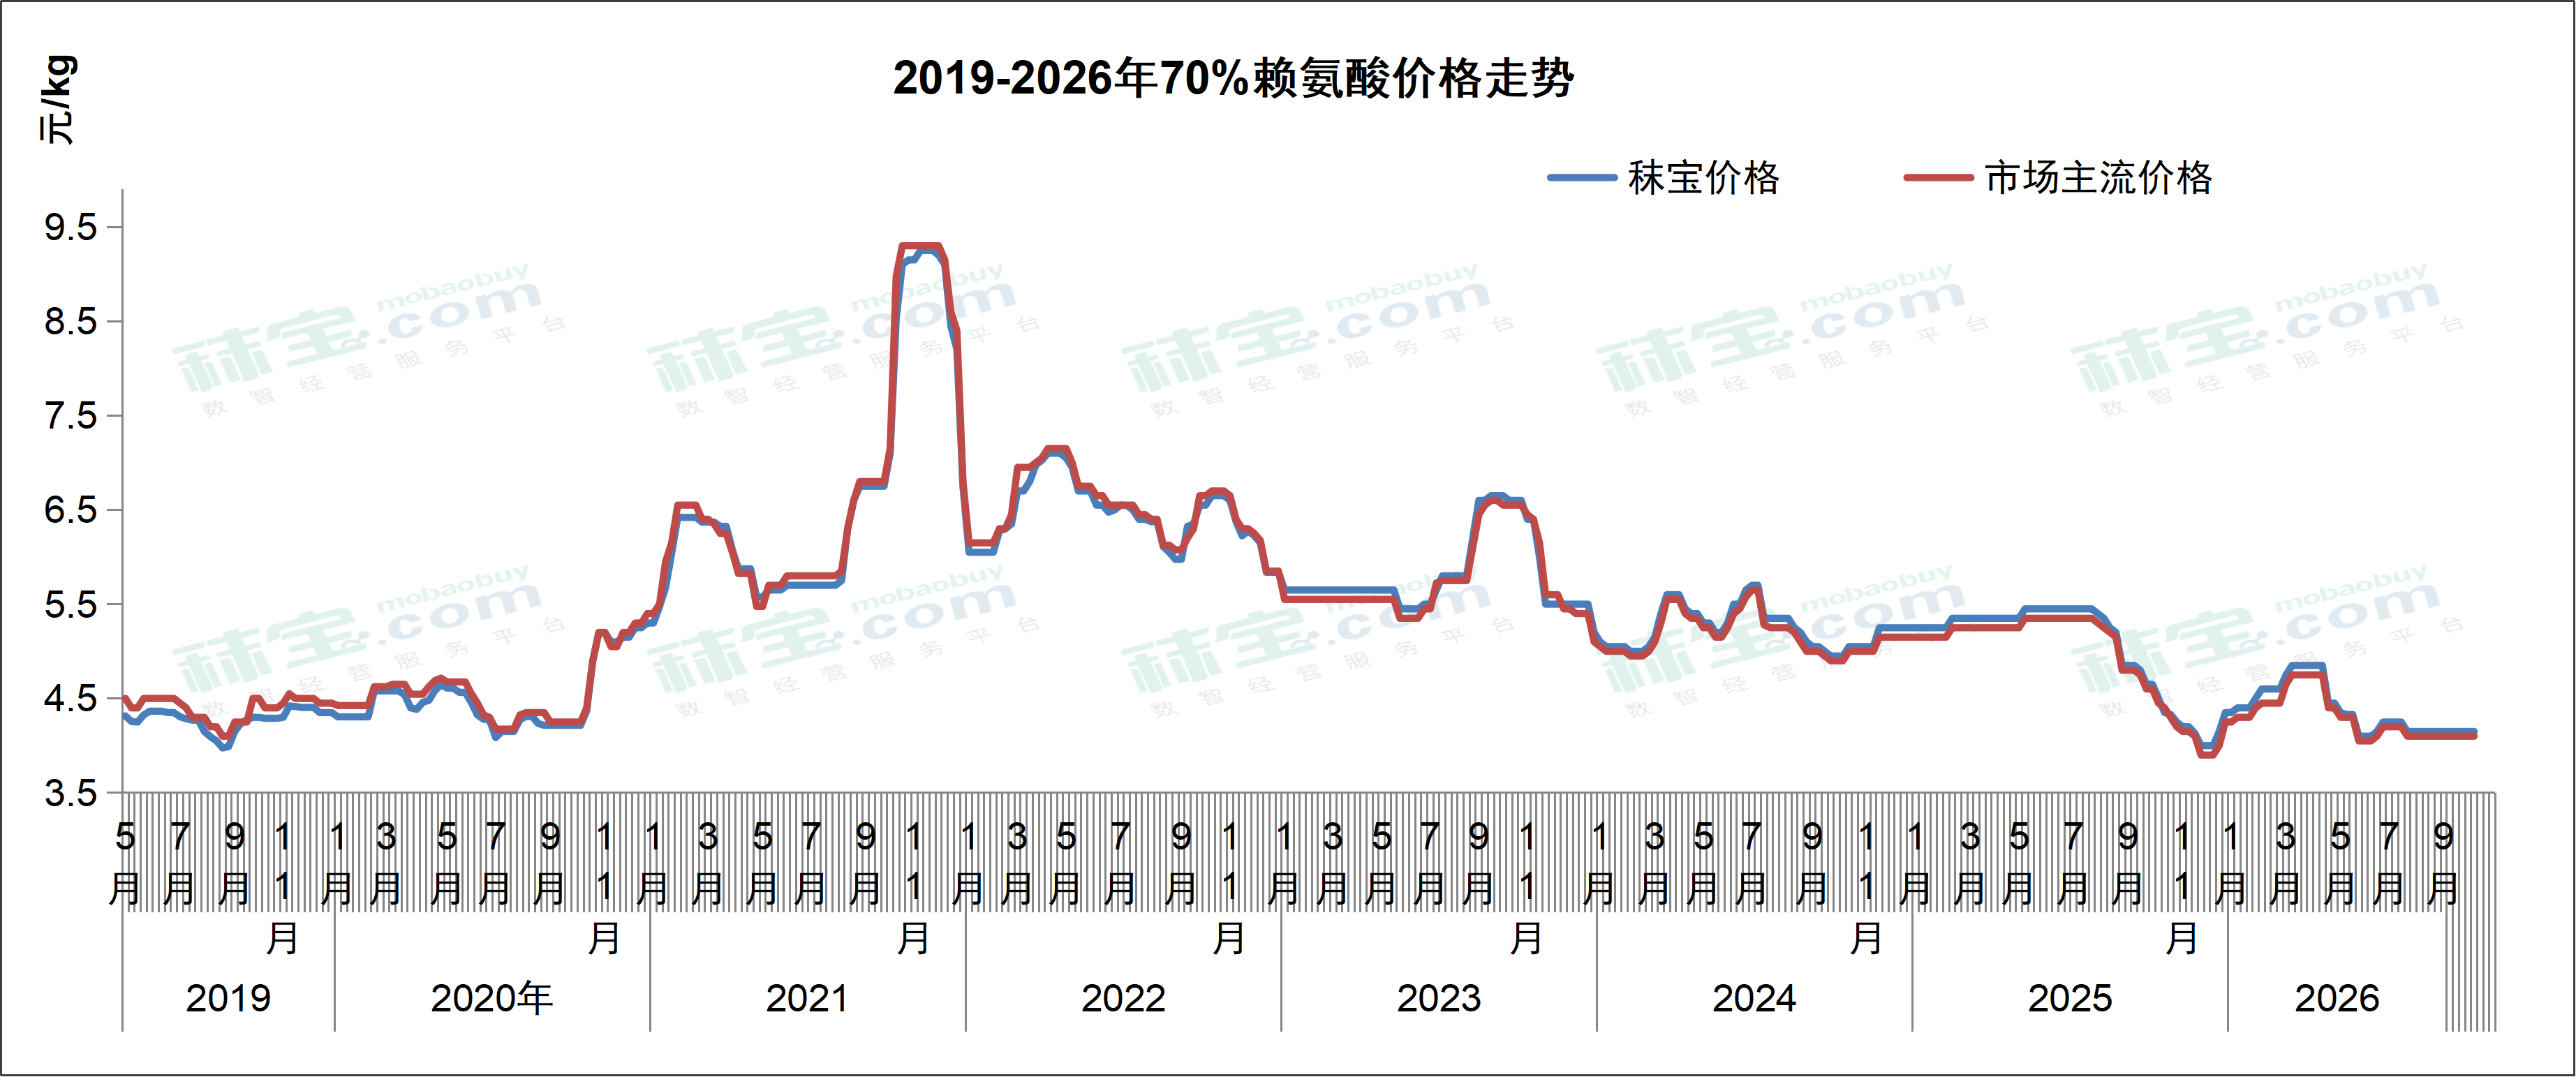
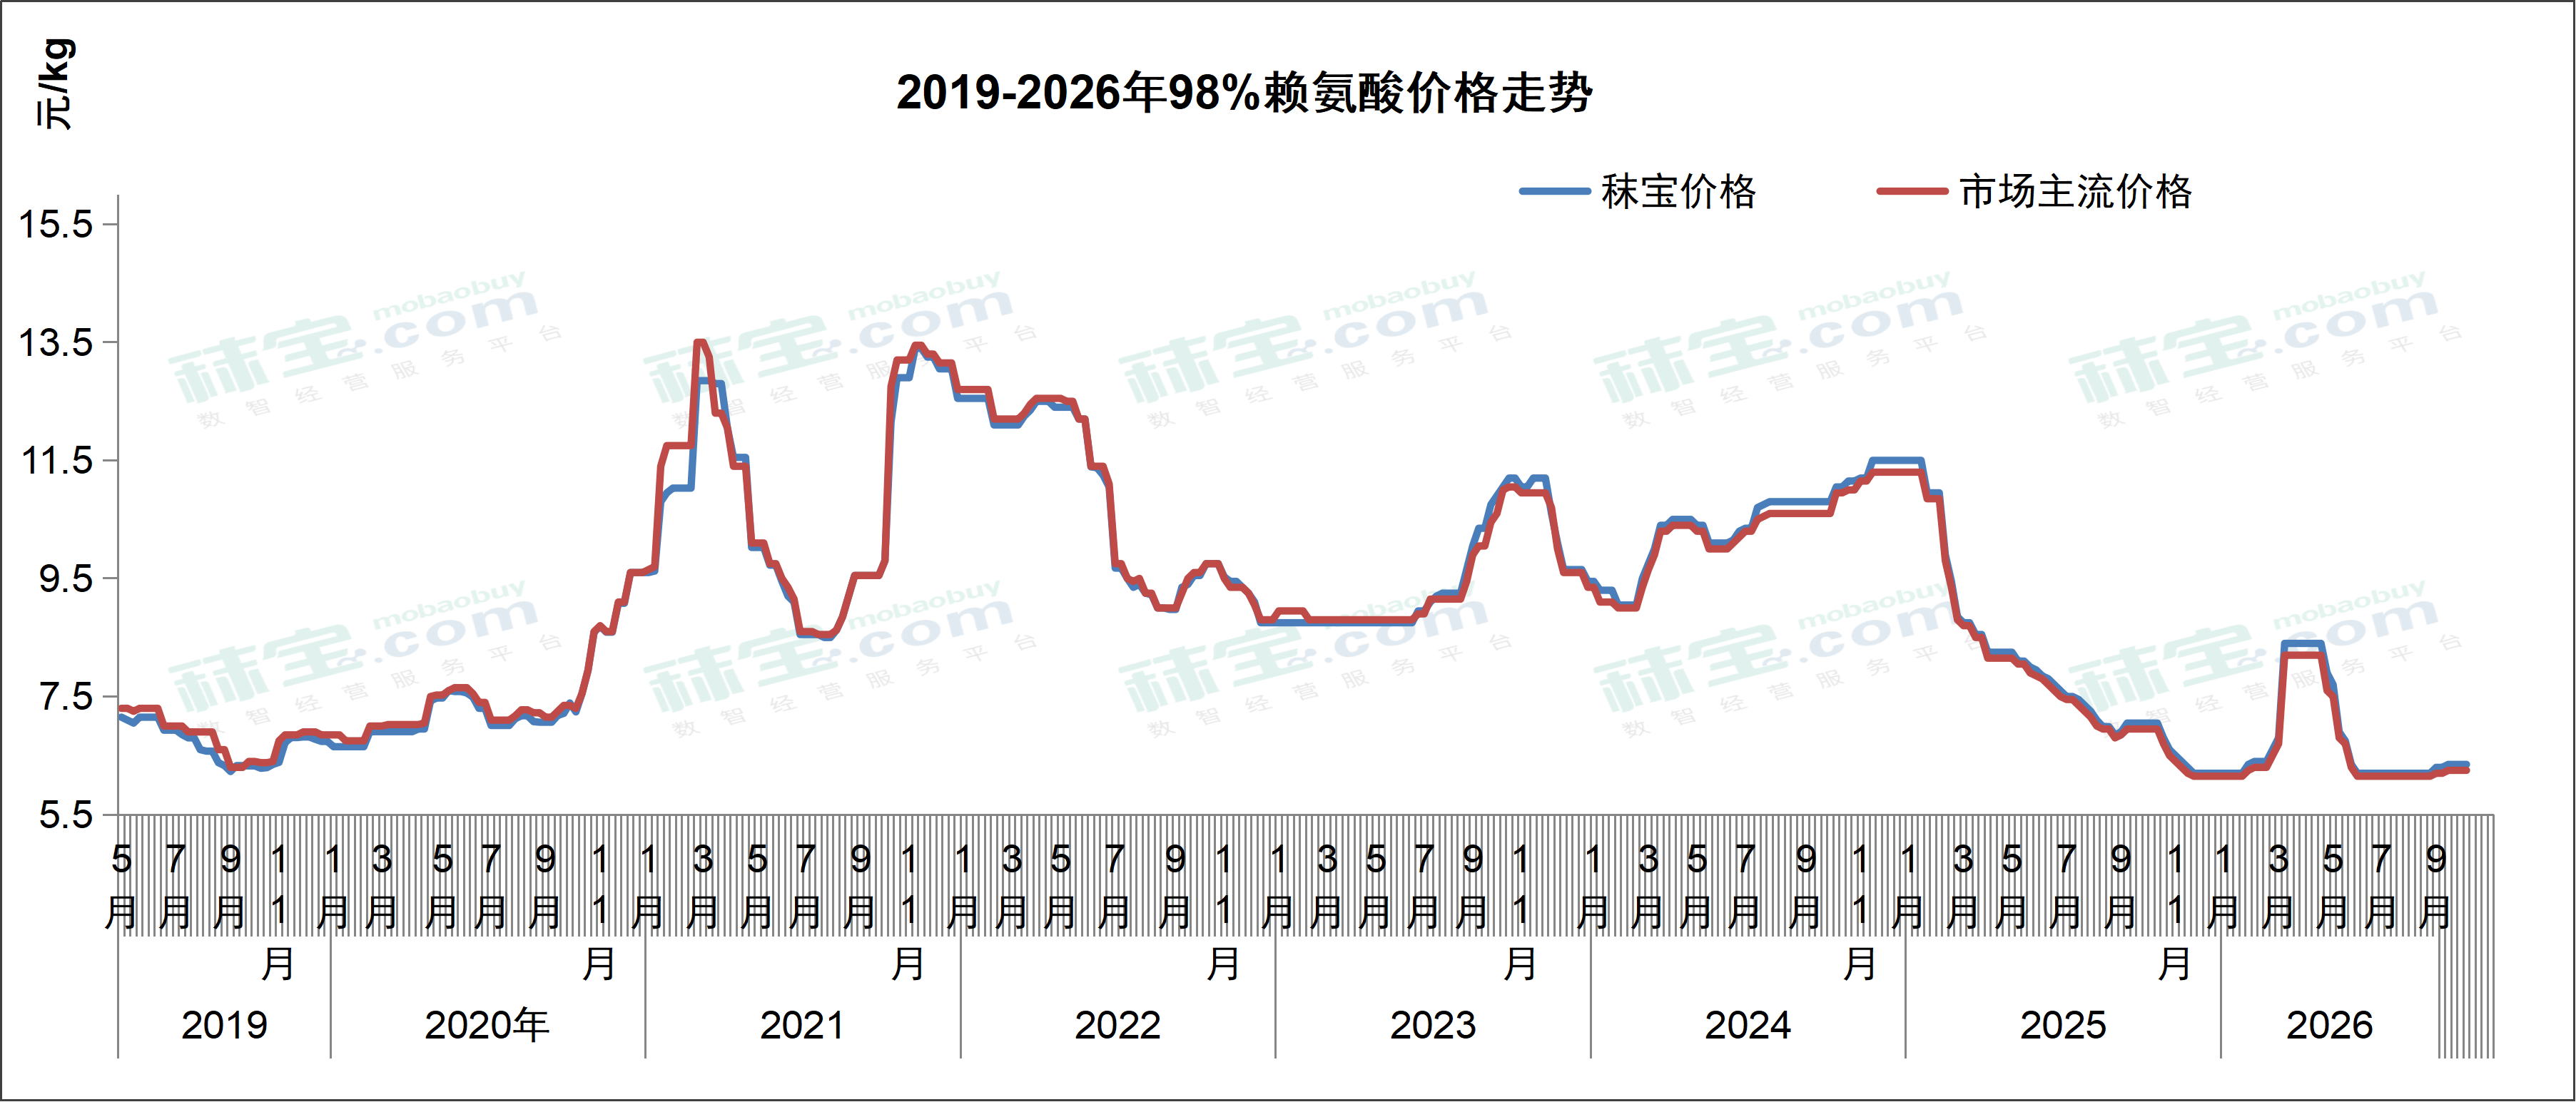
目前国内70%赖氨酸主流市场报价4.0-4.65元/kg,98%赖氨酸主流市场报价6.45-6.7元/kg。赖氨酸市场稳定运行,厂家出口表现一般且维持前期出口报价:98.5%赖氨酸出口至非欧区域FOB报价820-850美元/吨,70%赖氨酸FOB报价530-560美元/吨;终端少量询单,按需采买。据海关出口数据显示,8月赖氨酸酯及盐出口7.3万吨,环比下降13.6%,同比下降3.0%;1-8月累计出口72.7万吨,同比增长6.2%。后续需关注厂家报价调整和实际市场成交。预计短期内赖氨酸价格或偏稳震荡运行。
欧洲市场上70%赖氨酸硫酸盐市场价格1.25-1.27欧元/kg,98.5%赖氨酸盐酸盐市场价格1.80-1.85欧元/kg。本周欧洲赖氨酸市场整体安静,中国厂家FOB报价变化不大。随着欧盟反倾销吸收调查结果公布日期逐渐临近,市场仍在等待新的税率决定。不过,由于此前欧洲终端已提前签订部分Q4及Q1需求,目前市场新增询盘及成交量均较为有限。
部分欧洲客户趁供应商仍然愿意提供固定价格时,已经提前锁定Q4甚至2027年Q1的需求,其中包括赖氨酸盐酸盐及液体赖氨酸产品。目前欧洲DDP报价约为1.80-1.85欧元/公斤。短期来看,在中国FOB价格基本稳定、欧洲终端已有一定库存覆盖的情况下,市场进一步上涨的动力有限。未来价格走势仍将主要取决于欧盟反倾销吸收调查的最终结果,以及已提前采购库存的消化速度。
赖氨酸硫酸盐市场整体跟随赖氨酸盐酸盐市场保持在高位。预计短期价格将维持小幅增长,但需要继续关注欧盟赖氨酸反倾销措施对不同规格产品贸易流向的影响。
蛋氨酸
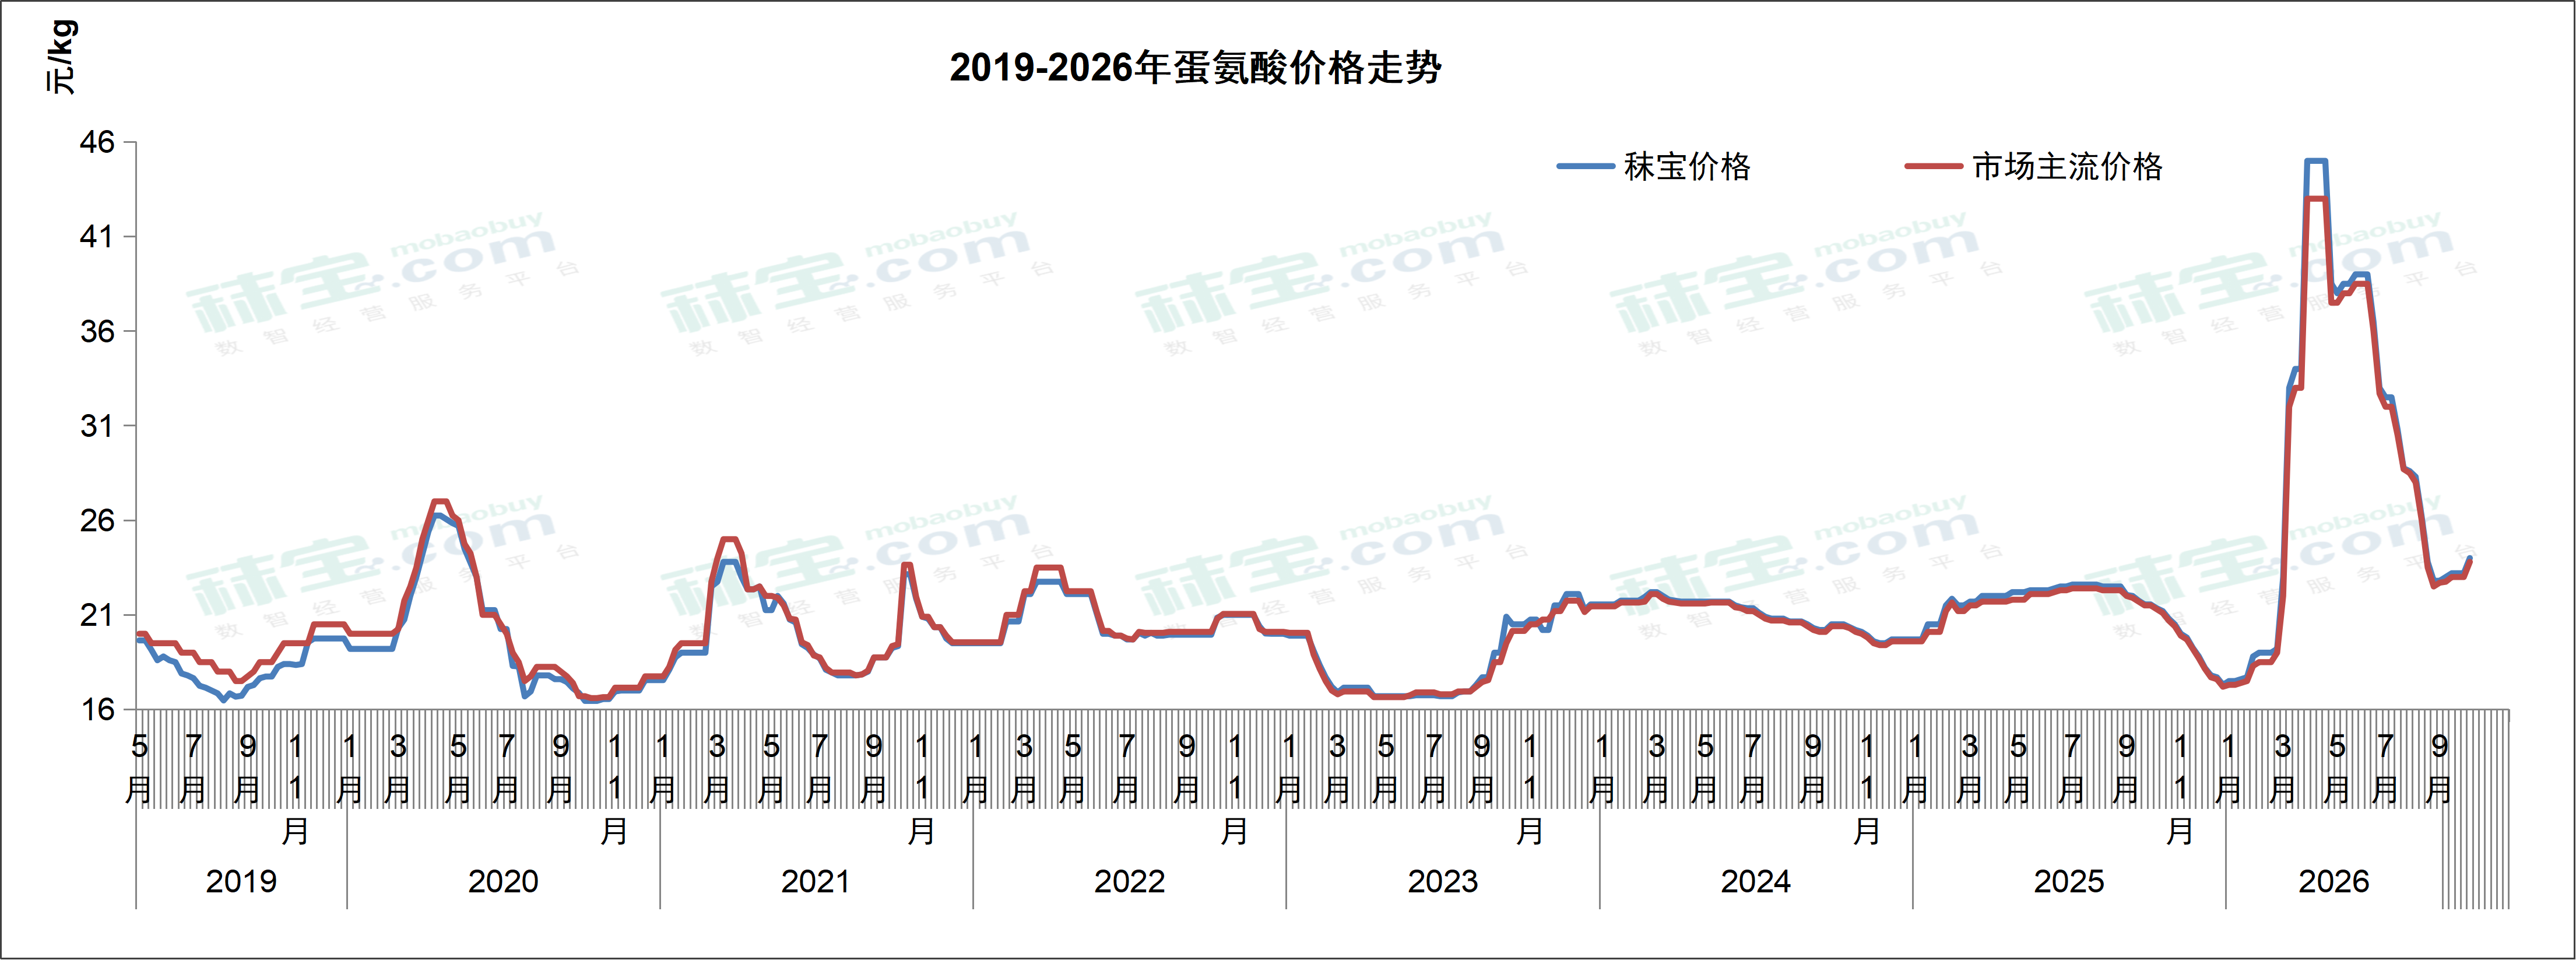
目前国内蛋氨酸主流市场报价24.0-24.2元/kg。蛋氨酸市场厂家报价小幅上调,刺激下游用户积极询单,实际成交增多。据海关进口数据显示:8月进口固蛋0.98万吨,环比下降35.0%,同比下降29.1%;1-8月累计进口12.4万吨,同比增长3.7%。后续需关注厂家发货进展和报价变化。预计短期内蛋氨酸价格或略微偏强运行。
欧洲市场上蛋氨酸价格3.60欧元/kg。本周欧洲蛋氨酸市场继续呈现弱势行情,最新成交价格已经达到3.60欧元/公斤。
虽然本周中国市场价格出现小幅反弹,但欧洲市场暂未受到明显影响,整体价格仍然面临较大的下行压力。目前欧洲市场供应相对充足,而终端买家普遍预期价格仍有进一步下跌空间,因此不愿意提前锁定远期需求。在这种情况下,市场采购策略继续倾向于缩短采购周期,仅覆盖近期生产需求,尽量避免在价格下跌过程中积累高价库存。中国市场本周出现的价格反弹是否能够持续,以及能否进一步传导至欧洲市场,仍有待观察。预计短期欧洲蛋氨酸市场仍将维持弱势,价格存在进一步下探的可能。
苏氨酸
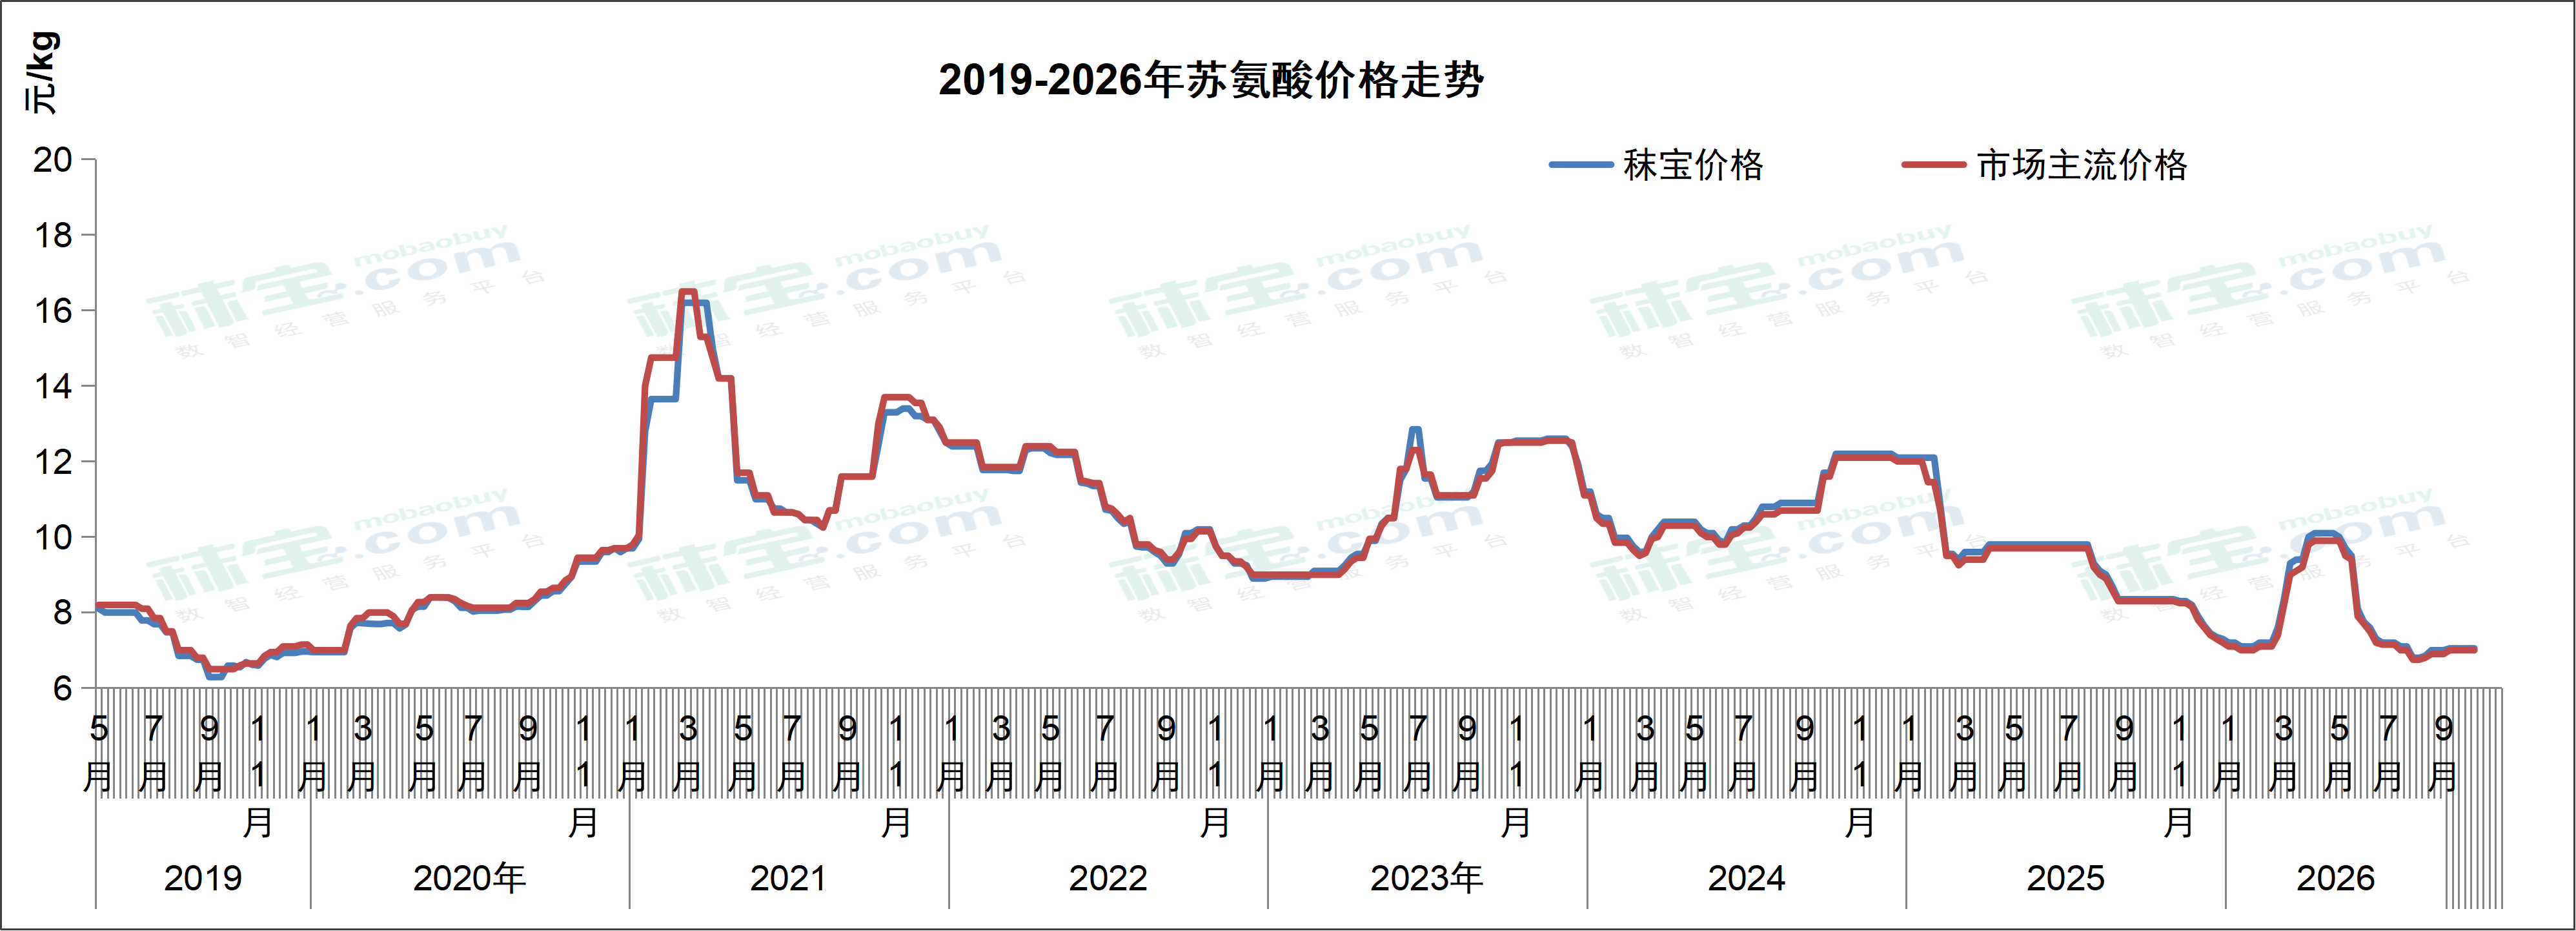
目前国内苏氨酸市场主流报价7.05-7.6元/kg。苏氨酸市场厂家国内外报价持稳,出口价格大约920-950美元/吨;下游用户节后采买意愿不强,谨慎观望为主。据市场消息称,10月9日,象屿生化宣布即日起,苏氨酸报价8150元/吨。另据海关出口数据显示,8月出口其他氨基醇酚5.1万吨,环比下降11.1%,同比增长2.8%;1-8月累计出口48.7万吨,同比增长5.9%。后续需关注新产能投放进度和下游库存情况。预计短期内苏氨酸价格或持稳运行。
欧洲苏氨酸市场价格1.15-1.20欧元/kg。本周苏氨酸市场继续小幅上涨。中国厂家报价有所提高,而近期海运费下降,在一定程度上抵消了中国FOB价格上涨对欧洲进口成本的影响,因此欧洲市场整体涨幅仍然有限。
目前市场关注的重点已经逐渐转向中国新增产能的实际投放时间。此前市场预计梅花等中国生产商的新产能可能于11月至12月陆续释放,但实际投产及商业供应时间仍存在不确定性。与此同时,伊品近期出现较大规模的管理层调整。由于原有管理团队发生变动,市场开始关注新管理层到位后,原计划新增产能是否能够按照既定时间表推进。
如果梅花及伊品的新产能均出现延迟,甚至推迟至2027年年初,市场原先预计的第四季度供应增加可能无法如期实现,从而对2027年第一季度苏氨酸价格形成一定支撑。在这种不确定性下,部分欧洲终端已经开始提前锁定Q1需求,目前市场估计约20%的Q1需求已经完成采购,但大部分需求仍然保持开放。因此,短期内苏氨酸价格存在进一步上涨的可能,但中长期走势仍将取决于中国新增产能的实际释放进度。
缬氨酸
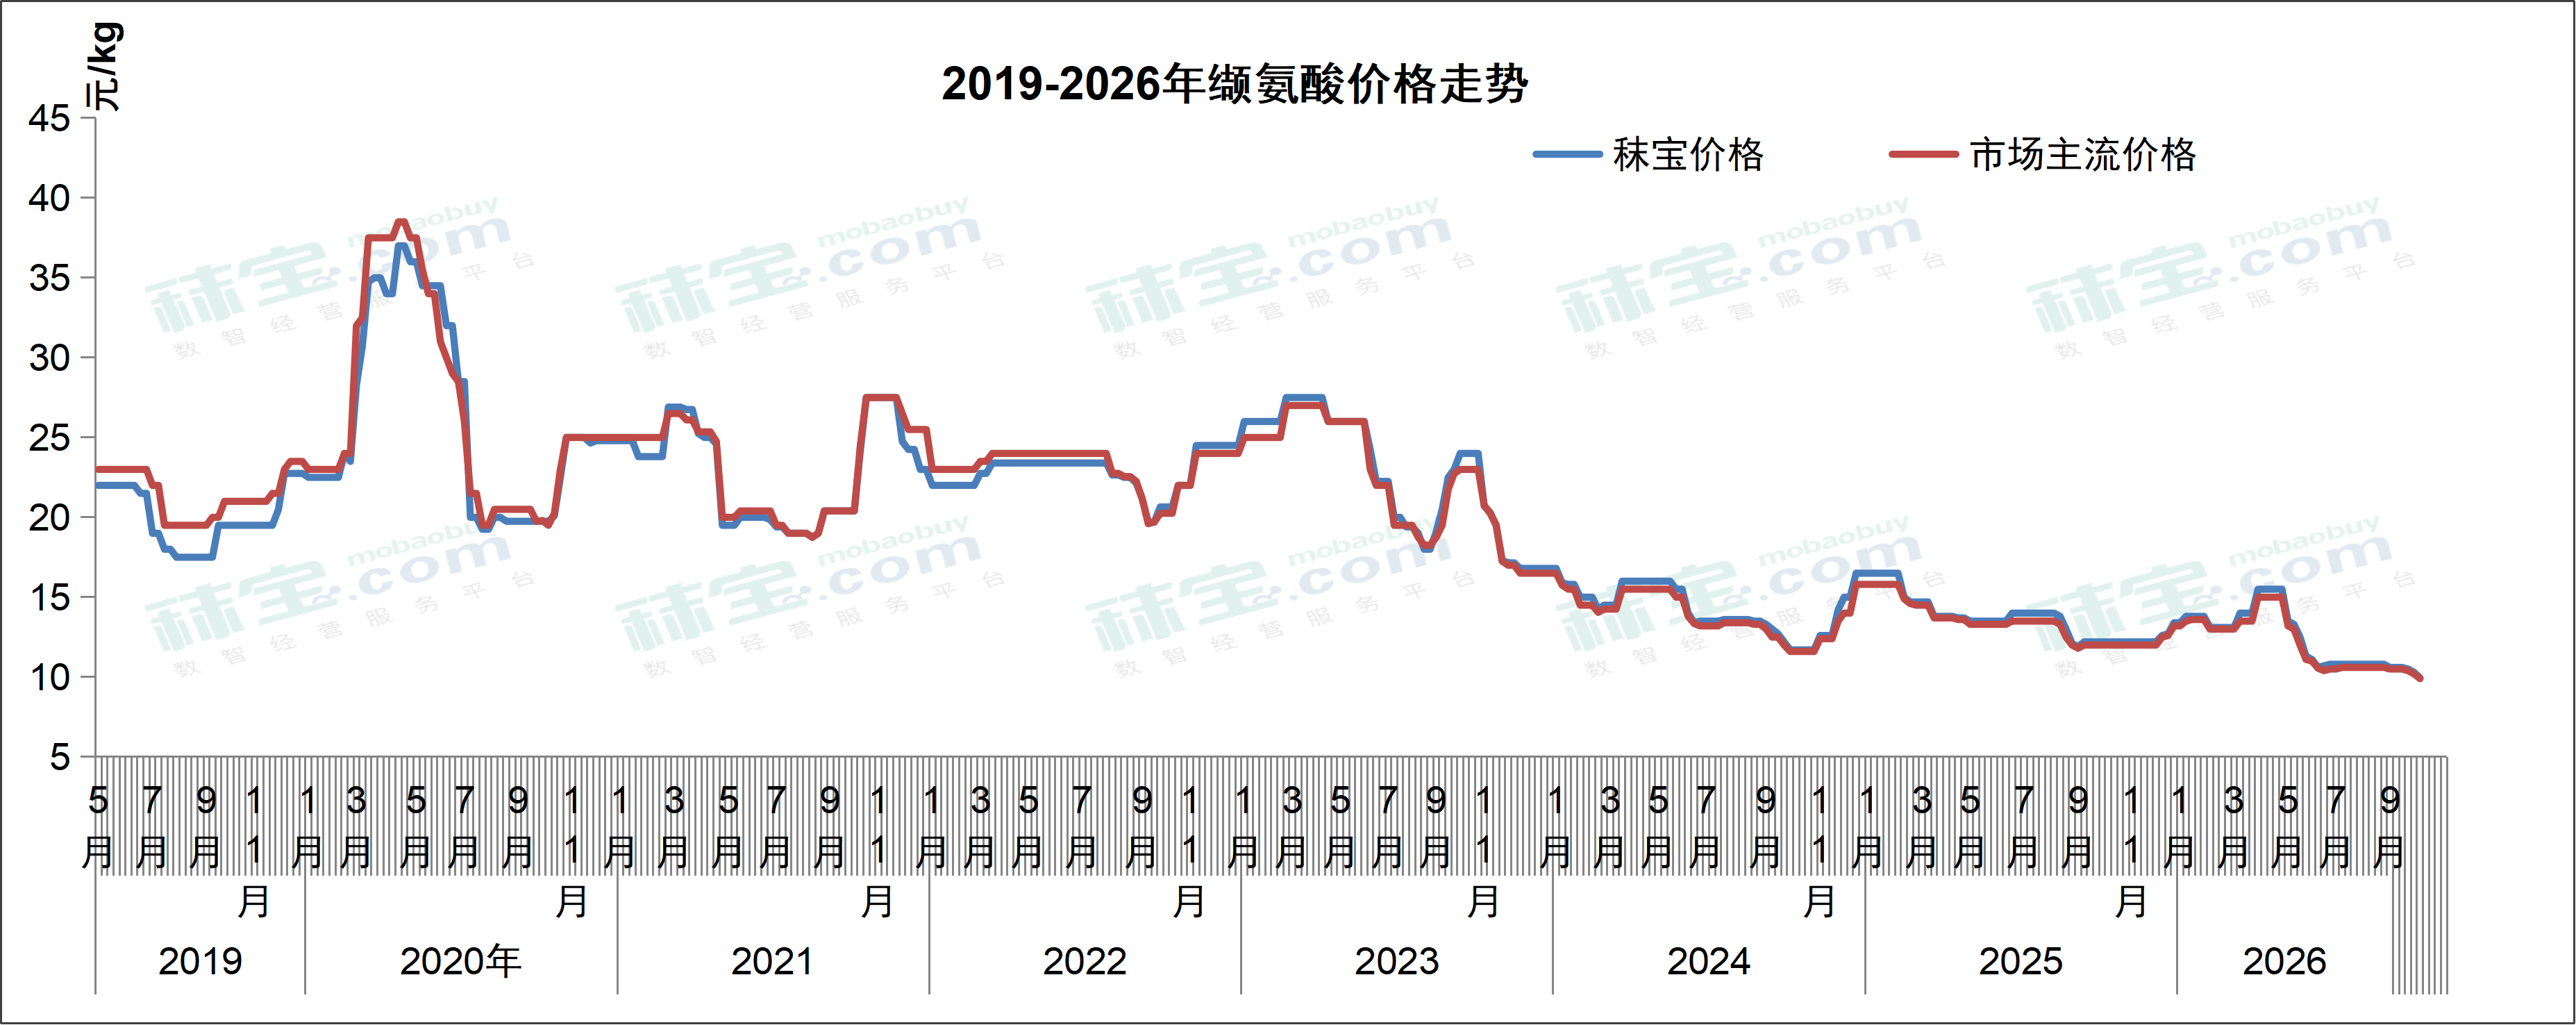
目前国内缬氨酸市场主流报价为9.8-10.0元/kg。缬氨酸市场主流厂家及贸易市场报价均偏弱运行,下游用户大多观望,不愿过多补货。后续需关注国内供应变化和实际签单情况。预计短期内缬氨酸价格或延续弱势。
欧洲市场缬氨酸报价2.25-2.60欧元/kg。本周缬氨酸市场整体变化不大,价格基本稳定在当前低位。
值得关注的是,CJ重新参与欧洲缬氨酸市场报价,目前报价约为2.60欧元/公斤。此前,随着中国厂家不断扩大欧洲市场份额,以及部分非中国供应商减少市场参与度,欧洲缬氨酸市场逐渐呈现以中国品牌之间竞争为主的格局。然而,对于部分欧洲终端客户而言,维持一定比例的非中国来源供应仍然具有重要意义。因此,CJ重新进入市场可能为部分希望维持多元化供应来源的欧洲客户提供新的选择。
不过,目前中国供应商在价格方面仍然具有较强竞争力,CJ能否通过2.60欧元/公斤的报价重新获得市场份额,仍有待观察。预计短期缬氨酸价格继续维持稳定,不同供应商之间的价格差异可能进一步扩大。
色氨酸
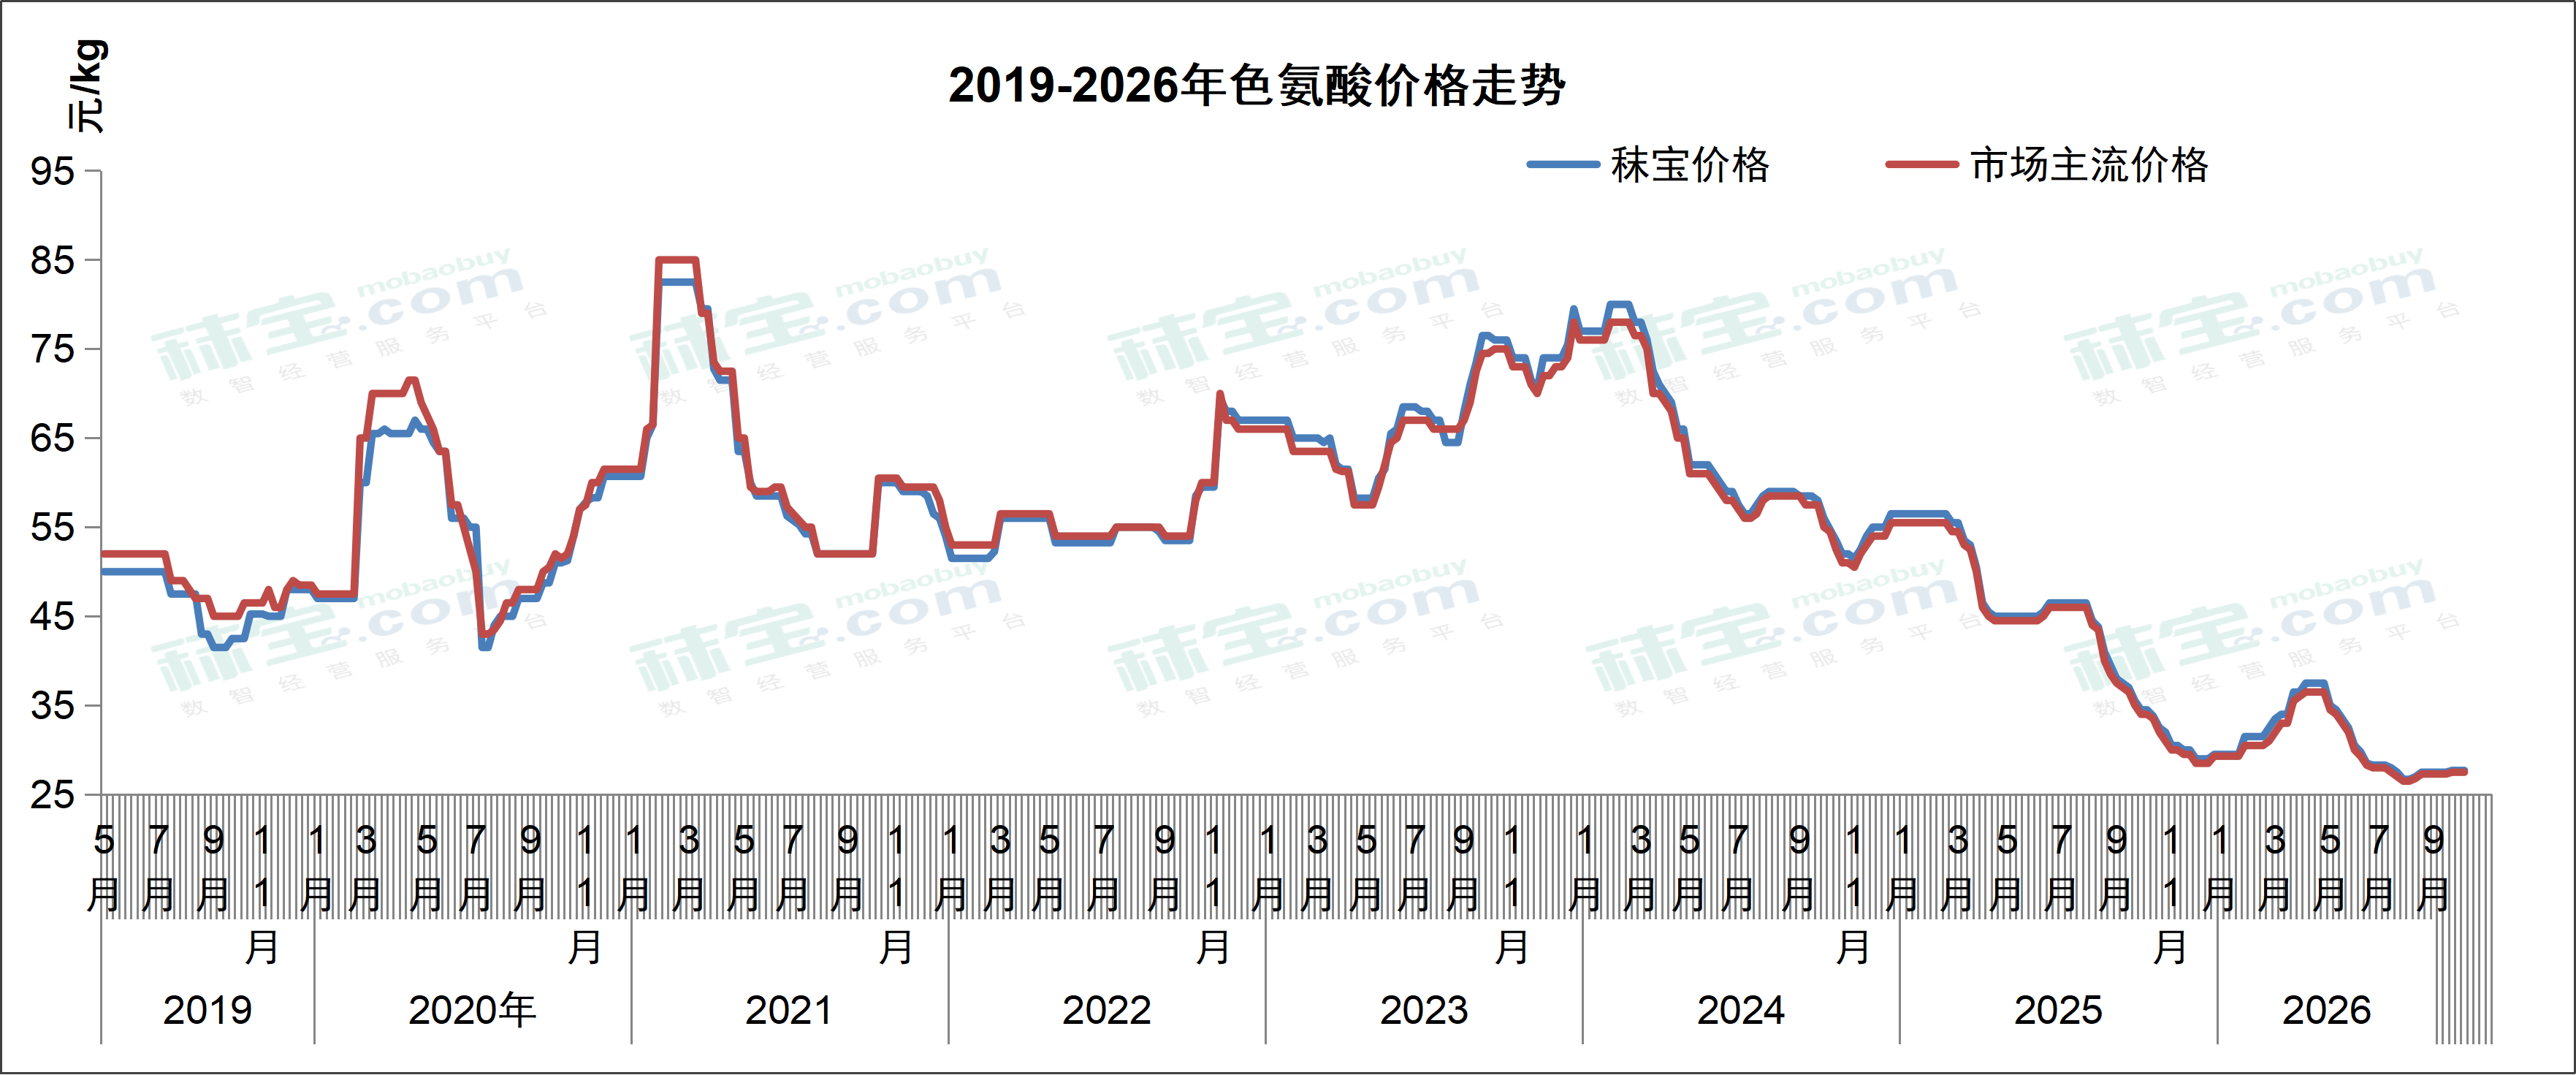
目前国内色氨酸市场主流报价为27.2-28.0元/kg。色氨酸市场厂家报价暂稳,购销氛围一般,议价成交为主。据市场消息称,10月9日,象屿生化宣布即日起,色氨酸报价30500元/吨。另据海关进出口数据显示,8月进口色氨酸1933吨,环比下降18.4%,同比增长12.9%;1-8月累计进口16893吨,同比下降18.3%。后续需关注市场供应变化和厂家报价调整。预计短期内色氨酸价格或持稳运行。
欧洲市场色氨酸报价为3.60-3.80欧元/kg。本周色氨酸市场出现明显的供应商报价分化。经过前期持续的价格竞争,CJ在市场价格一度跌至3.50欧元/公斤附近后,开始停止进一步降价,并尝试提高报价。目前CJ最新报价已经回升至约3.80欧元/公斤。与此同时,新进入欧洲市场的中国厂家继续采取具有竞争力的报价策略,目前报价约为3.40欧元/公斤,明显低于CJ。
不同供应商之间的价格差距进一步扩大,反映出欧洲色氨酸市场竞争仍然激烈。CJ目前尝试通过提高报价稳定市场价格,但新进入者仍然希望通过更低价格争取市场份额,因此本轮提价能否获得终端客户接受,仍存在较大不确定性。预计短期色氨酸市场将继续呈现明显的品牌价格差异,整体价格走势仍将取决于主要厂家能否改变此前持续以价换量的竞争策略。
相关推荐


 上海秣宝电子商务有限公司