

- 秣宝资讯 >
- 豆粕 >
- USDA报告偏空与成本支撑角力,豆粕市场宽幅震荡
USDA报告偏空与成本支撑角力,豆粕市场宽幅震荡
本周提要
本周五豆粕现货均价3411元/吨,较节前涨0.68%。USDA 10月报告将美豆单产上调至53.1蒲/英亩、产量增至45.62亿蒲,均高于市场预期,期末库存3.15亿蒲略增,报告中性偏空但美豆收割质量担忧部分抵消利空。巴西播种进度7.3%偏慢,1-9月出口1.001亿吨创纪录,升贴水走强支撑进口成本。国内豆粕库存超130万吨处历史高位,节后开机率49.59%逐步恢复。生猪头均亏损252元,“减母不减肉”格局延续。M2701周五收3402元/吨,短期宽幅震荡,关注3300元/吨成本支撑。
一、现货市场:小幅上涨,假期效应带动供应边际收紧
国内现货价格:现货价格小幅上涨,节后重心较节前略有上移
- 现货价格:本周五国内豆粕现货全国平均价格为3411元/吨,较节前上涨0.68%,同比上涨14.16%,价格延续高位偏强运行。本周现货价格呈现稳步小幅上行走势,国庆假期期间油厂停机检修增多,开机率回落至低位,豆粕产出阶段性减少;节后终端按需补货,贸易商挺价意愿较强,报价小幅上调,全周价格重心温和上移,市场交投以刚需采购为主。
- 驱动因素:
本周现货价格偏强运行,核心由假期供应收缩+成本高位支撑共同驱动,多空因素交织。
- 利多因素:
- 国庆假期油厂停机检修增多,开机率回落至低位,周度大豆压榨量仅约120万吨,豆粕现货供应阶段性下降。
- 节后补库需求释放:节后归来市场存在补货需求,成交表现活跃。10月9日全国油厂豆粕成交35.02万吨,现货和远期合同成交均较为活跃。
- 油厂豆粕库存高位回落,短期流通货源边际收紧。
- 进口大豆成本维持高位,叠加贸易商挺价意愿较强,对现货价格形成底部支撑。
- 利空因素:
- 进口大豆整体供应充足,后续到港量仍处高位,长期供应宽松格局未改。
- 中美经贸磋商利多不及预期,大豆未纳入降税清单,外盘大豆震荡偏弱,成本端支撑边际减弱。
- 下游养殖仍处消费淡季,追涨谨慎,终端以刚需采购为主,缺乏集中补库动力,限制价格上涨空间。
- 基差深度贴水:华东地区现货基差M01-62元/吨,期现分化格局延续。
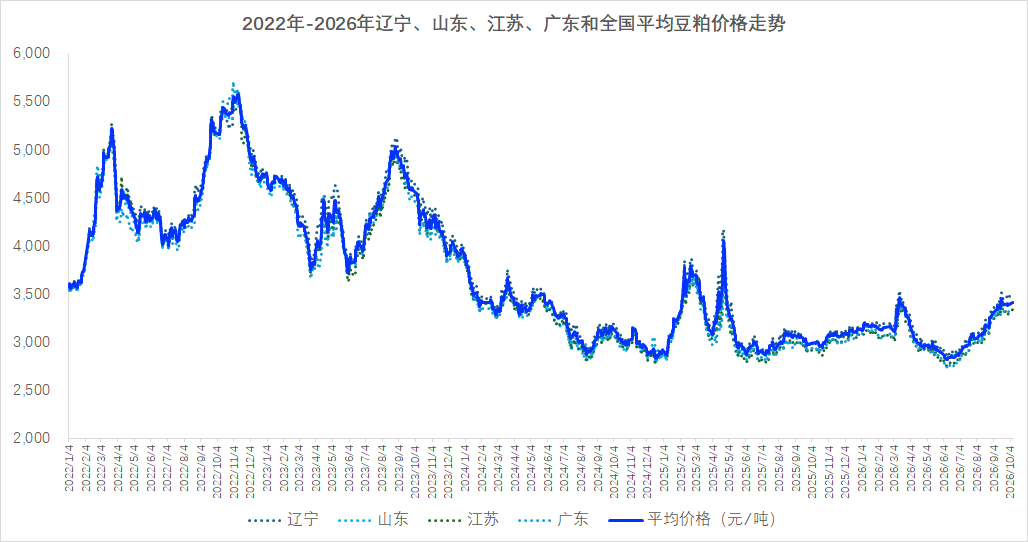
图1 各地豆粕和全国豆粕平均价格走势
(数据来源:秣宝网)
二、国际供应影响
全球大豆市场呈现“美豆10月报告上调单产创历史新高、收割进度偏快但质量存忧、中国采购持续但加征关税未取消令乐观预期降温;南美旧作丰产落地、新季播种偏慢、出口整体维持高位”的格局,市场焦点集中于10月USDA定产预期差、北美收割进度与质量、南美播种天气及中国采购持续性。
- 美国大豆:
- 10月报告上调单产,收割加速但质量存忧:本周CBOT大豆价格呈现窄幅震荡走势,周四11月大豆期货合约下跌10美分,结算价报每蒲式耳12.875美元;周五USDA发布产量调整报告后,合约上涨4.5美分,结算价报每蒲式耳12.92美元,盘中一度跌至12.6975美元,创六周以来最低水准,全周整体小幅波动。
- USDA 10月供需报告:北京时间10月10日凌晨发布,报告将2026/27年度美豆单产从9月的52.8蒲式耳/英亩上调至53.1蒲式耳/英亩,高于市场平均预期的52.8蒲式耳/英亩,创历史新高;产量同步上调至45.62亿蒲式耳,高于市场预期的45.34亿蒲式耳和9月预测的45.35亿蒲式耳。出口上调1000万蒲至16.95亿蒲式耳,期末库存上调500万蒲至3.15亿蒲式耳,略高于市场预期的3.05亿蒲式耳。报告整体呈中性偏空基调,确认全球大豆增产格局。
- 收割进度与质量:截至10月4日,美国大豆收获进度为25%,优良率为57%。天气预报显示本周中西部天气大多干燥,大豆收割进度有望加快。但假期降雨曾令收割短暂受阻,市场对大豆质量(水分偏高、霉变风险)的担忧有所升温,这在一定程度上制约了报告利空对盘面的冲击力度。
- 出口销售:10月1日止当周,美国当前市场年度大豆出口销售净增549,377吨,较之前一周减少47%,其中对中国大陆净销售为382,901吨;当周对中国大陆出口装船为827,901吨。中国本季累计采购美国大豆接近1300万吨,已完成年度承诺目标的一半以上。不过,中美经贸磋商中大豆加征关税未能取消,美豆不在降税清单之中,令此前对中国商业采购的乐观预期有所降温。
- 巴西大豆:
- 播种进度偏慢,出口创历史新高:巴西2026/27年度大豆播种进度为7.3%,低于去年同期的9%,主要受帕拉纳州等地区降雨分布不均影响,部分产区播种有所延迟。咨询机构AgRural预计新季巴西大豆产量为1.827亿吨。马托格罗索州播种进度约在15%-17%,南马托格罗索州超过10%。出口方面,巴西1-9月大豆出口量达到1.001亿吨,创历史同期纪录,上年同期为9390万吨,中国需求是主要驱动因素。9月巴西大豆出口量为736万吨,预计10月出口量为618万吨,低于去年同期。出口逐月下降反映旧作库存逐步收紧,巴西升贴水报价继续走强,当前巴西大豆销售压力较小,成本上升以及雷亚尔小幅升值支撑巴西升贴水价格。
- 阿根廷大豆:
- 出口大幅增长,新季播种启动:阿根廷9月大豆出口量大幅增加至87万吨,较8月的19万吨显著攀升,主因乌克兰供应中断后国际市场需求转移。阿根廷约90%整豆出口至中国。新季大豆播种将于10月开始,罗萨里奥谷物交易所将2026/27年度大豆产量预估下调20万吨,种植面积预期减少。阿根廷大豆出口税从33%降至26%后,出口竞争力有所提升。
三、国内供需矛盾
国内豆粕市场呈现“到港环比回落但维持千万吨级高位、压榨节后逐步回升、供应整体宽松、库存累库至历史同期高位”的格局,市场关注点已从前期缺口预期转向成本驱动与基差承压。
- 进口到港量:国内进口大豆整体供应充足,海关数据显示8月大豆进口量1214.1万吨,9-10月到港量虽较前期高峰有所回落,但仍维持千万吨级水平,油厂大豆原料储备充足。进口大豆远月采购存在不确定性,油厂商业询价巴西大豆意愿偏弱,压榨利润持续走弱以及高昂的巴西升贴水抑制油厂买船情绪。
- 库存与潜在缺口:当前市场无实质性供应缺口,豆粕库存压力依然显著。全国油厂豆粕库存累库至130.11万吨,较上周增加0.47万吨,处于历史同期高位。国庆假期油厂大面积停机导致周度压榨量降至约111万吨,但节后开机率正逐步回升至49.59%。四季度国内豆粕供应整体充裕,但供应渠道较为单一,大豆集中在储备环节,商业以拍卖压榨为主。10月大豆到港量预计在900万吨附近,预计全国大豆、豆粕库存9月累库趋势放缓,大豆、豆粕库存呈现季节性回落。但真正的库存拐点仍需等待到港量实质性下降与养殖需求边际改善的共振。
四、期货市场
1. 主力合约(M2701):偏强上涨,多头占据短期主导
- 本周大连商品交易所豆粕主力合约M2701呈现偏强上涨走势,周五收盘价3402元/吨,较节前上涨30元/吨,涨幅0.89%。盘面假期后延续偏强格局,市场看涨情绪较强,整体维持高位运行,预计下周运行区间3250-3550元/吨。
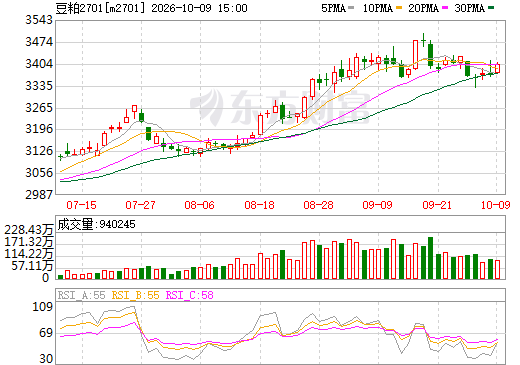
图2 大商所连豆粕2701期货合约走势图(日k行情)
(截图来源:东方财富网)
2. 预期博弈:
期货市场呈现“成本支撑与报告偏空博弈”的格局。
- 期货市场多空双方博弈中多头占据短期优势,核心分歧集中在短期供应收缩与长期供应宽松的对抗。
- 利多因素:第一,美豆结转库存低位,新作期末库存3.15亿蒲式耳仍处偏低水平,库消比低位下支撑美豆价格。第二,巴西升贴水走强,旧作库存收紧,升贴水报价继续走强,进口成本维持高位,当前盘面及升贴水计算出豆粕成本在3400元/吨。第三,美豆收割质量担忧,假期降雨令收割受阻,大豆质量担忧升温。第四,中国采购需求仍在,本季累计采购接近1300万吨,完成年度目标过半。
- 利空因素:第一,USDA报告上调单产和产量,单产53.1蒲式耳/英亩高于市场预期,产量45.62亿蒲式耳创新纪录。第二,国内豆粕库存超130万吨,历史同期高位,压制期价上行。第三,美豆不在降税清单,中美经贸磋商利多不及预期,大豆加征关税未能取消。第四,资金持仓高位,盘面冲高回落压力显现。
五、下游养殖
养殖产业:
下游养殖业呈现“生猪深度亏损、肉禽亏损、蛋禽盈利收窄、饲料需求刚性但缺乏增量”的分化格局,对豆粕需求有蛋禽盈利托底、但猪端和肉禽亏损压制仍显性,整体缺乏上行弹性,边际变化盯猪价企稳后的补库节奏与能繁去化见底后生猪存栏是否回补,以及禽类补栏情绪修复情况。
- 生猪:
- 深度亏损持续,产能去化“减母不减肉”。截至10月初,全国商品猪出栏均价10.17元/千克,行业亏损延续。养殖端PSY、MSY持续抬升,形成“减母不减肉”的格局,前期繁育对应的商品猪供给惯性犹在,短期内供大于求的格局难以快速扭转。规模养殖集团月度出栏计划环比小幅抬升,社会场前期压栏的中大猪正进入集中释放期,市场整体供应偏宽松。需求端,国庆节日消费提振效应已基本消退,屠宰企业以销定产、主动补库意愿偏弱。饲料企业维持刚需采购,豆粕添加比例存在下调空间。
- 肉禽和蛋禽:
- 肉禽:孵化亏损,养殖积极性低迷。白羽肉鸡苗孵化成本维持在2.80元/羽以上,9-10月孵化企业每羽亏损0.7-0.75元。毛鸡价格降至约3.05元/斤的年内低位,养殖端持续亏损,补栏积极性平淡。屠企冻品库容率高达90.62%,现金流被高库存拖累,收购端以消化库存为主。整体对豆粕饲料需求保持刚性但缺乏显著增量。
- 蛋禽:盈利空间收窄,淡季压力显现。国庆后鸡蛋价格环比下滑,本周鸡蛋周均价4.16元/斤,环比跌幅7.14%。10月全国鸡蛋价格或震荡下跌,饲料价格或大致走稳,预计蛋鸡养殖盈利空间缩小,单斤鸡蛋利润空间或降至1.00元左右。在产蛋鸡存栏仍处较高水平,春夏大规模补栏的蛋鸡苗集中进入开产周期,产能集中释放驱动蛋价下行。
- 综合评估
下游养殖业呈现“生猪深亏、肉鸡亏损、蛋鸡盈利收窄”的全面承压格局。生猪产能去化持续推进但“减母不减肉”效应延缓了供给收缩节奏;肉鸡孵化端亏损压制补栏;蛋鸡盈利虽仍为正但淡季压力渐显。饲料企业普遍维持低库存策略,豆粕需求端缺乏有力拉动,整体以刚需采购为主。
六、后续展望
- 短期(1-2周):
- 预计豆粕维持宽幅震荡格局。USDA 10月报告上调单产和产量形成偏空压制,但美豆结转库存低位、巴西升贴水走强带来的成本支撑(盘面成本约3400元/吨)以及美豆收割质量担忧为下方提供支撑。连粕M2701合约预计在3250-3500元/吨区间运行,短期关注3300元/吨附近的成本支撑表现。现货方面,节后油厂开机逐步恢复,库存高压制约反弹空间,现货均价预计在3250-3450元/吨之间。
- 中期(2-4个月):
- 价格中枢延续震荡的概率较大。10月大豆到港量环比回落至850-900万吨,供应压力边际减弱,但130万吨以上的豆粕库存去化需要时间。四季度南美出口淡季、国内到港回落,叠加养殖端产能去化后需求边际修复,豆粕价格中枢或在成本线附近逐步企稳。但美豆增产格局已确认,全球大豆供应充裕的大背景将限制豆粕上行空间。
- 关键因素:
- USDA 10月报告后续市场消化:单产53.1蒲式耳/英亩偏空数据对盘面的压制持续性。
- 美豆收割进度与质量:当前收获25%,优良率57%,干燥天气有利于收割加速,但质量(水分、霉变)问题可能影响实际有效供给。
- 中美贸易后续走向:大豆加征关税未能取消,美豆不在降税清单,后续商业采购节奏存在不确定性。
- 南美播种天气:巴西播种进度7.3%低于去年同期,降雨分布不均可能影响播种节奏,超强厄尔尼诺背景下降雨持续性需密切关注。
- 国内库存去化速度:豆粕库存超130万吨,去化速度将决定现货反弹空间。
- 生猪产能去化节奏:能繁母猪持续去化但“减母不减肉”延缓供给收缩,四季度猪价走势将影响饲料需求边际变化。
七、投资策略建议
- 现货端
- 建议采取“逢低补货、保持安全库存、关注拍卖动向”的策略。当前豆粕现货价格在3300-3400元/吨区间,盘面成本约3400元/吨形成较强支撑。但国内豆粕库存超130万吨且仍处历史同期高位,10月大豆到港约850-900万吨,库存去化需要时间,不宜大规模囤货。建议现货企业逢回调分批点价10-1月基差。贸易商应以销定采为主,饲料企业可在价格回调时分批建立安全库存。
- 期货端
- 短期以区间震荡、谨慎参与思路为主。M2701合约在3250-3500元/吨区间运行,3300-3350元/吨附近成本支撑较强。USDA报告偏空但已被市场部分消化,美豆收割质量担忧和巴西升贴水走强提供下方支撑,单边上涨或下跌均缺乏充分依据。建议关注3300元/吨支撑位的有效性,可考虑区间下沿逢低轻仓试多,但需控制仓位。中期关注美豆收割质量、中美贸易政策及巴西播种天气等关键变量。
八、风险提示
- 美豆收割质量风险
- 假期降雨导致收割受阻,大豆水分偏高和霉变风险可能影响实际有效供给。若质量损失超预期,可能阶段性支撑美豆价格。
- USDA报告后续调整风险
- 10月报告单产上调至53.1蒲式耳/英亩创历史新高,11月报告若进一步上调,可能对盘面形成额外压力;若因质量因素下调,则可能形成利多。
- 中美贸易政策风险
- 大豆加征关税未能取消,美豆不在降税清单之中。若后续中美经贸磋商未能取得实质性突破,中国商业采购美豆的积极性可能受挫,影响美豆出口预期。
- 国内库存去化不及预期风险
- 豆粕库存超130万吨仍处历史同期高位。若节后油厂开机恢复快于预期、下游采购持续低迷,库存去化可能不及预期,现货压力将持续压制期货表现。
- 南美播种天气风险
- 巴西播种进度7.3%低于去年同期,超强厄尔尼诺持续发展。若降雨持续不均导致播种进一步延迟,可能影响新季产量预期。
- 养殖需求持续疲软风险
- 生猪深度亏损持续,能繁母猪去化但“减母不减肉”效应延缓供给收缩。肉鸡孵化亏损、蛋鸡盈利收窄,整体养殖端对豆粕需求缺乏有力拉动。
- 基差深度贴水风险
- 华东地区现货基差M01-62元/吨,期现分化格局延续。若期货持续升水现货,将制约盘面上行空间。
(数据来源:秣宝网、大连商品交易所、东方财富网等等)
相关推荐


 上海秣宝电子商务有限公司