

- 秣宝资讯 >
- 氨基酸 >
- 中国氨基酸市场蛋氨酸、苏氨酸价格略涨后持稳运行,整体市场购销氛围偏淡;欧洲各氨基酸品类价格走势进一步分化
中国氨基酸市场蛋氨酸、苏氨酸价格略涨后持稳运行,整体市场购销氛围偏淡;欧洲各氨基酸品类价格走势进一步分化
本周总评
本周中国氨基酸市场蛋氨酸、苏氨酸厂家报价略涨,其他品类主流报价保持稳定。下游用户节后按需适当补库,实际签单不多。赖氨酸市场厂家出口表现一般,市场货源充足,终端谨慎按需滚动补库。蛋氨酸市场主流厂家报价小幅上调且控制发货,赢创工厂停报停签,市场询单交投一般。苏氨酸市场厂家出口FOB报价稳定,某主流厂家虽上调报价,但下游谨慎观望,签单意愿不强。缬氨酸市场购销氛围偏弱,下游用户需求不旺,维持随用随采。色氨酸市场厂家发货为主,现货稍显紧张,终端大多刚需补货。
本周欧洲氨基酸市场整体延续弱势运行,但不同产品之间的价格走势进一步分化。蛋氨酸、色氨酸及缬氨酸价格继续下探,苏氨酸维持低位震荡,而赖氨酸系列产品在贸易政策不确定性及供应商报价策略的支撑下,价格保持相对坚挺。
随着第四季度采购逐渐完成,欧洲终端新增需求有限,多数买家仍然保持谨慎的采购态度。当前市场的主要矛盾已经从此前的地缘政治及物流风险,逐渐转向生产成本、供应商利润压力、新增产能以及贸易保护措施对未来供应格局的影响。
值得关注的是,部分氨基酸产品价格已经接近甚至低于近年来的低位,但市场尚未出现明显的需求反弹。对于供应相对充足的产品,生产商仍面临较大的价格竞争压力,而对于受到反倾销措施影响的赖氨酸系列产品,欧洲价格则与中国市场成本及供需基本面出现一定程度的脱节。
进入第四季度后,欧洲终端对2027年第一季度的采购策略继续分化。赖氨酸买家关注欧盟反倾销吸收调查结果及潜在的追溯征税风险;蛋氨酸买家在持续下跌的市场中保持短周期采购;苏氨酸则受到新增产能预期影响,采购态度相对谨慎。
整体来看,当前欧洲氨基酸市场仍然缺乏全面反弹的基础,短期价格走势将更多取决于各生产商的报价策略、供应调整以及贸易政策变化。
赖氨酸
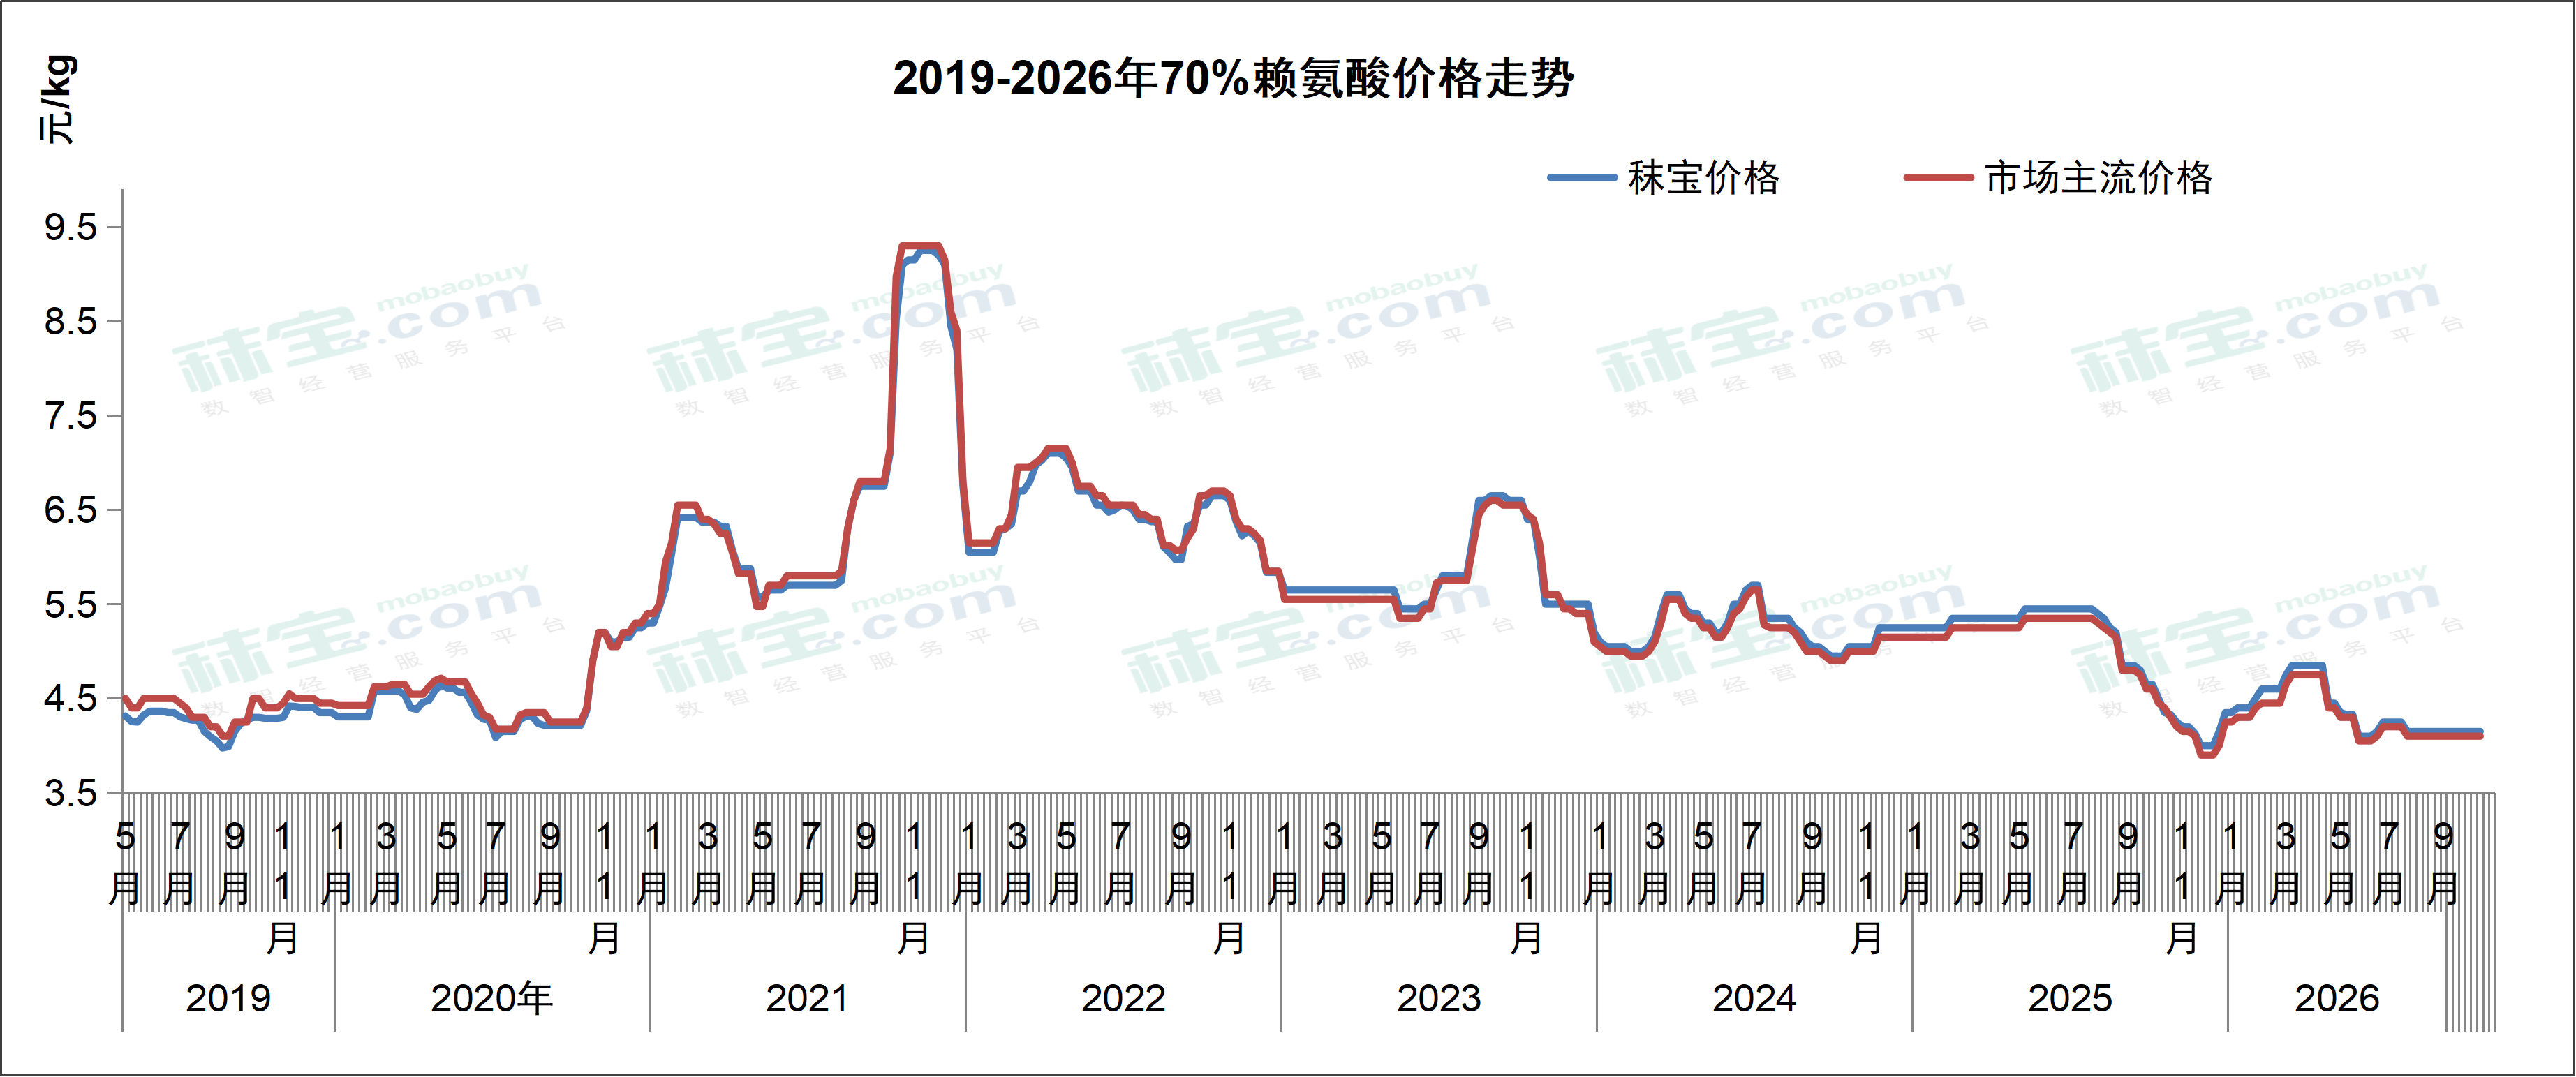
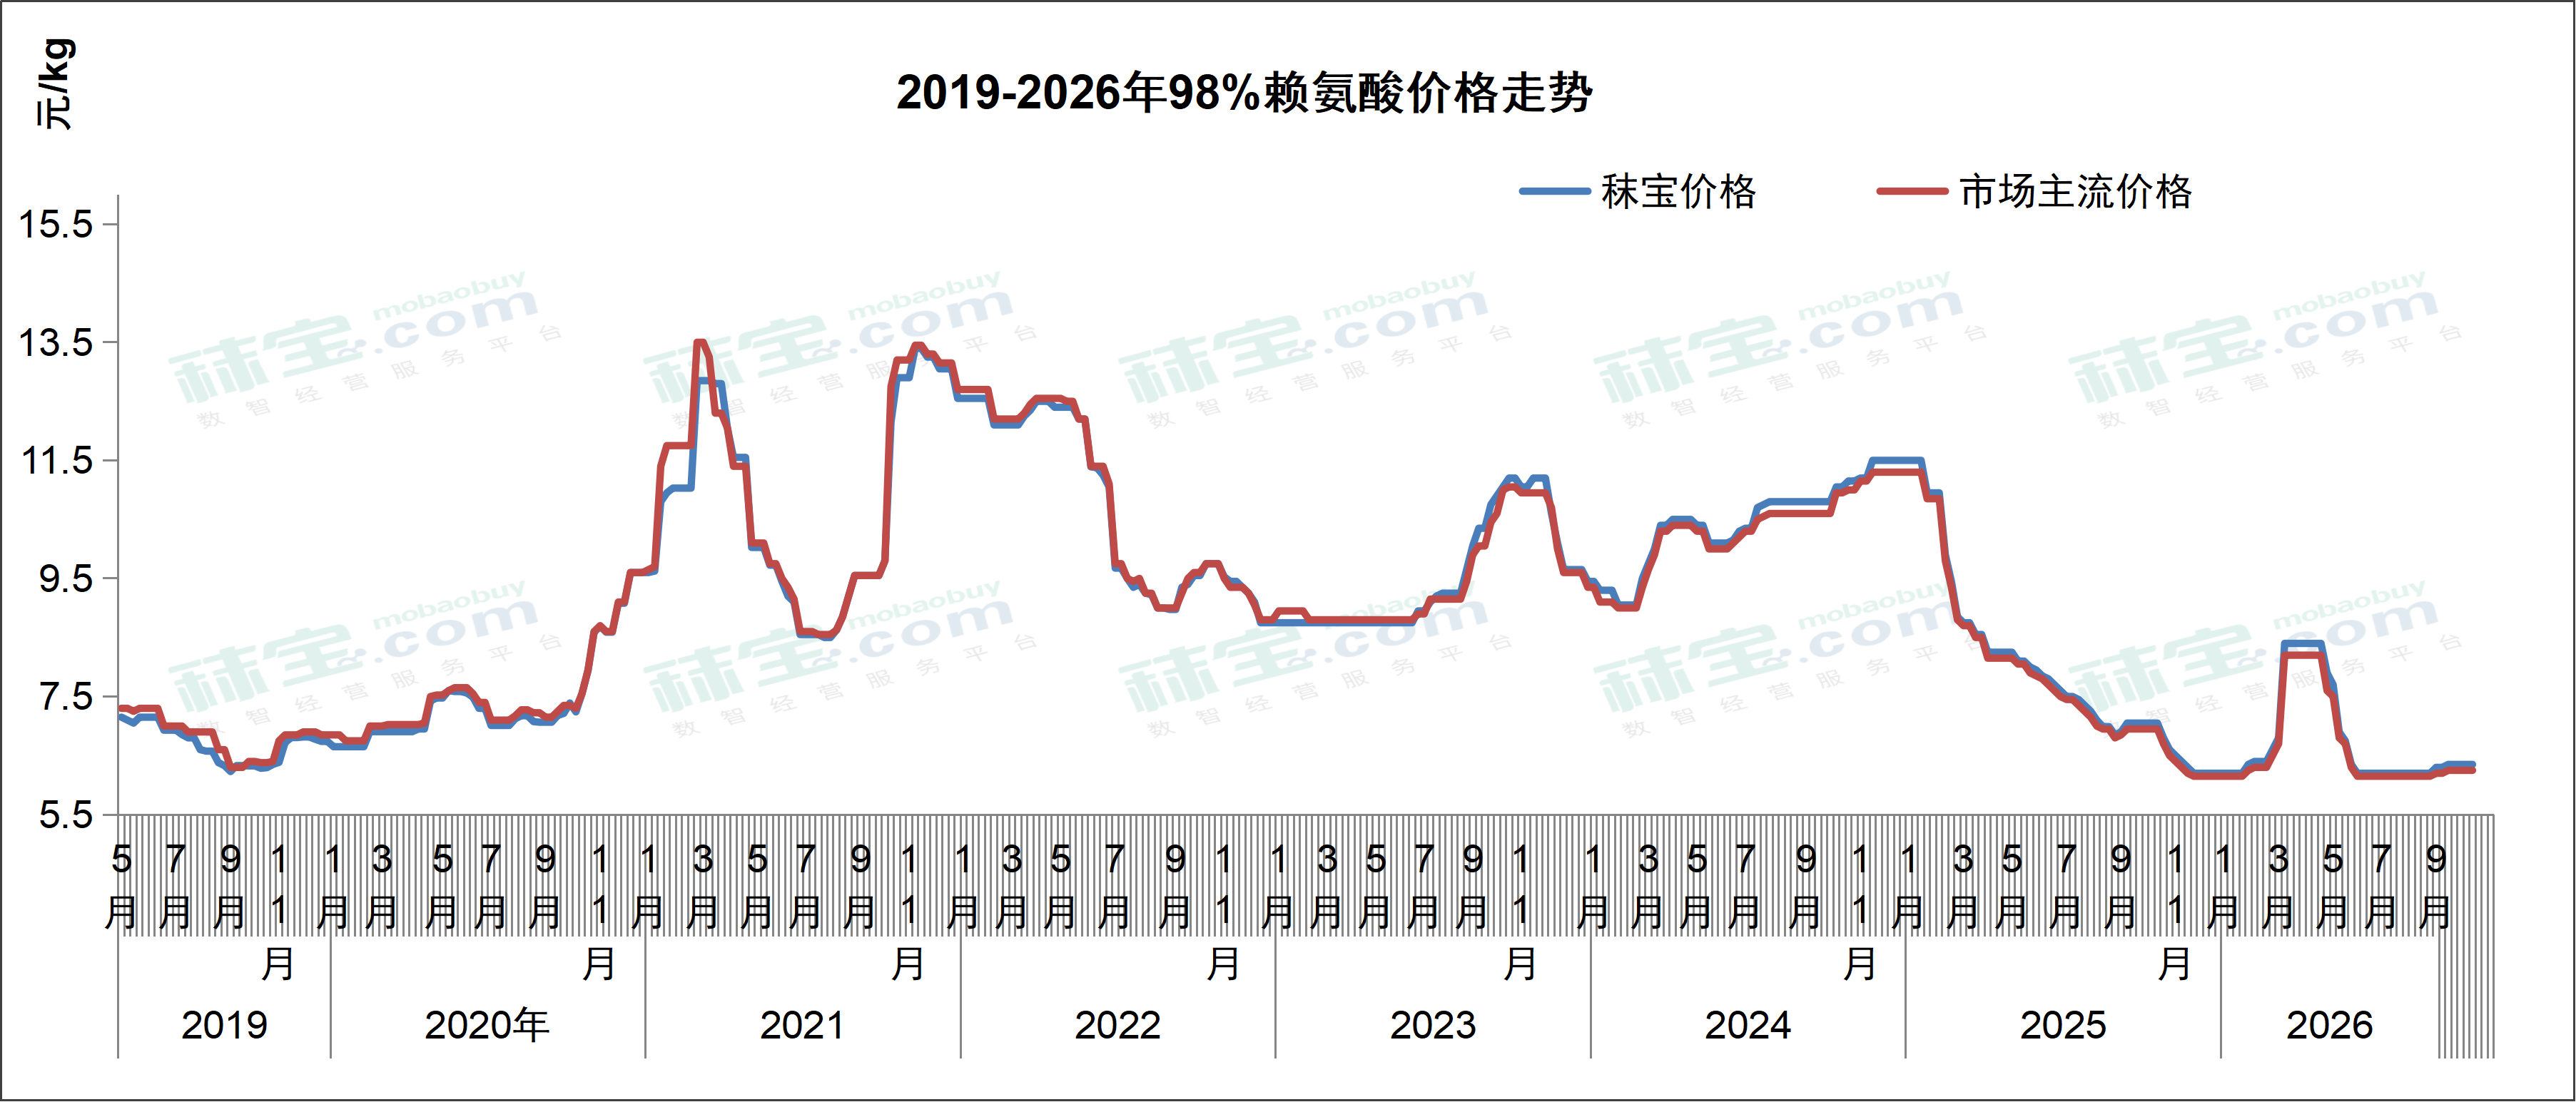
目前国内70%赖氨酸主流市场报价4.0-4.65元/kg,98%赖氨酸主流市场报价6.45-6.7元/kg。赖氨酸市场厂家出口表现一般,98.5%赖氨酸出口至非欧区域报价840-860美元/吨,70%赖氨酸报价540-560美元/吨;市场货源充足,终端谨慎按需滚动补库。据海关出口数据显示,8月赖氨酸酯及盐出口7.3万吨,环比下降13.6%,同比下降3.0%;1-8月累计出口72.7万吨,同比增长6.2%。后续需关注厂家出口情况和实际市场成交。预计短期内赖氨酸价格或稳中震荡运行。
欧洲市场上70%赖氨酸硫酸盐市场价格1.17-1.30欧元/kg,98.5%赖氨酸盐酸盐市场价格1.62-2.00欧元/kg。本周欧洲赖氨酸市场整体保持相对稳定,但不同供应商及采购渠道之间的价格差异仍然明显,市场平均价格维持在1.86欧元/公斤附近。
目前欧洲赖氨酸市场的主要关注点仍然是欧盟正在进行的反倾销吸收调查,由于调查结果可能涉及税率调整及潜在的追溯征税风险,进口商及欧洲贸易商在报价和远期合同安排方面继续保持谨慎。
目前部分欧洲终端已经提前锁定Q4和2027年Q1需求,因此短期新增采购活动仍然有限。预计在欧盟反倾销吸收调查结果公布之前,欧洲赖氨酸市场仍将维持相对坚挺的价格水平。但从中长期来看,中国新增产能持续释放与国际贸易壁垒之间的矛盾,可能进一步加剧不同区域市场之间的价格分化。
本周欧洲赖氨酸硫酸盐市场继续保持坚挺,市场平均价格已经上升至约1.30欧元/公斤。与赖氨酸盐酸盐类似,赖氨酸硫酸盐市场同样受到欧盟反倾销政策及进口成本变化的影响。随着欧洲赖氨酸整体价格维持高位,部分赖氨酸硫酸盐供应商继续尝试提高报价。
蛋氨酸
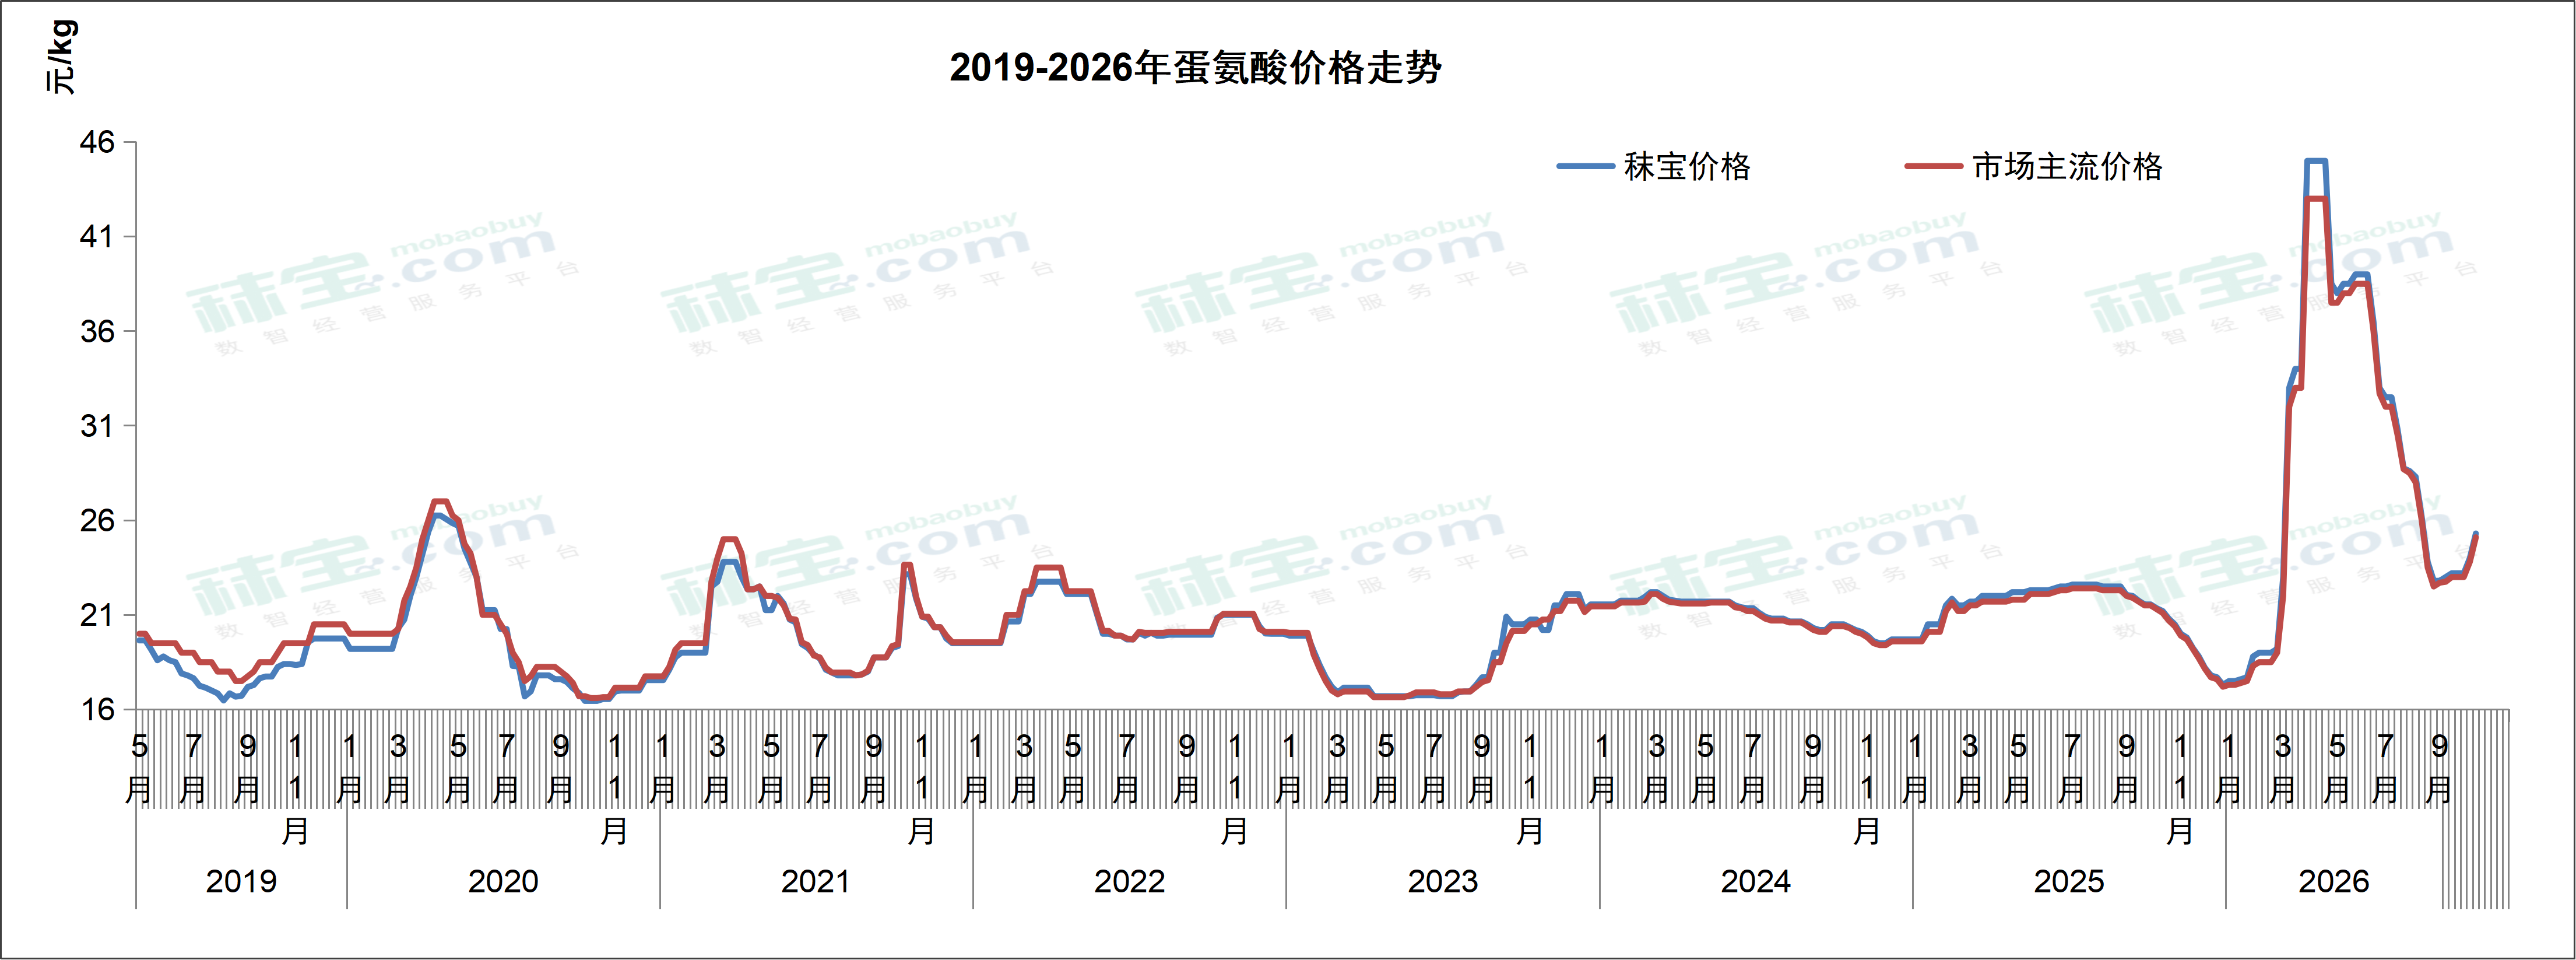
目前国内蛋氨酸主流市场报价24.3-24.5元/kg。蛋氨酸市场主流厂家报价小幅上调且控制发货,赢创工厂停报停签,市场询单交投一般,下游按需补货。据海关进口数据显示:8月进口固蛋0.98万吨,环比下降35.0%,同比下降29.1%;1-8月累计进口12.4万吨,同比增长3.7%。后续需关注厂家发货进展和终端库存水平。预计短期内蛋氨酸价格或略微偏强运行。
欧洲市场上蛋氨酸价格3.45-3.85欧元/kg。本周欧洲蛋氨酸市场继续走弱,进一步接近近期低位。从过去六个月的价格走势来看,欧洲蛋氨酸价格呈现持续下降趋势,市场尚未出现明显企稳迹象。
值得关注的是,尽管目前蛋氨酸主要原材料价格仍然处于相对高位,包括甲醇及丙烯等基础化工原料,但较高的生产成本尚未能够有效支撑欧洲市场价格。
在供应方面,赢创此前宣布的不可抗力已经解除,市场供应逐步恢复正常。与此同时,赢创及安迪苏在亚洲市场的报价较此前提高约5%–10%,显示部分生产商开始尝试改善价格水平。
此外,安迪苏计划于10月对MHA相关生产设施进行维护,也有其他厂家计划于11月至12月进行检修。这些供应端调整可能在一定程度上缓解市场压力,但目前尚未明显改变欧洲市场的下跌趋势。
苏氨酸
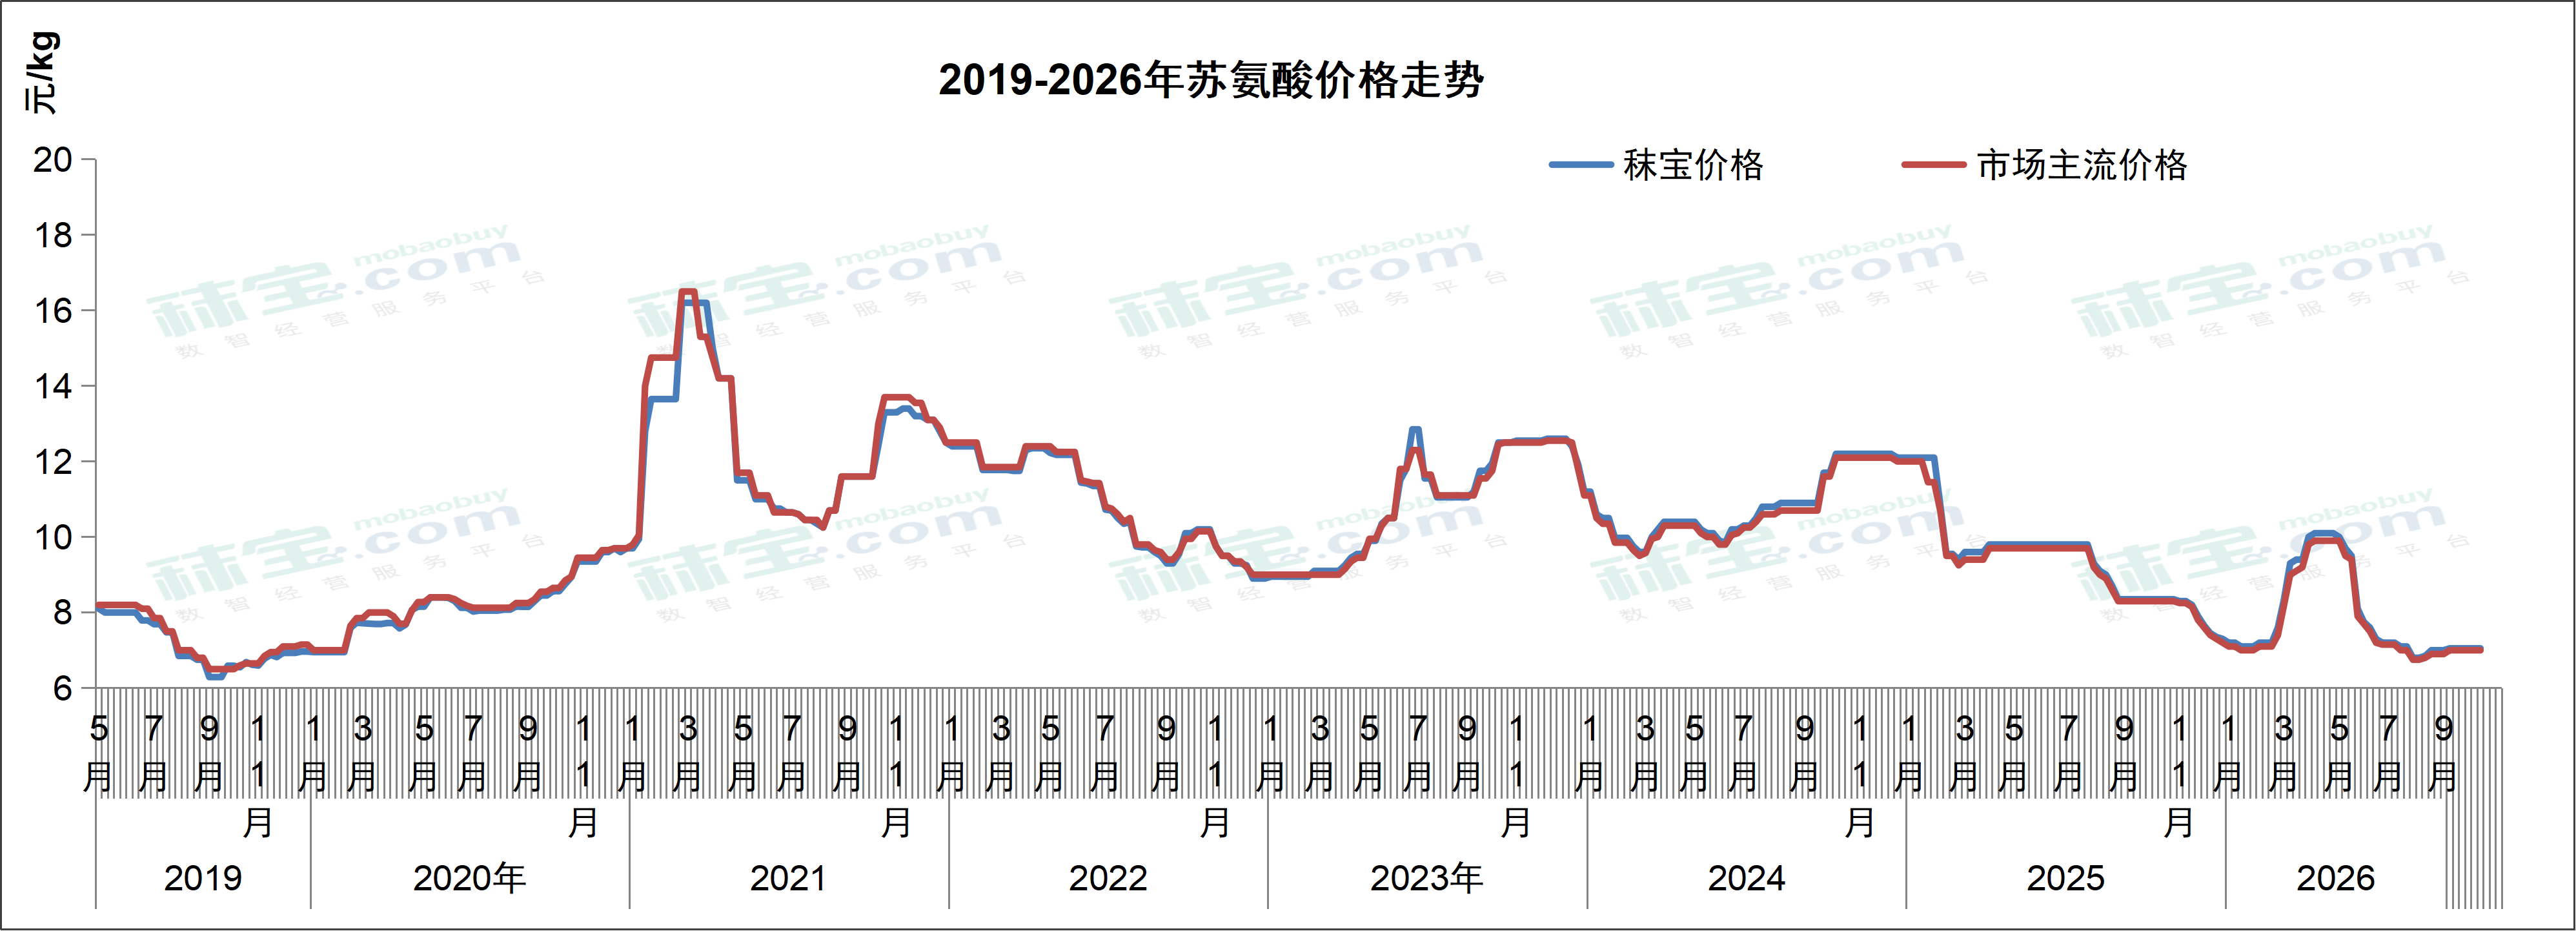
目前国内苏氨酸市场主流报价7.08-7.6元/kg。苏氨酸市场厂家出口FOB报价稳定在920-950美元/吨,某主流厂家虽上调报价,但下游谨慎观望,签单意愿不强。据市场消息称,10月13日,星湖伊品宣布即日起,苏氨酸产品价格上调100元/吨,优先保障长期稳定合作客户供应。另据海关出口数据显示,8月出口其他氨基醇酚5.1万吨,环比下降11.1%,同比增长2.8%;1-8月累计出口48.7万吨,同比增长5.9%。后续需关注新产能投放进度和下游库存情况。预计短期内苏氨酸价格或持稳运行。
欧洲苏氨酸市场价格1.05-1.22欧元/kg。本周欧洲苏氨酸市场整体保持低位震荡,市场平均价格约为1.11欧元/公斤。
虽然此前中国厂家曾尝试提高报价,但欧洲市场整体需求仍然有限,价格上涨缺乏持续动力。从近期价格走势来看,苏氨酸在8月触及低位后出现小幅反弹,但目前仍处于较低的价格区间。
在中国市场方面,随着玉米淀粉价格季节性走弱,苏氨酸生产成本可能进一步下降,对市场价格形成一定压力。目前部分欧洲终端已用当前欧洲库存,提前覆盖2027年Q1的部分需求,少数买家仍然保持观望。
缬氨酸
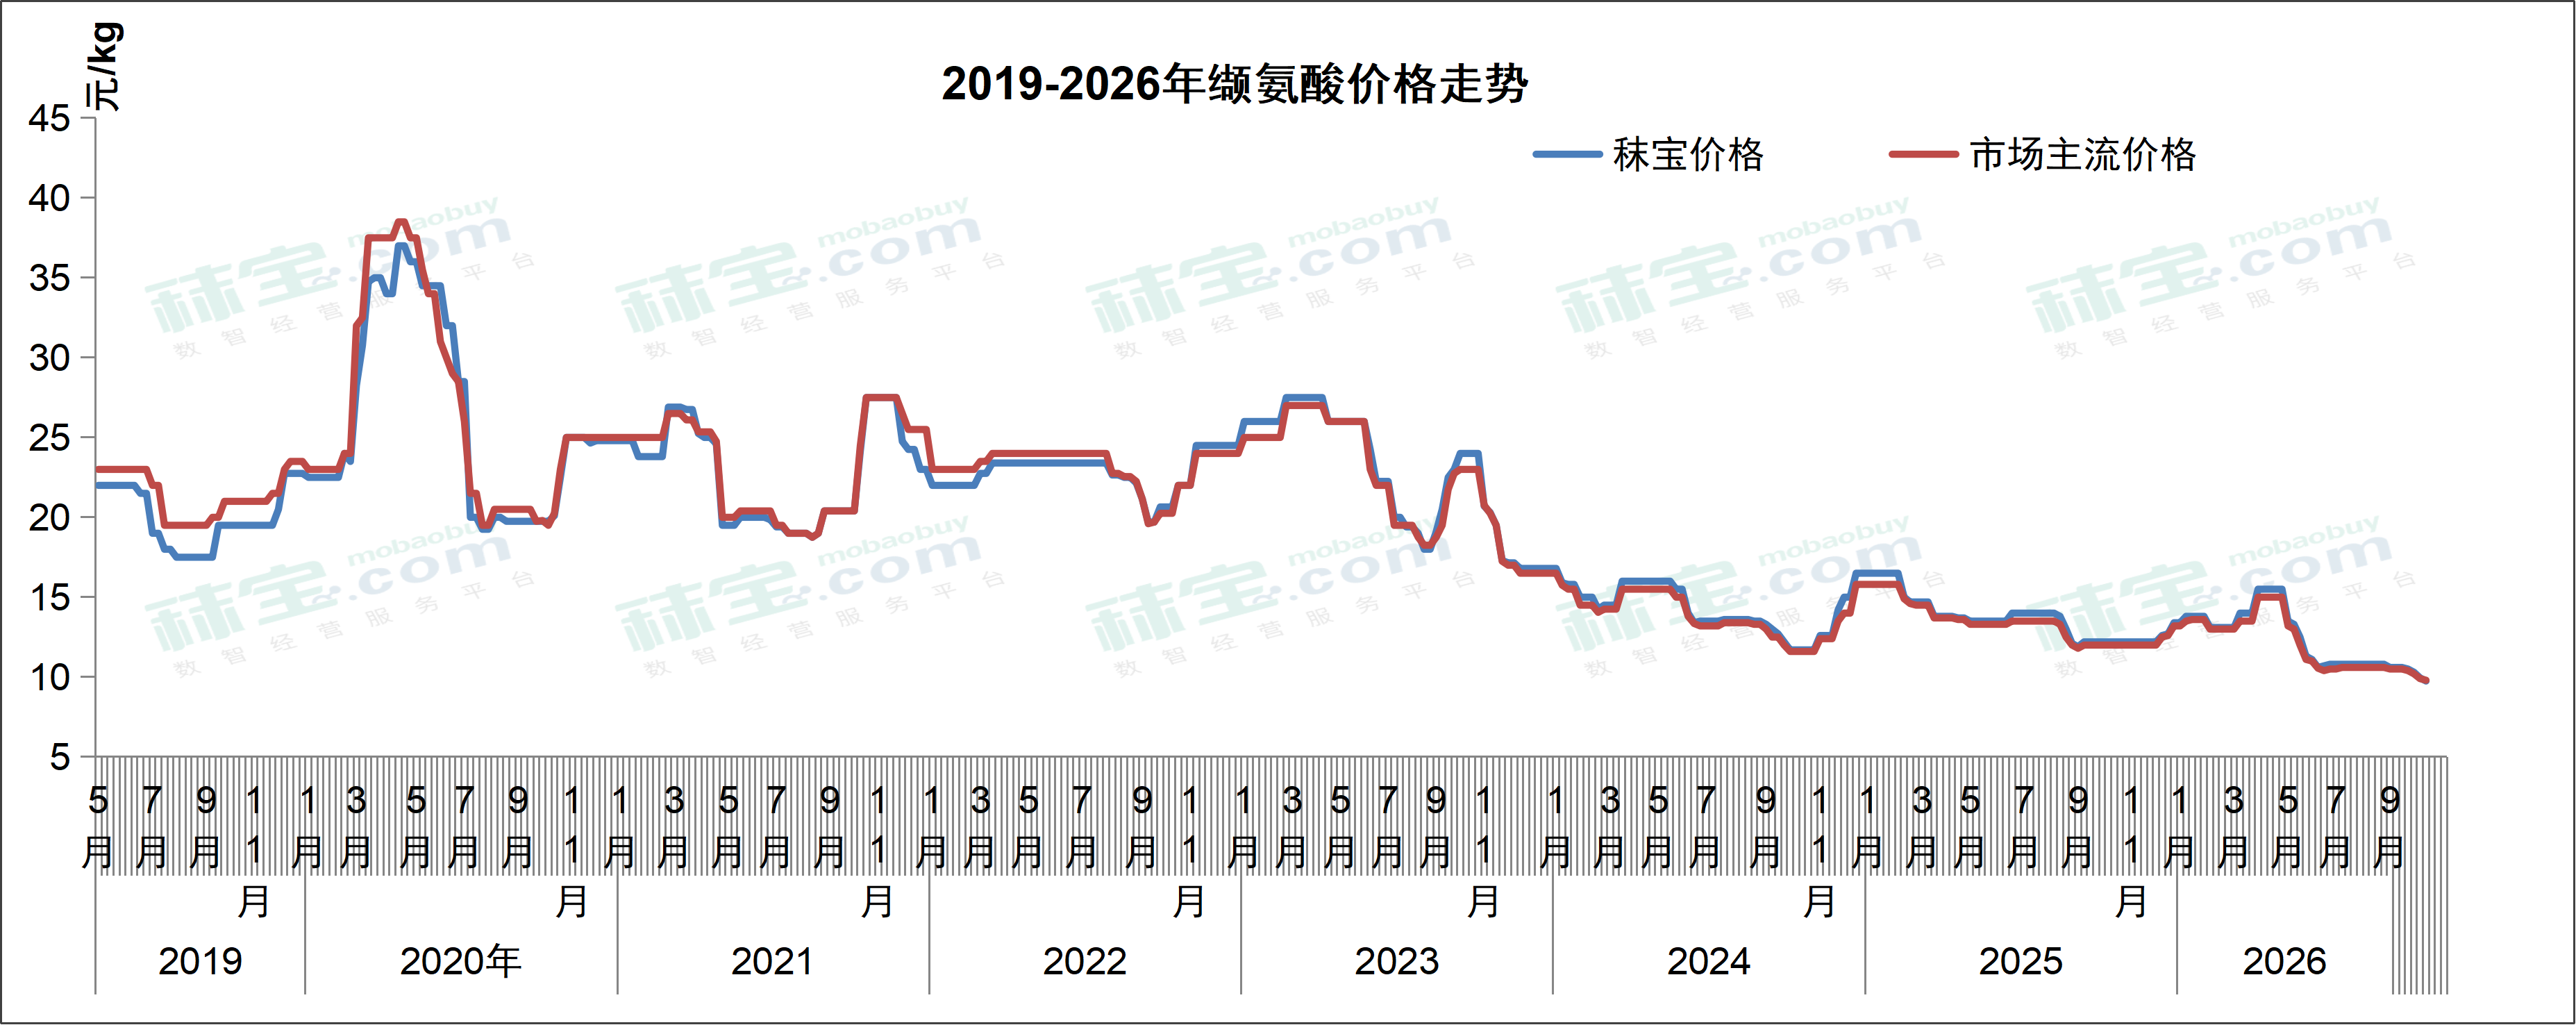
目前国内缬氨酸市场主流报价为9.8-10.0元/kg。缬氨酸市场购销氛围偏弱,下游用户需求不旺,维持随用随采。后续需关注国内供应变化和实际签单情况。预计短期内缬氨酸价格或延续弱势。
欧洲市场缬氨酸报价2.10-2.59欧元/kg。本周欧洲缬氨酸市场继续小幅走弱,延续下跌趋势,市场平均价格已经从4月的约3.40欧元/公斤下降至目前的2.33欧元/公斤,反映出市场竞争压力仍然较大。
此前CJ重新参与欧洲缬氨酸市场报价,为部分希望保持非中国来源供应的欧洲终端提供了更多选择,但在中国厂家持续提供具有竞争力的价格背景下,非中国生产商重新扩大市场份额仍然面临巨大挑战。
目前欧洲市场整体需求未见明显改善,终端客户大多观望,普遍保持谨慎采购策略,2027年Q1的需求仍未被释放。
色氨酸
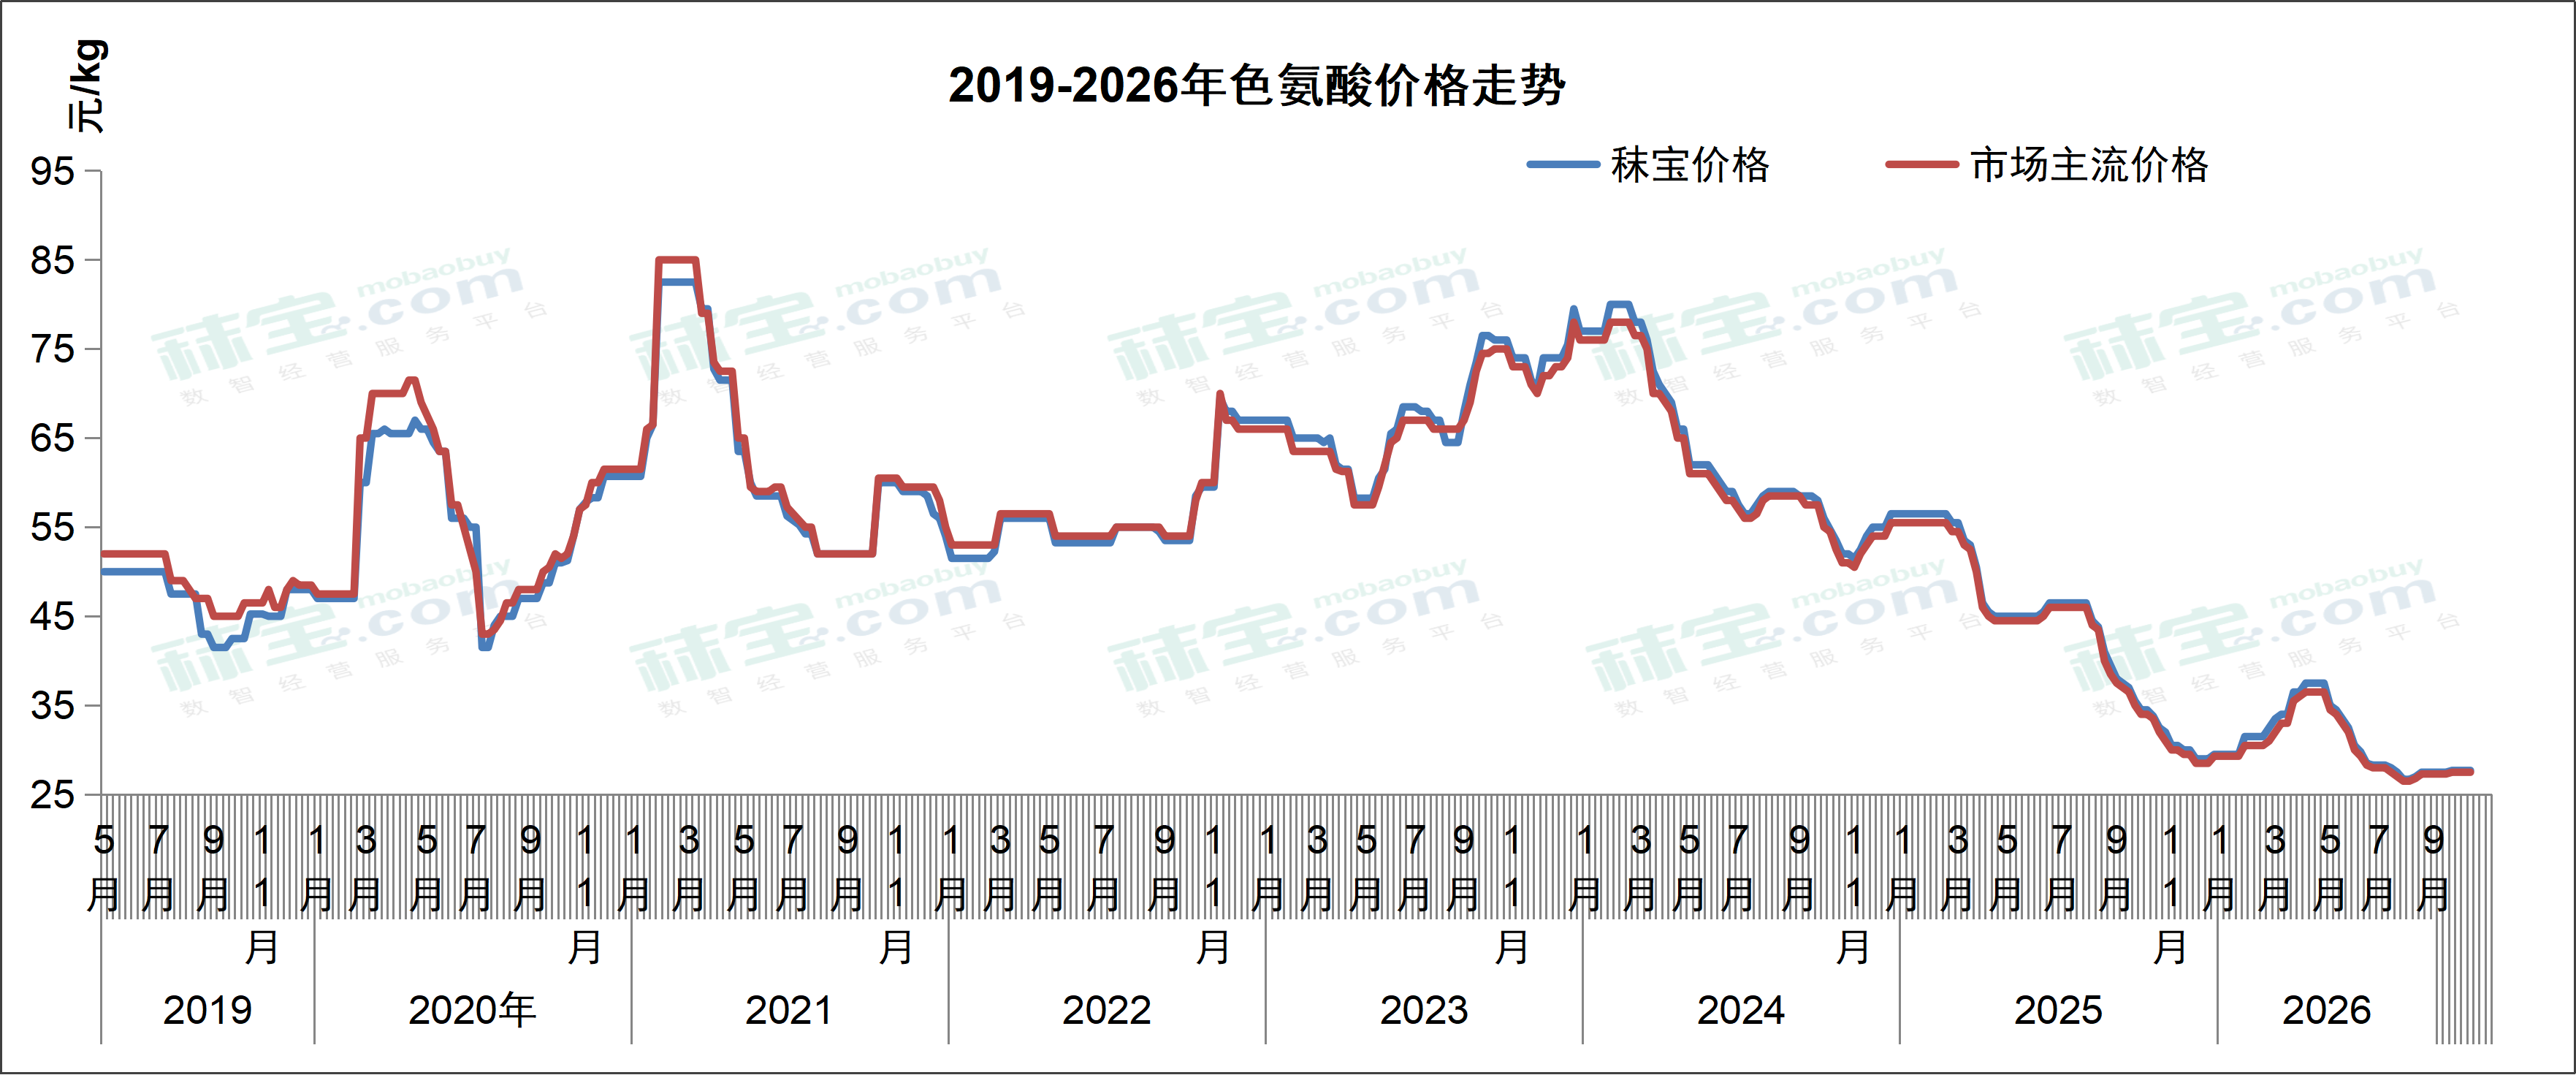
目前国内色氨酸市场主流报价为27.2-28.0元/kg。色氨酸市场厂家发货为主,现货稍显紧张,终端大多刚需补货。据海关进出口数据显示,8月进口色氨酸1933吨,环比下降18.4%,同比增长12.9%;1-8月累计进口16893吨,同比下降18.3%。后续需关注市场供应变化和厂家报价调整。预计短期内色氨酸价格或持稳运行。
欧洲市场色氨酸报价为3.50-4.00欧元/kg。本周欧洲色氨酸市场继续承压,尽管CJ此前已经停止持续降价,并宣布自10月起将欧洲市场报价提高约10%,但从本周市场价格走势来看,提价尚未能够有效扭转整体下跌趋势。
当前欧洲色氨酸市场仍然存在明显的供应商价格竞争,部分中国新进入者继续以较低价格争取欧洲市场份额,对现有主要生产商形成压力。CJ尝试通过提高报价改善市场价格水平,但在终端需求相对有限、不同品牌之间存在明显价格差异的情况下,买家对涨价的接受程度仍然有限。
从近期价格走势来看,欧洲色氨酸价格自4月以来持续下跌,市场平均价格已经从5欧元/公斤以上下降至目前不足4欧元/公斤。这也反映出当前色氨酸市场的主要问题仍然是供应商之间的市场份额竞争。欧洲终端多保持观望态度,2027年Q1的需求仍未被释放。
相关推荐


 上海秣宝电子商务有限公司