

- 秣宝资讯 >
- 氨基酸 >
- 中国氨基酸市场蛋氨酸、苏氨酸价格维持坚挺走势,其他品类弱稳运行,终端补库意愿偏低;欧洲蛋氨酸小幅阴跌
中国氨基酸市场蛋氨酸、苏氨酸价格维持坚挺走势,其他品类弱稳运行,终端补库意愿偏低;欧洲蛋氨酸小幅阴跌
本周总评
本周中国氨基酸市场苏氨酸主流报价略涨,蛋氨酸主流报价坚挺,其他品类厂家报价暂时持稳。下游用户补货意愿偏低,询单交投清淡。赖氨酸市场厂家国内外报价保持稳定,贸易渠道价格持稳,终端看空后市,实际成交清淡。蛋氨酸市场主流厂家报价坚挺且控量发货,贸易市场成交放缓,下游用户按需议价成交。苏氨酸市场厂家国内外报价小幅上调,出口表现一般,终端谨慎观望后市,询单交投不积极。缬氨酸市场供应充足,下游用户需求缺乏提振,实际成交价格偏低。色氨酸市场厂家发货为主,终端需求一般,整体市场成交有限。
本周欧洲氨基酸市场,除了蛋氨酸仍旧显示出微弱下滑趋势,其他产品价格整体趋于稳定。受汇率以及厂家提价意愿的影响,各个曾经下跌显著的产品开始止跌,甚至出现小幅扭转。
赖氨酸
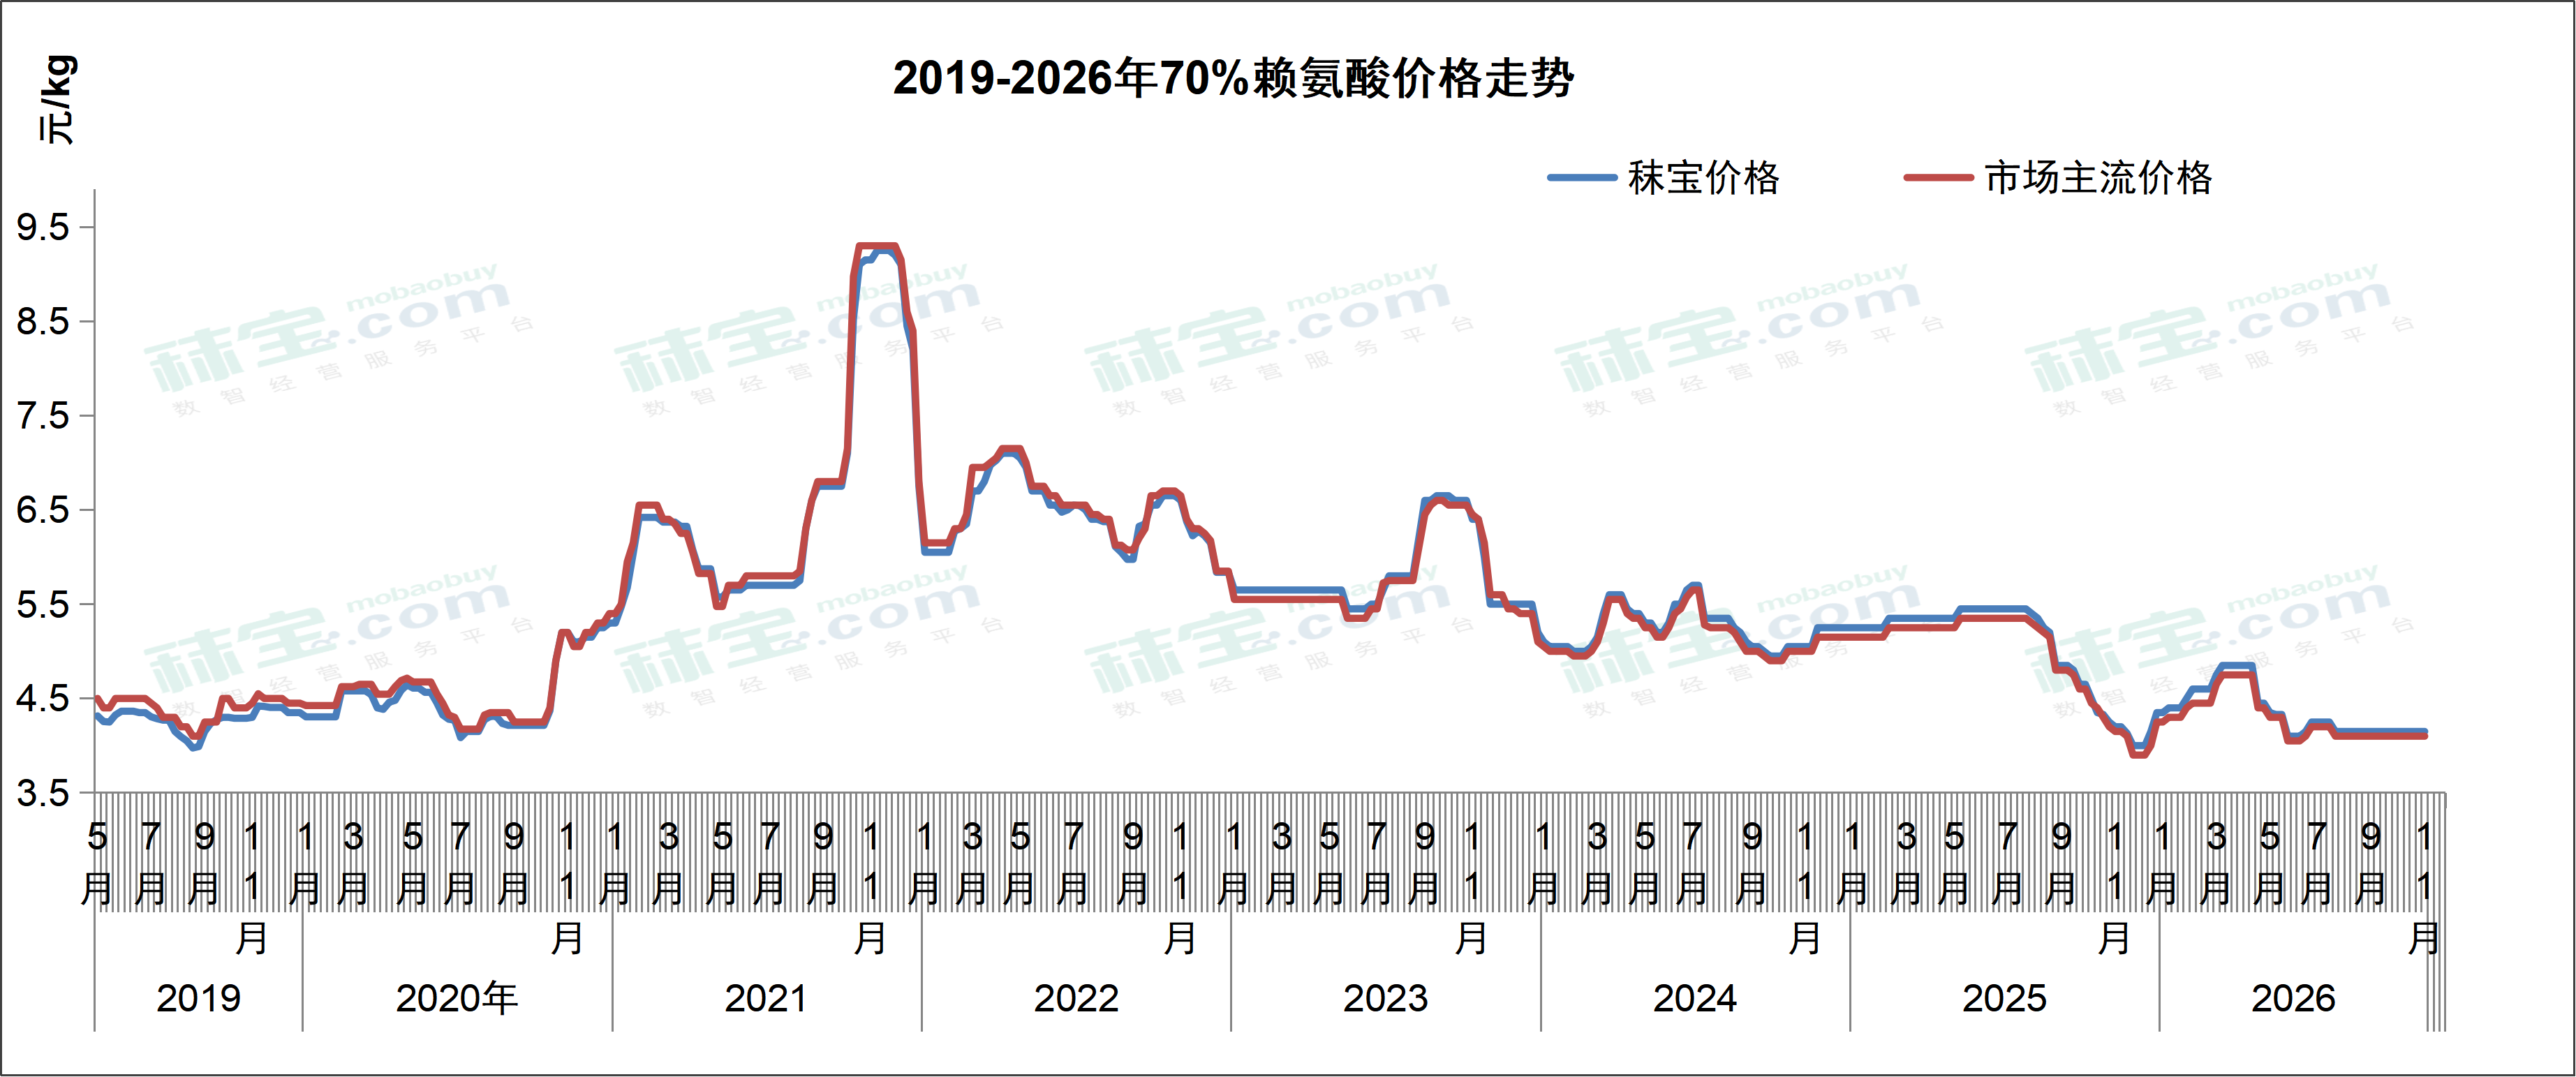
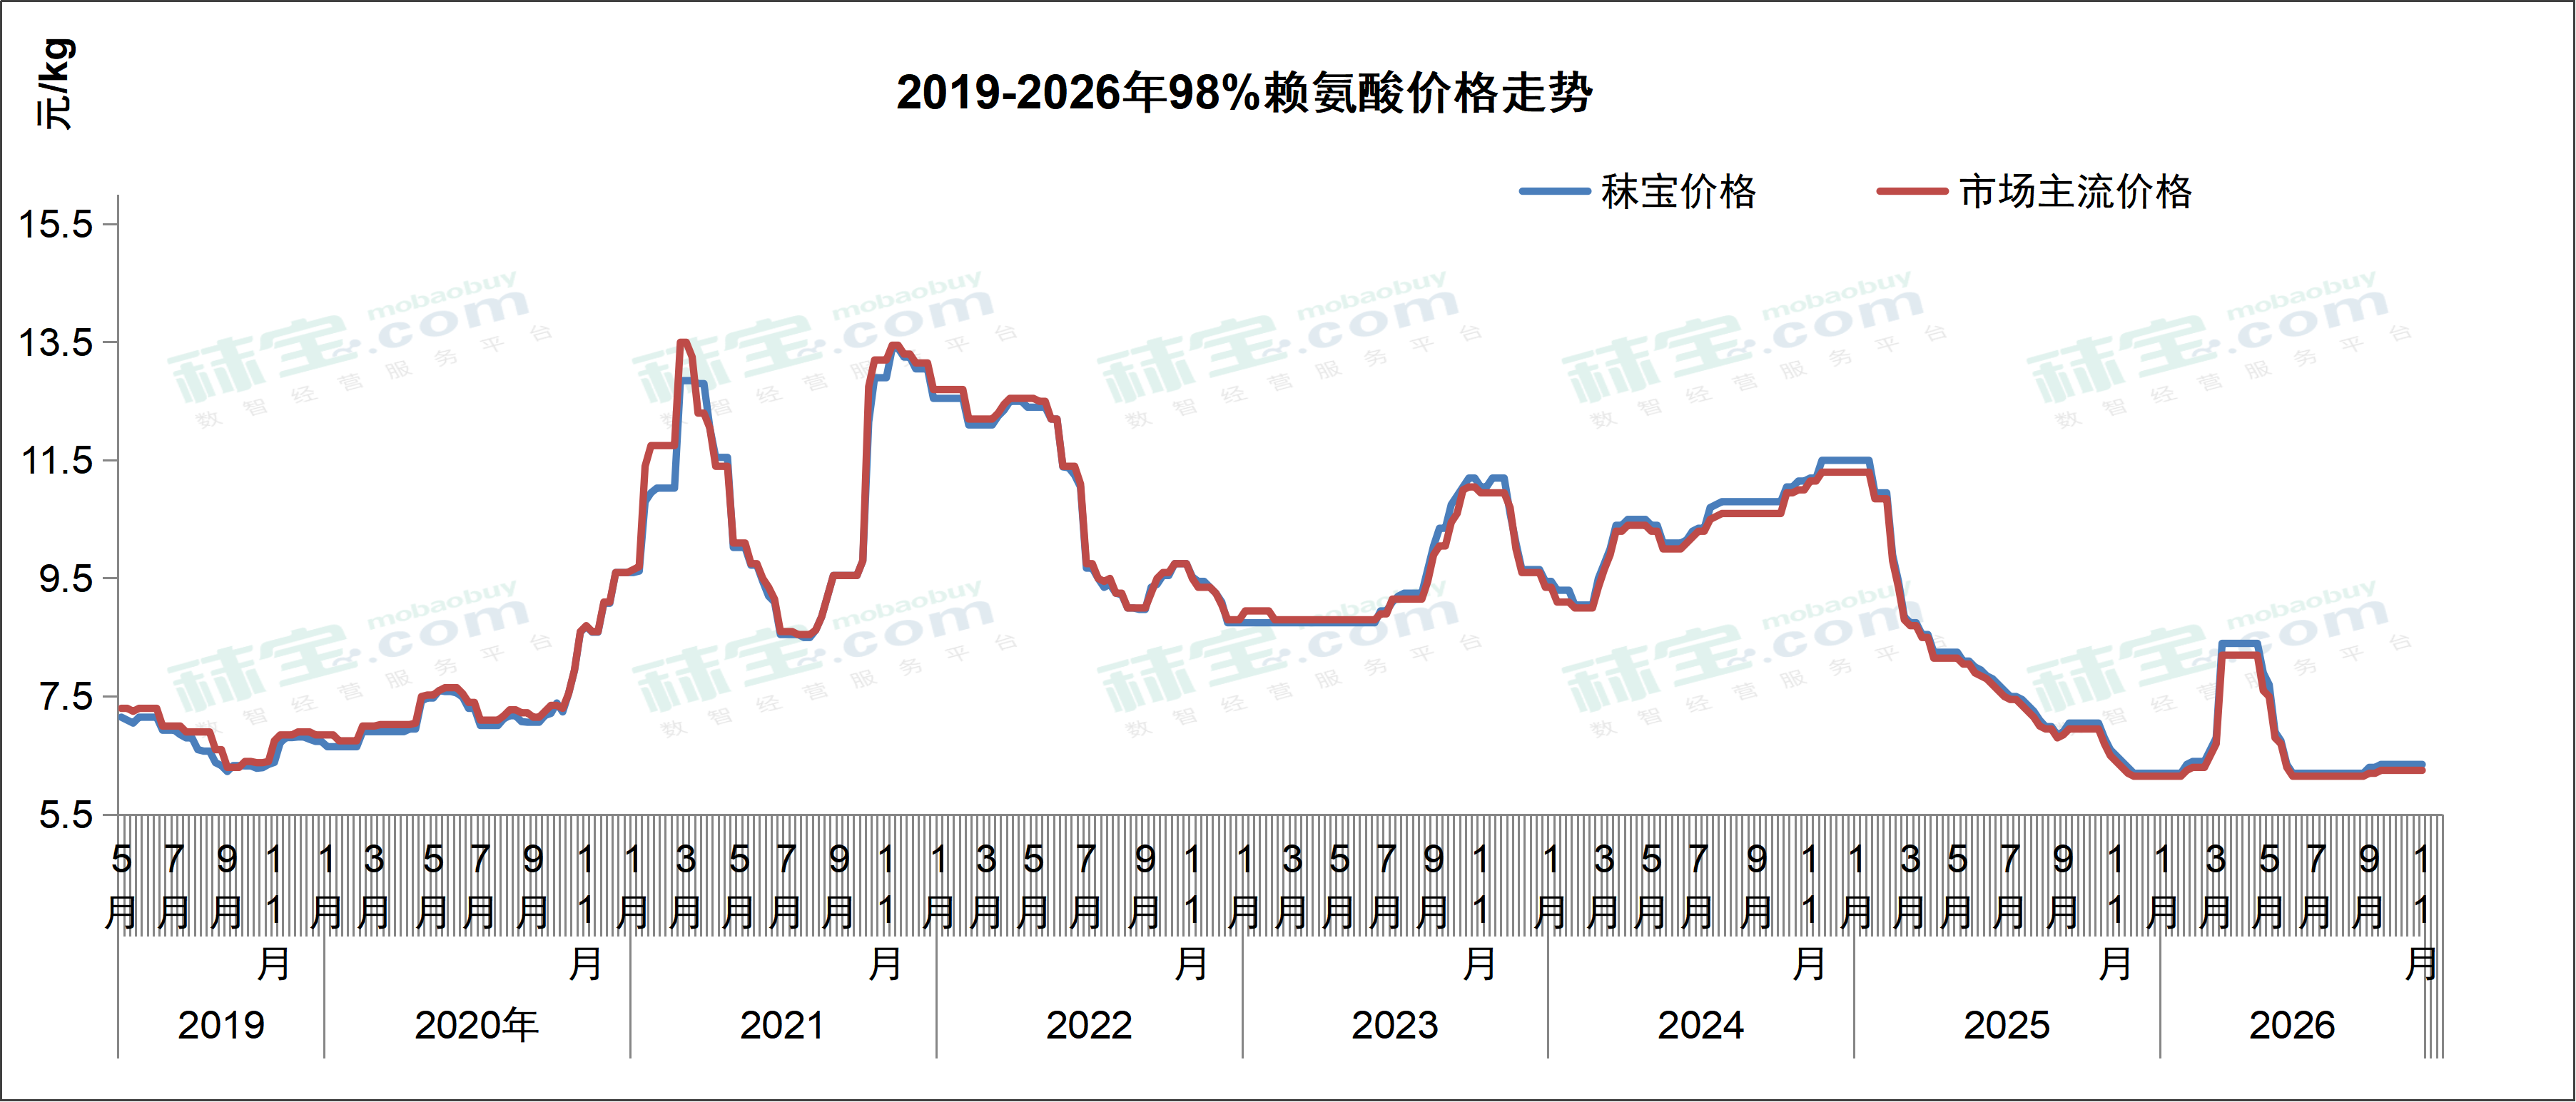
目前国内70%赖氨酸主流市场报价3.9-4.65元/kg,98%赖氨酸主流市场报价6.45-6.7元/kg。赖氨酸市场厂家国内外报价保持稳定,贸易渠道价格持稳,终端看空后市,补货需求弱势,实际成交清淡。据海关出口数据显示,9月赖氨酸酯及盐出口8.2万吨,环比增长12.7%,同比增长3.9%;1-9月累计出口80.96万吨,同比增长6.0%。后续需关注厂家生产调整和报价变化。预计短期内赖氨酸价格或弱稳运行。
欧洲市场上70%赖氨酸硫酸盐市场价格1.30-1.35欧元/kg,98.5%赖氨酸盐酸盐市场价格1.85-1.95欧元/kg。虽然欧盟还未正式官宣最终反吸收税率的数据,但是已有欧盟内部提议显示,反吸收税率将在原来的47.7%-58.2%的反倾销税率基础上,再附加23.2%-26.5%的税率。目前市场已经覆盖了Q4以及Q1需求的采购订单,静等最后的官宣以及实施时间。
受已建议的反吸收税率影响,欧洲赖氨酸硫酸盐价格被再次推高。
蛋氨酸
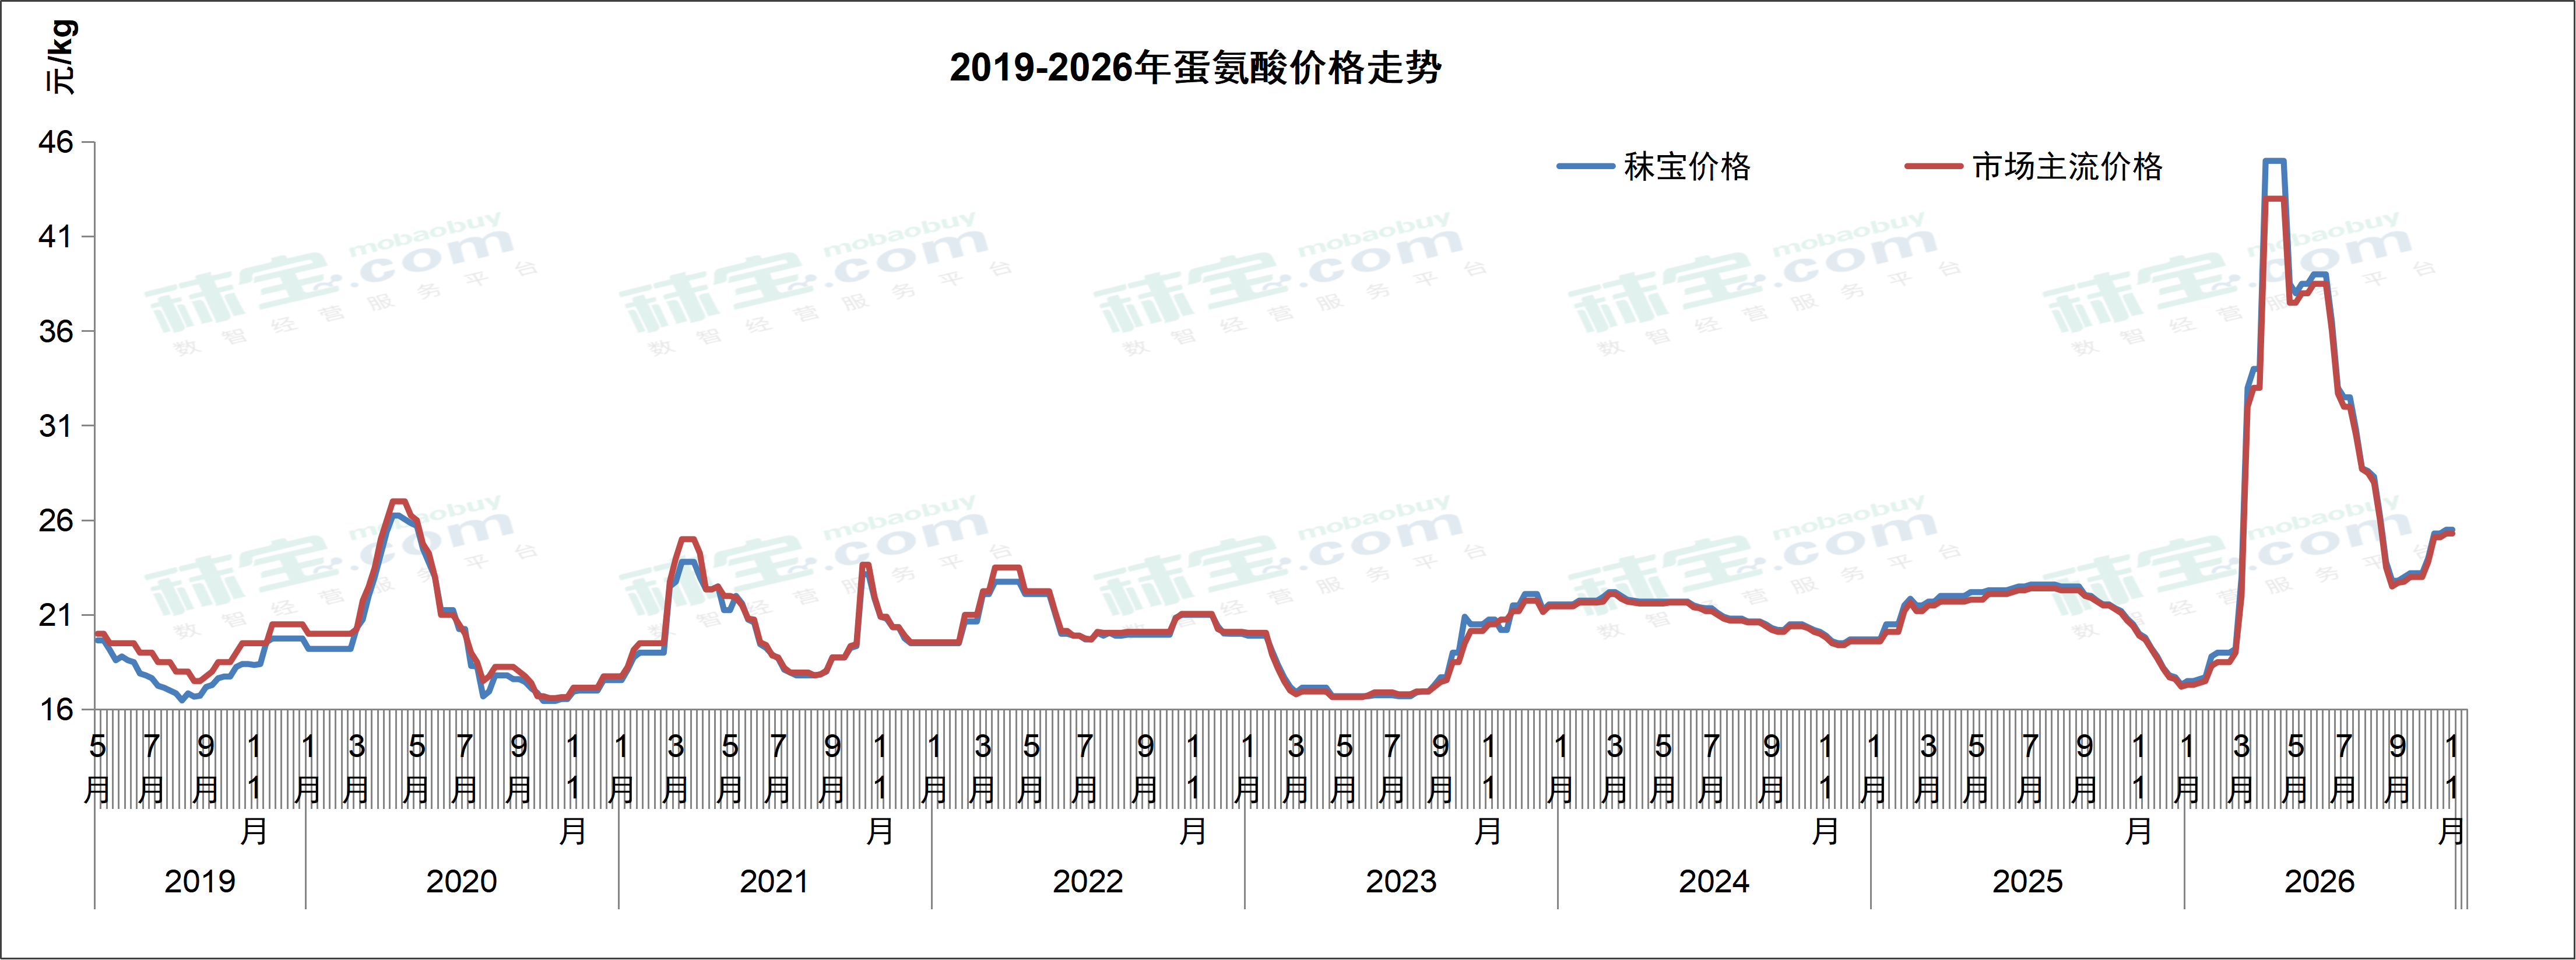
目前国内蛋氨酸主流市场报价25.1-25.4元/kg。蛋氨酸市场主流厂家报价坚挺且控量发货,贸易市场成交放缓,新和成停报,希杰现货偏紧且价格偏高;下游用户谨慎观望,按需议价成交。据海关数据显示,9月进口固蛋0.94万吨,环比下降4.3%,同比下降32.6%;1-9月累计进口13.3万吨,同比下降0.1%。后续需关注厂家发货进展和终端库存情况。预计短期内蛋氨酸价格或稳中偏强运行。
欧洲市场上蛋氨酸价格3.45-3.65欧元/kg。欧洲蛋氨酸市场继续维持弱势,供应相对充足,终端采购仍以短期现货需求为主,市场显示出小幅阴跌。欧洲地区两家主要生产商即将进行设备检修,可能会在一定程度上缓解过度供应的压力,但目前欧洲供应仍然充足,厂家虽有止跌意愿,实际价格尚未出现明显反弹。终端仍持观望态度,Q1的需求仍未被释放。
苏氨酸
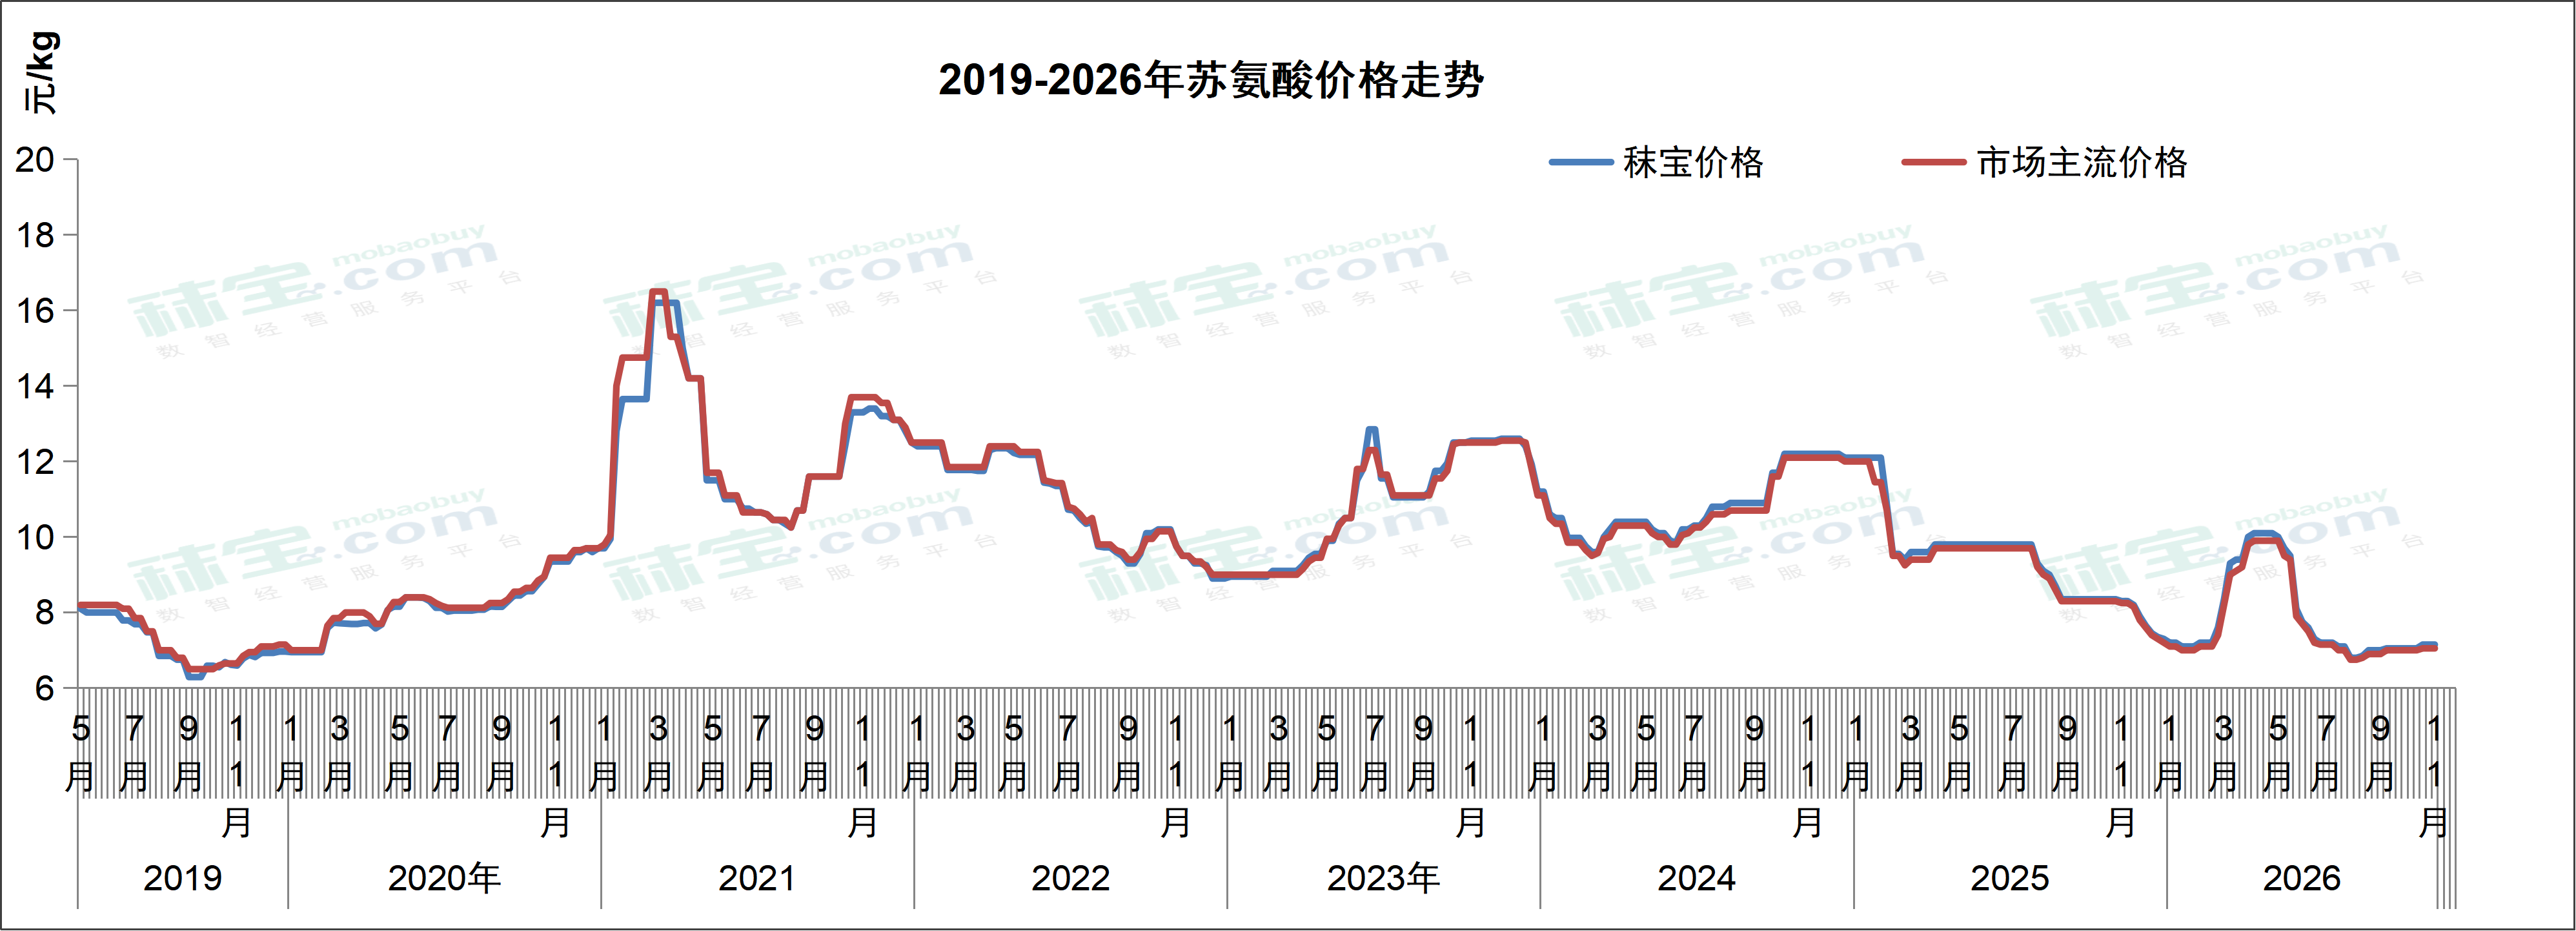
目前国内苏氨酸市场主流报价7.08-7.6元/kg。苏氨酸市场厂家国内外报价小幅上调,出口表现一般,FOB报价大约930-950美元/吨,终端谨慎观望后市,询单交投不积极。据海关出口数据显示,9月出口其他氨基醇酚6.0万吨,环比增长18.0%,同比增长11.2%;1-9月累计出口54.7万吨,同比增长6.5%。后续需关注新产能投放进度和下游补库意愿。预计短期内苏氨酸价格或稳中震荡运行。
欧洲苏氨酸市场价格1.10-1.20欧元/kg。Q1需求开始被小心释放,价格呈现稳中偏强趋势。在供应方面,由于今年下半年以来各厂家持续亏损,梅花和阜丰已将部分现有苏氨酸生产线转产其他产品,涉及产能约20万吨。同时,原计划新增产能尚未正式进入市场。
缬氨酸
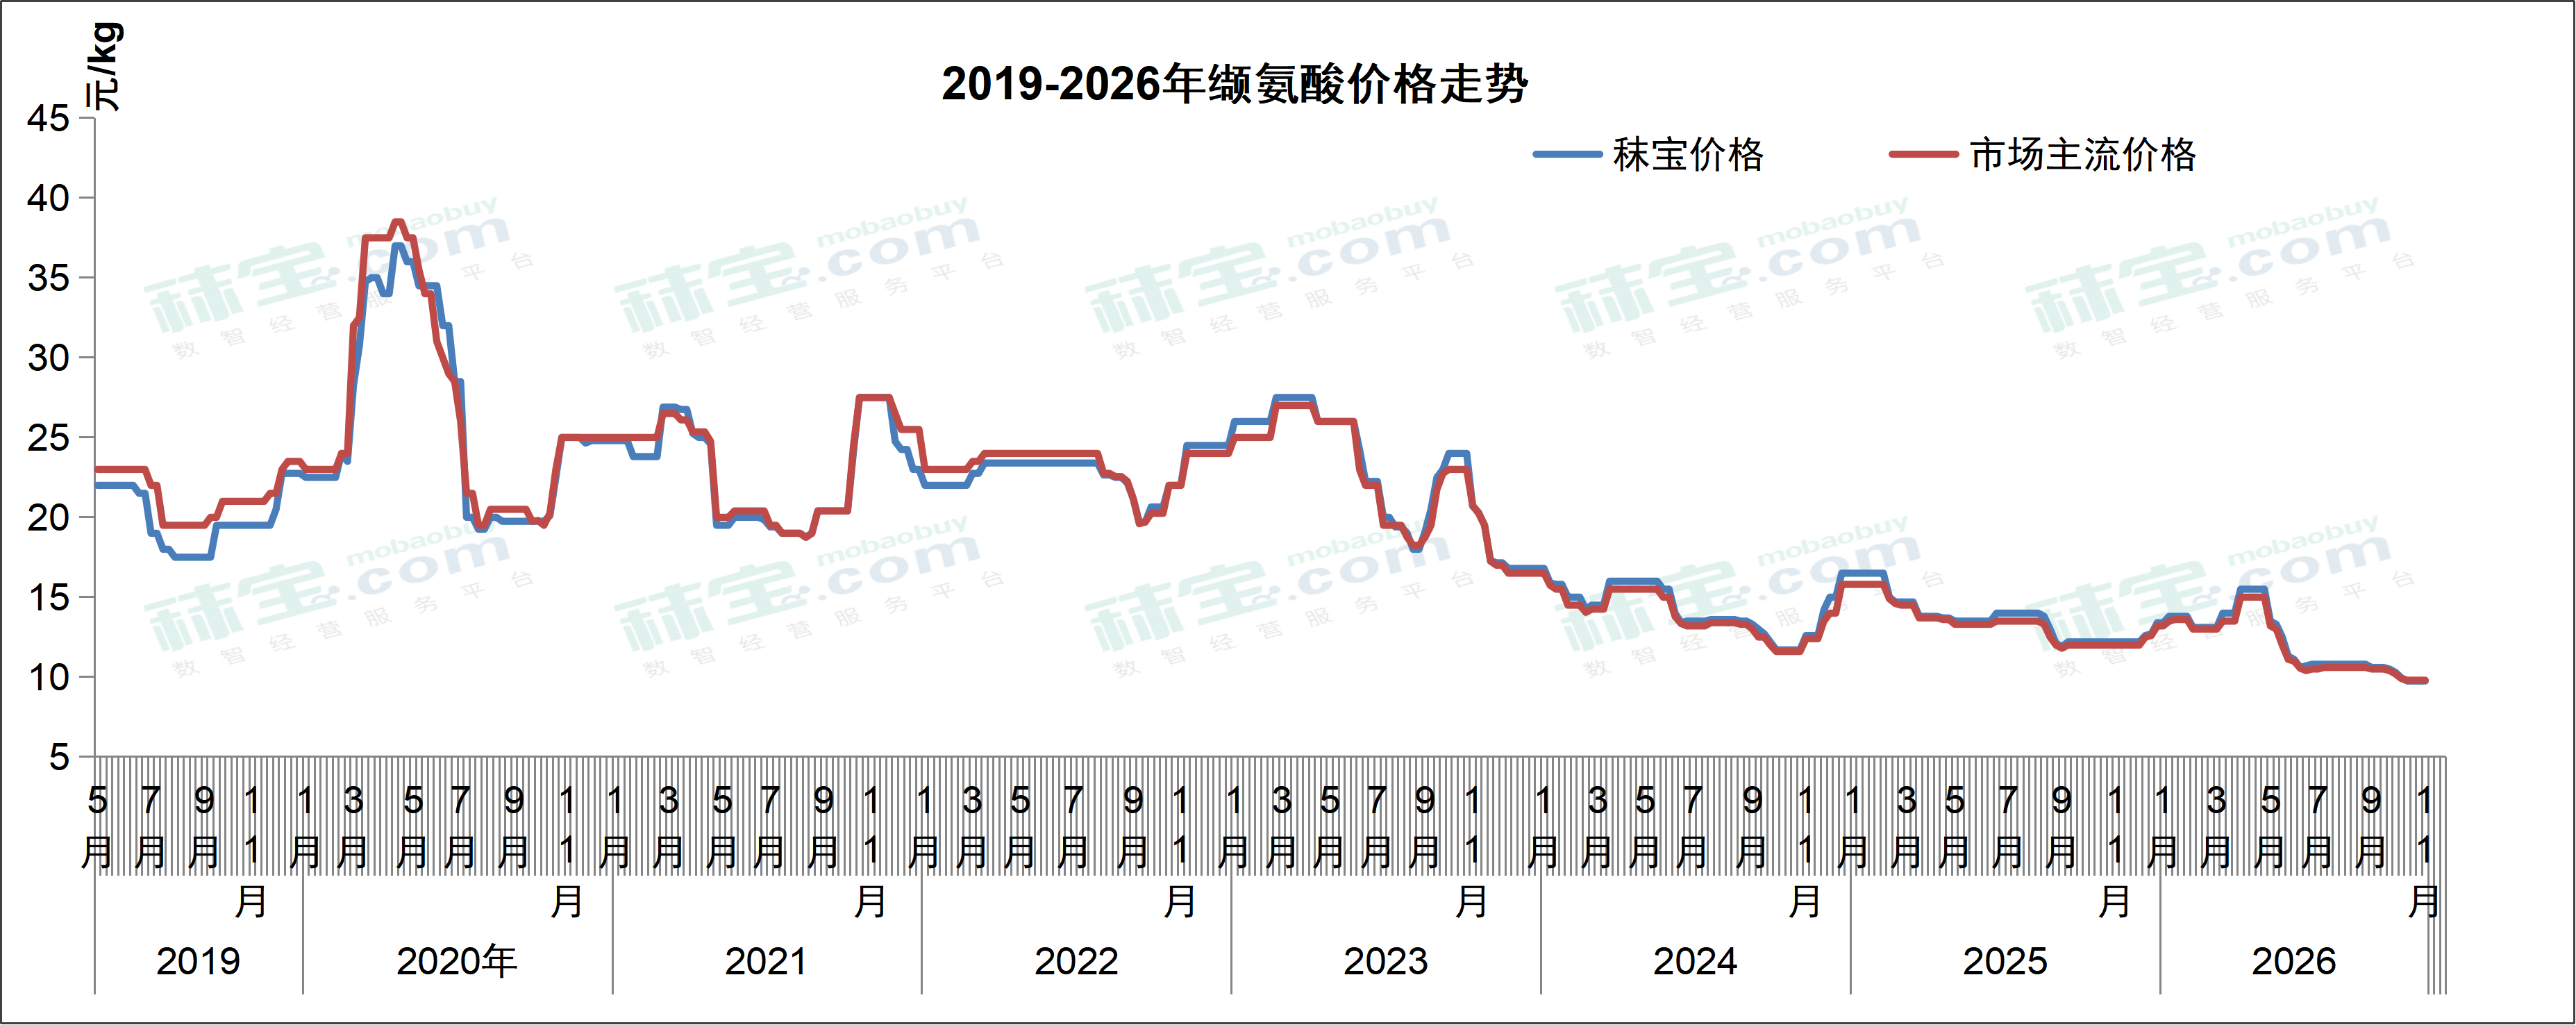
目前国内缬氨酸市场主流报价为9.8-10.0元/kg。缬氨酸市场供应充足,下游用户需求缺乏提振,实际成交价格偏低。后续需关注国内供应变化和实际签单情况。预计短期内缬氨酸价格或保持弱稳。
欧洲市场缬氨酸报价2.25-2.35欧元/kg。本周欧洲缬氨酸市场价格稳定在低位,终端在静等随着新产能释放导致的再次加剧的价格竞争。目前欧洲市场整体需求未见明显改善,终端客户普遍保持谨慎采购策略。Q1的需求开始被小心释放。
色氨酸
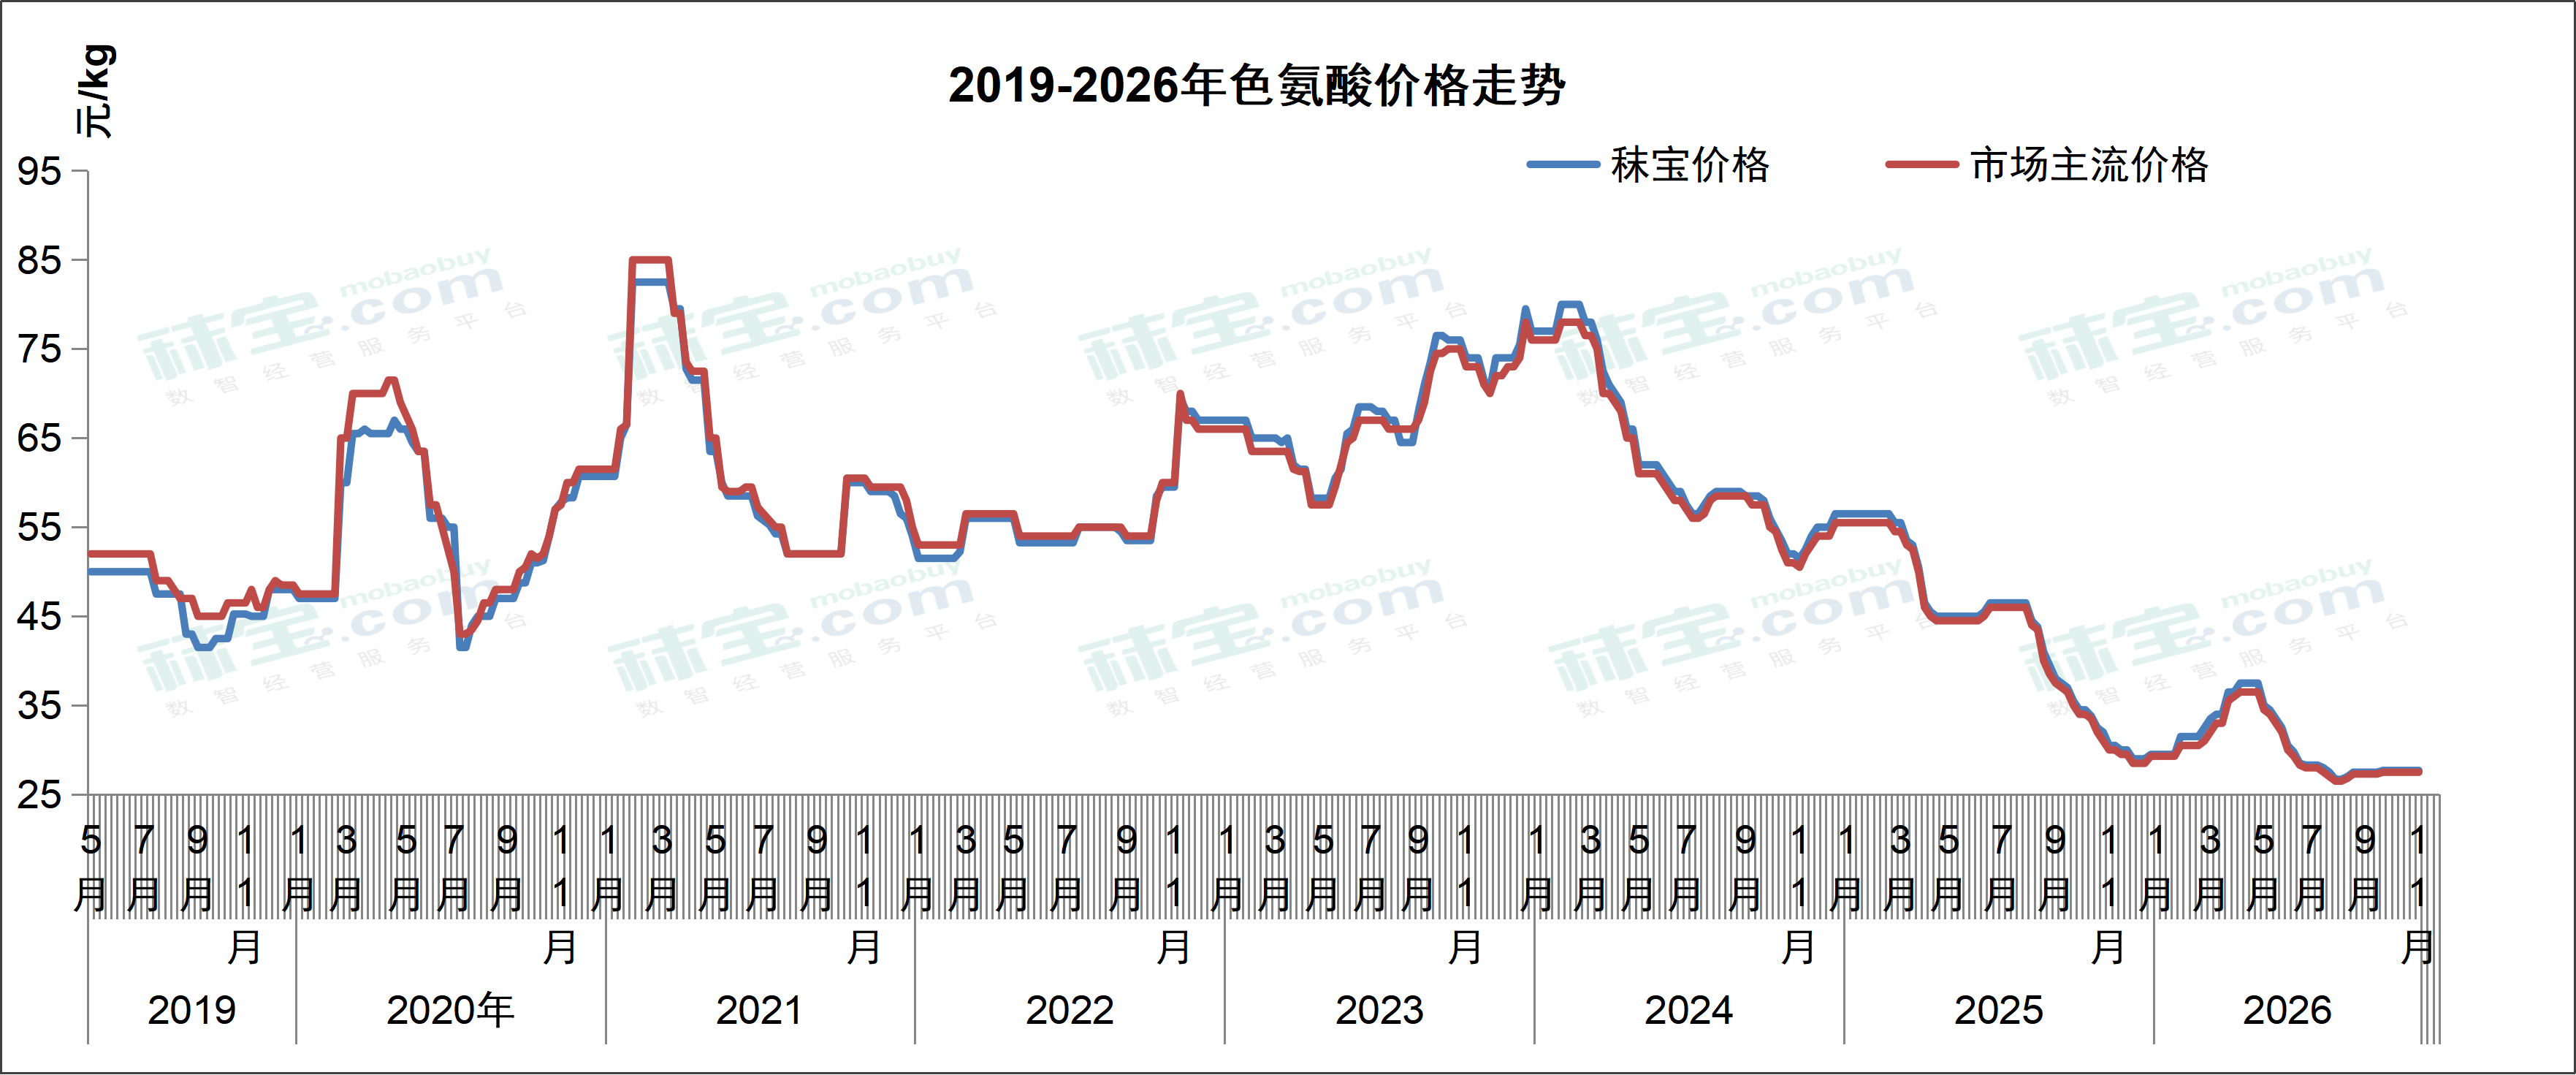
目前国内色氨酸市场主流报价为27.2-28.0元/kg。色氨酸市场厂家发货为主,终端需求一般,整体市场成交有限。据海关进口数据显示,9月进口色氨酸736吨,环比下降61.9%,同比增长4.2%;1-9月累计进口17629吨,同比下降17.8%。后续需关注市场供应变化和厂家报价调整。预计短期内色氨酸价格或小幅偏弱运行。
欧洲市场色氨酸报价为3.50-4.00欧元/kg。本周欧洲色氨酸市场价格稳定在当前历史低位。前期CJ涨价10%的通告起到了一定的止跌作用,终端也开始逐步释放2027年Q1的采购需求。
相关推荐


 上海秣宝电子商务有限公司