

- 秣宝资讯 >
- 氨基酸 >
- 中国氨基酸市场各品类价格稳中震荡,苏氨酸厂家报价略涨,市场购销偏淡;欧洲各氨基酸继续弱稳
中国氨基酸市场各品类价格稳中震荡,苏氨酸厂家报价略涨,市场购销偏淡;欧洲各氨基酸继续弱稳
本周总评
本周中国氨基酸市场苏氨酸主流报价略涨,蛋氨酸主流报价坚挺,其他品类厂家报价暂时持稳。下游用户消耗前期库存,补库情绪不强,维持刚需随采随用。赖氨酸市场国内现货供应充裕,厂家出口表现一般,贸易市场购销弱势,下游用户仍持看空预期,谨慎按需滚动补库。蛋氨酸市场主流厂家挺价意愿仍强,终端询单交投转淡,实单议价成交为主。苏氨酸市场厂家国内外报价均小幅上调,下游用户前期补货后谨慎观望,维持少量刚需采购。缬氨酸市场供应充足,下游用户需求缺乏提振,实际成交价格偏低。色氨酸市场厂家发货为主,终端需求弱势,整体市场成交寡淡。
本周欧洲氨基酸市场,各大氨基酸厂家都在EUROTIER设立自己的展位。为期一周的展会期间,各大宗氨基酸产品继续弱稳。
赖氨酸
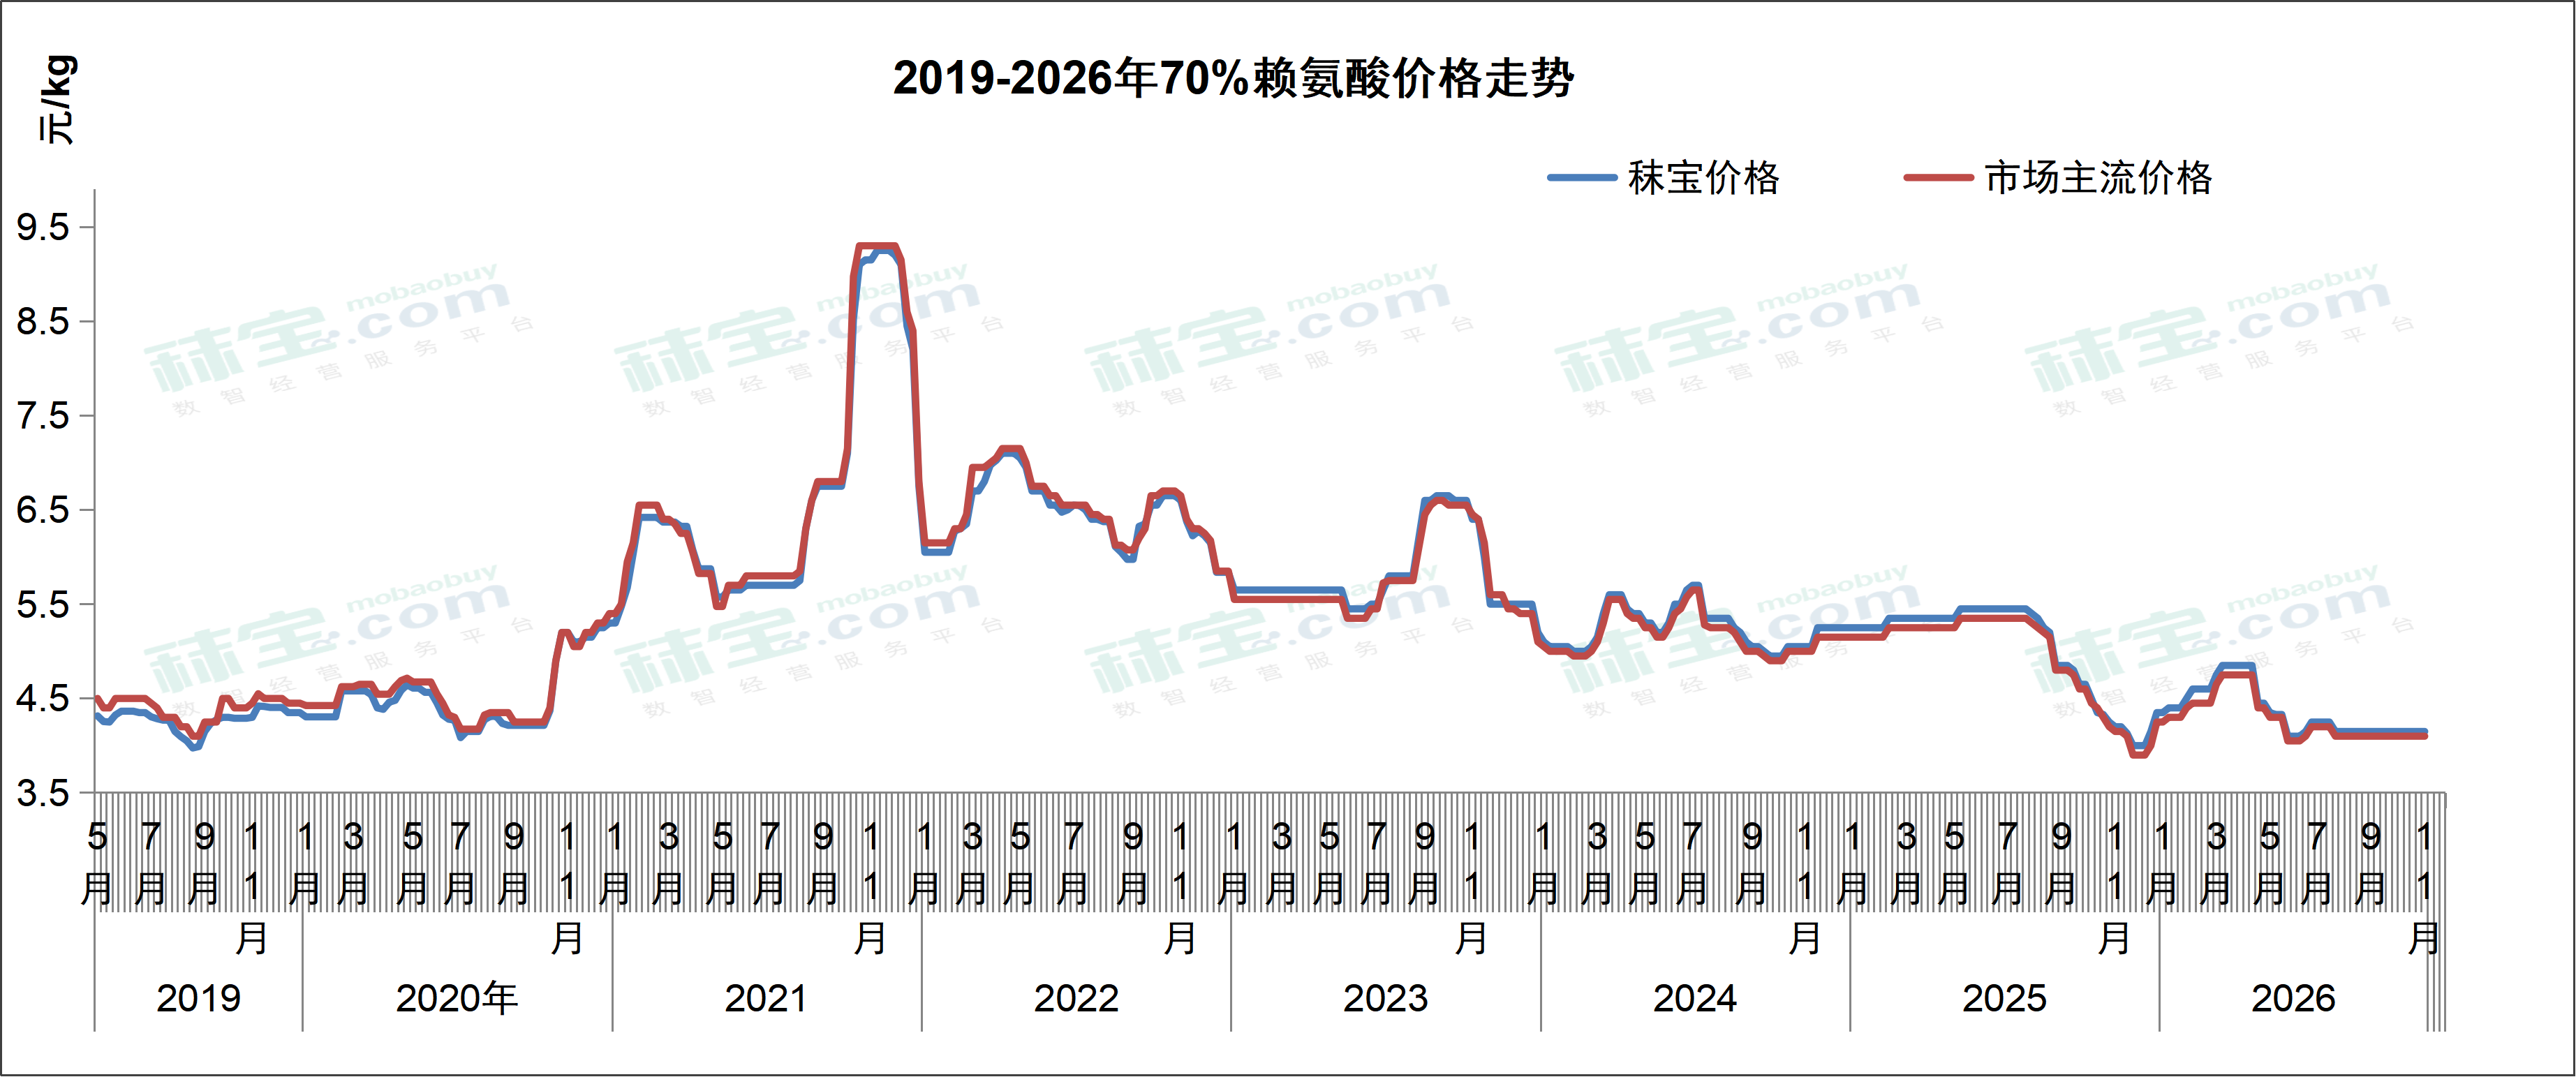

目前国内70%赖氨酸主流市场报价3.9-4.65元/kg,98%赖氨酸主流市场报价6.2-6.7元/kg。赖氨酸市场厂家国内外报价保持稳定,国内现货供应充裕,厂家出口表现一般,出口至非欧区域98.5%赖氨酸FOB报价830-850美元/吨,70%赖氨酸FOB报价530-550美元/吨;贸易市场购销弱势,下游用户仍持看空预期,谨慎按需滚动补库。后续需关注厂家供应变化和下游库存情况。预计短期内赖氨酸价格或弱稳运行。
欧洲市场上70%赖氨酸硫酸盐市场价格1.30-1.35欧元/kg,98.5%赖氨酸盐酸盐市场价格1.85-1.95欧元/kg。虽然欧盟尚未正式公布反吸收调查的最终结果,但据市场流传的欧盟内部提案,拟在现行47.7%-58.2%的反倾销税率基础上,进一步加征百分之二十多的反吸收税,具体税率及实施时间仍有待官方确认。
目前欧洲赖氨酸价格暂时保持稳定,但潜在供应风险正在上升。由于欧洲现行税率叠加预期反吸收税率后,整体仍明显低于美国市场的贸易壁垒,部分非中国生产商正逐步将供应资源转向利润空间更高的美国市场,未来欧洲可能面临货源趋紧的风险。欧洲终端已基本完成2026 Q4及2027 Q1的采购覆盖,市场新增大订单成交有限,买卖双方正等待欧盟最终税率及实施时间的正式公布。
受已建议的反吸收税率影响,赖氨酸硫酸盐价格稳固在当前高位。
蛋氨酸
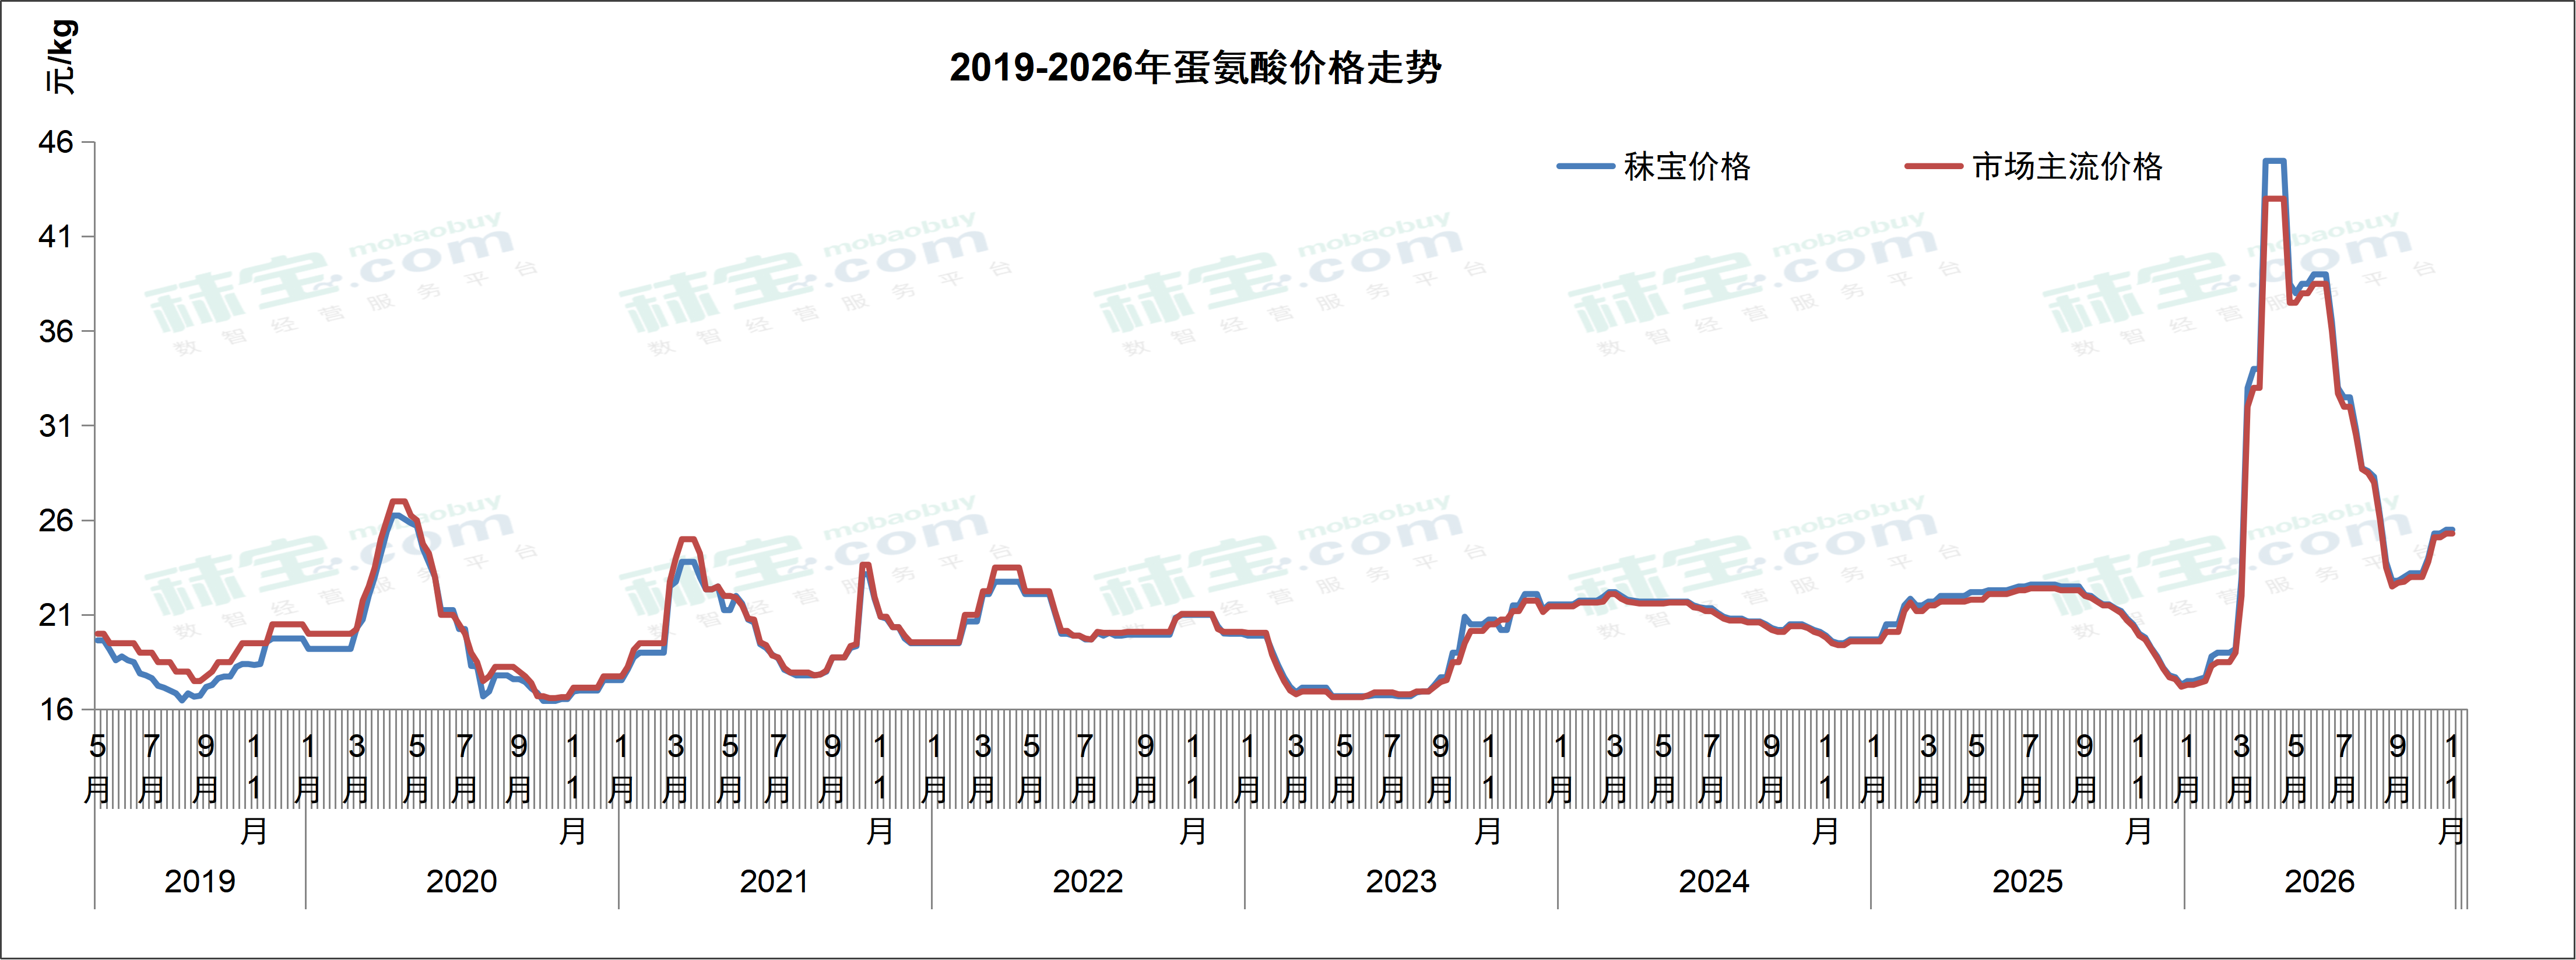
目前国内蛋氨酸主流市场报价25.1-25.4元/kg。蛋氨酸市场主流厂家挺价意愿仍强,现货供应偏紧,但终端询单交投转淡,实单议价成交为主。后续需关注厂家发货进展和实际市场成交情况。预计短期内蛋氨酸价格或稳中震荡运行。
欧洲市场上蛋氨酸价格3.35-3.45欧元/kg。受安迪苏固体蛋氨酸产能逐步放大的影响,欧洲蛋氨酸市场继续维持弱势。终端采购仍以短期现货需求为主,市场显示出小幅阴跌。终端仍持观望态度,Q1的需求仍未被释放。
苏氨酸
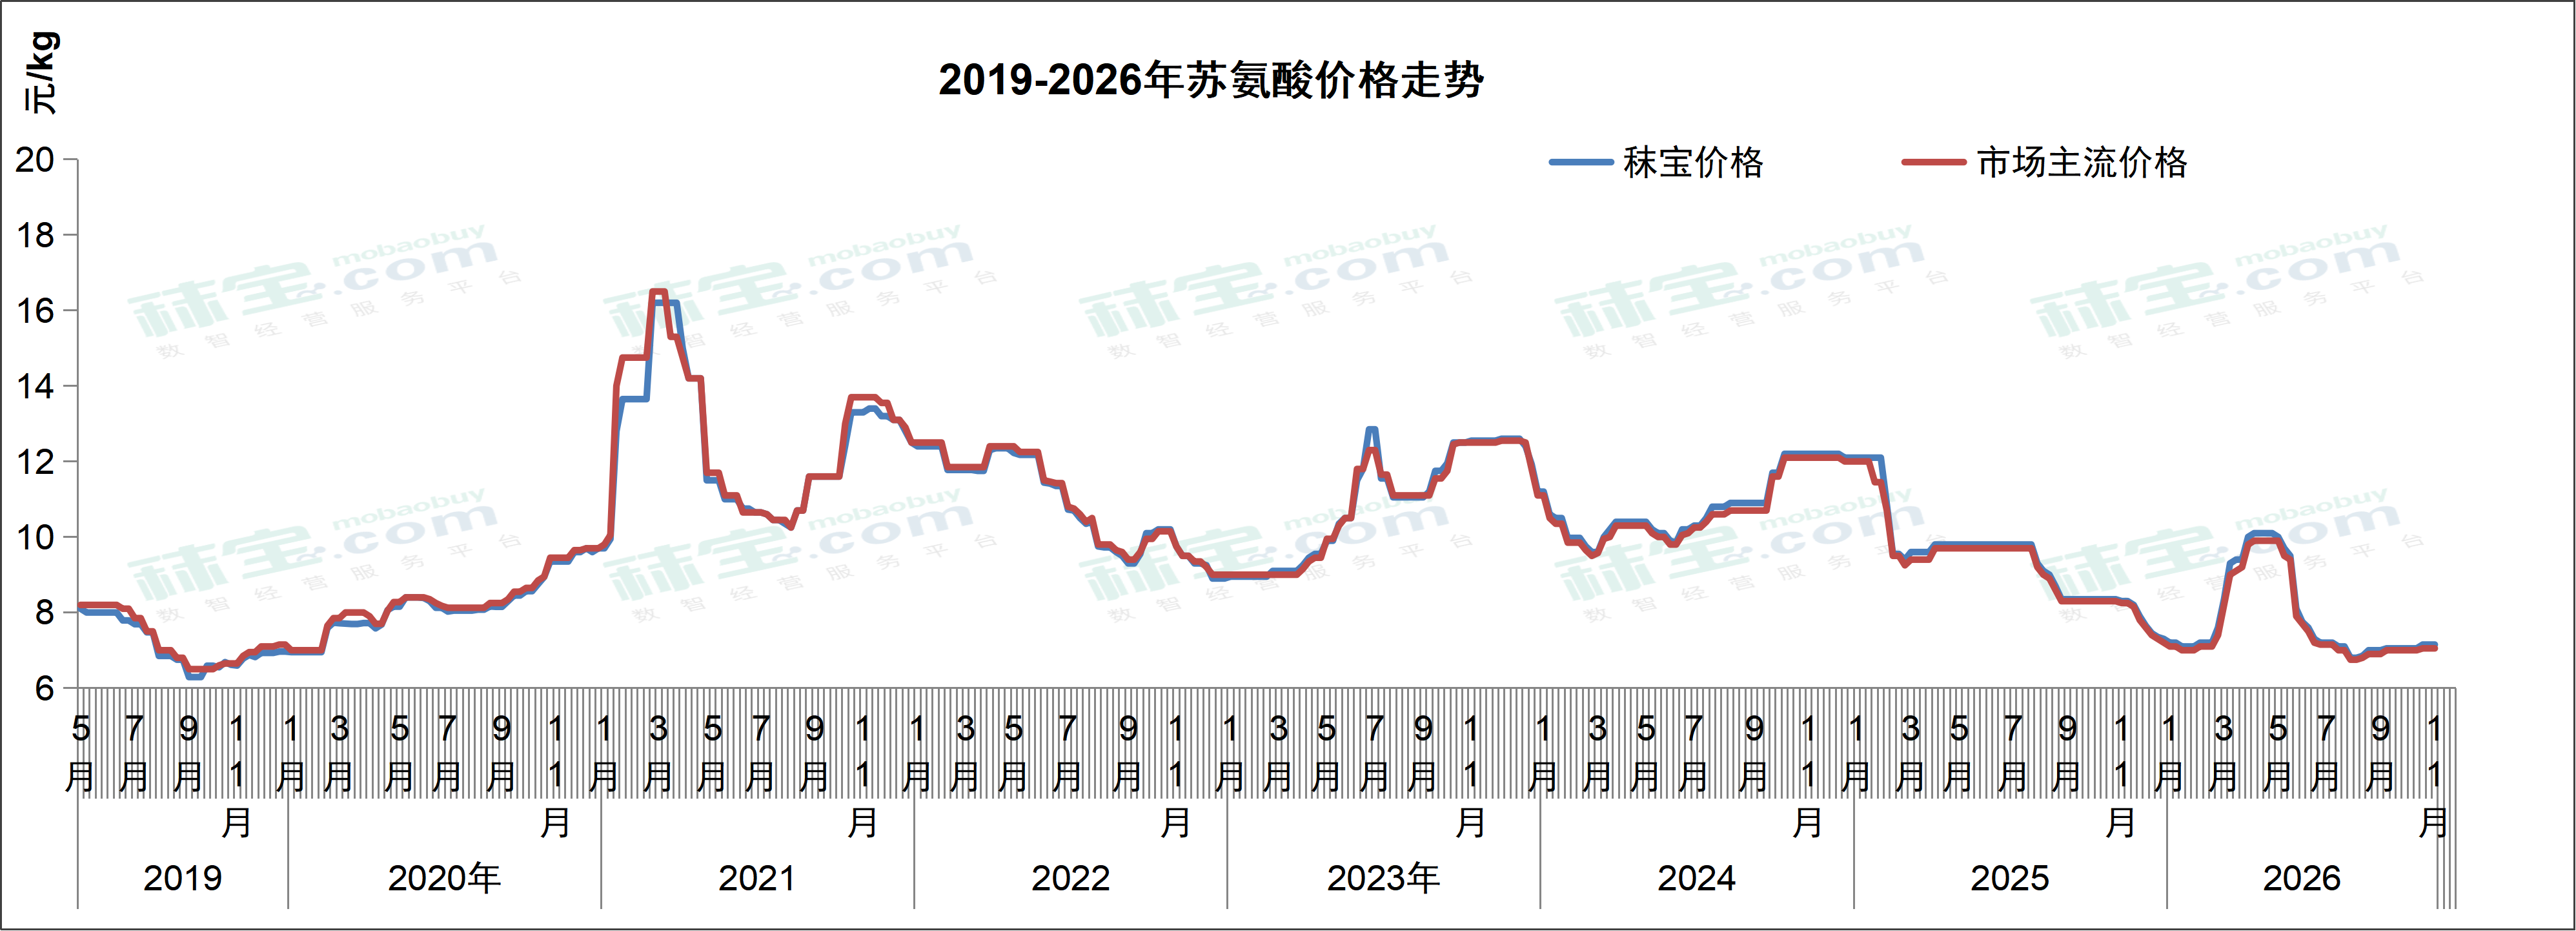
目前国内苏氨酸市场主流报价7.1-7.6元/kg。苏氨酸市场厂家国内外报价均小幅上调,出口FOB报价大约930-960美元/吨,下游用户前期补货后谨慎观望,维持少量刚需采购。后续需关注新产能投放进度和下游补库意愿。预计短期内苏氨酸价格或窄幅偏强运行。
欧洲苏氨酸市场价格1.10-1.20欧元/kg。终端用户2027 Q1需求开始被小心释放,价格保持稳定。在供应方面,由于今年下半年以来梅花和阜丰已将部分现有苏氨酸生产线转产其他产品,涉及产能约20万吨。同时,中亚工厂原计划新增产能由于出口资质原因尚未正式进入欧洲市场,因此市场价格企稳。
缬氨酸
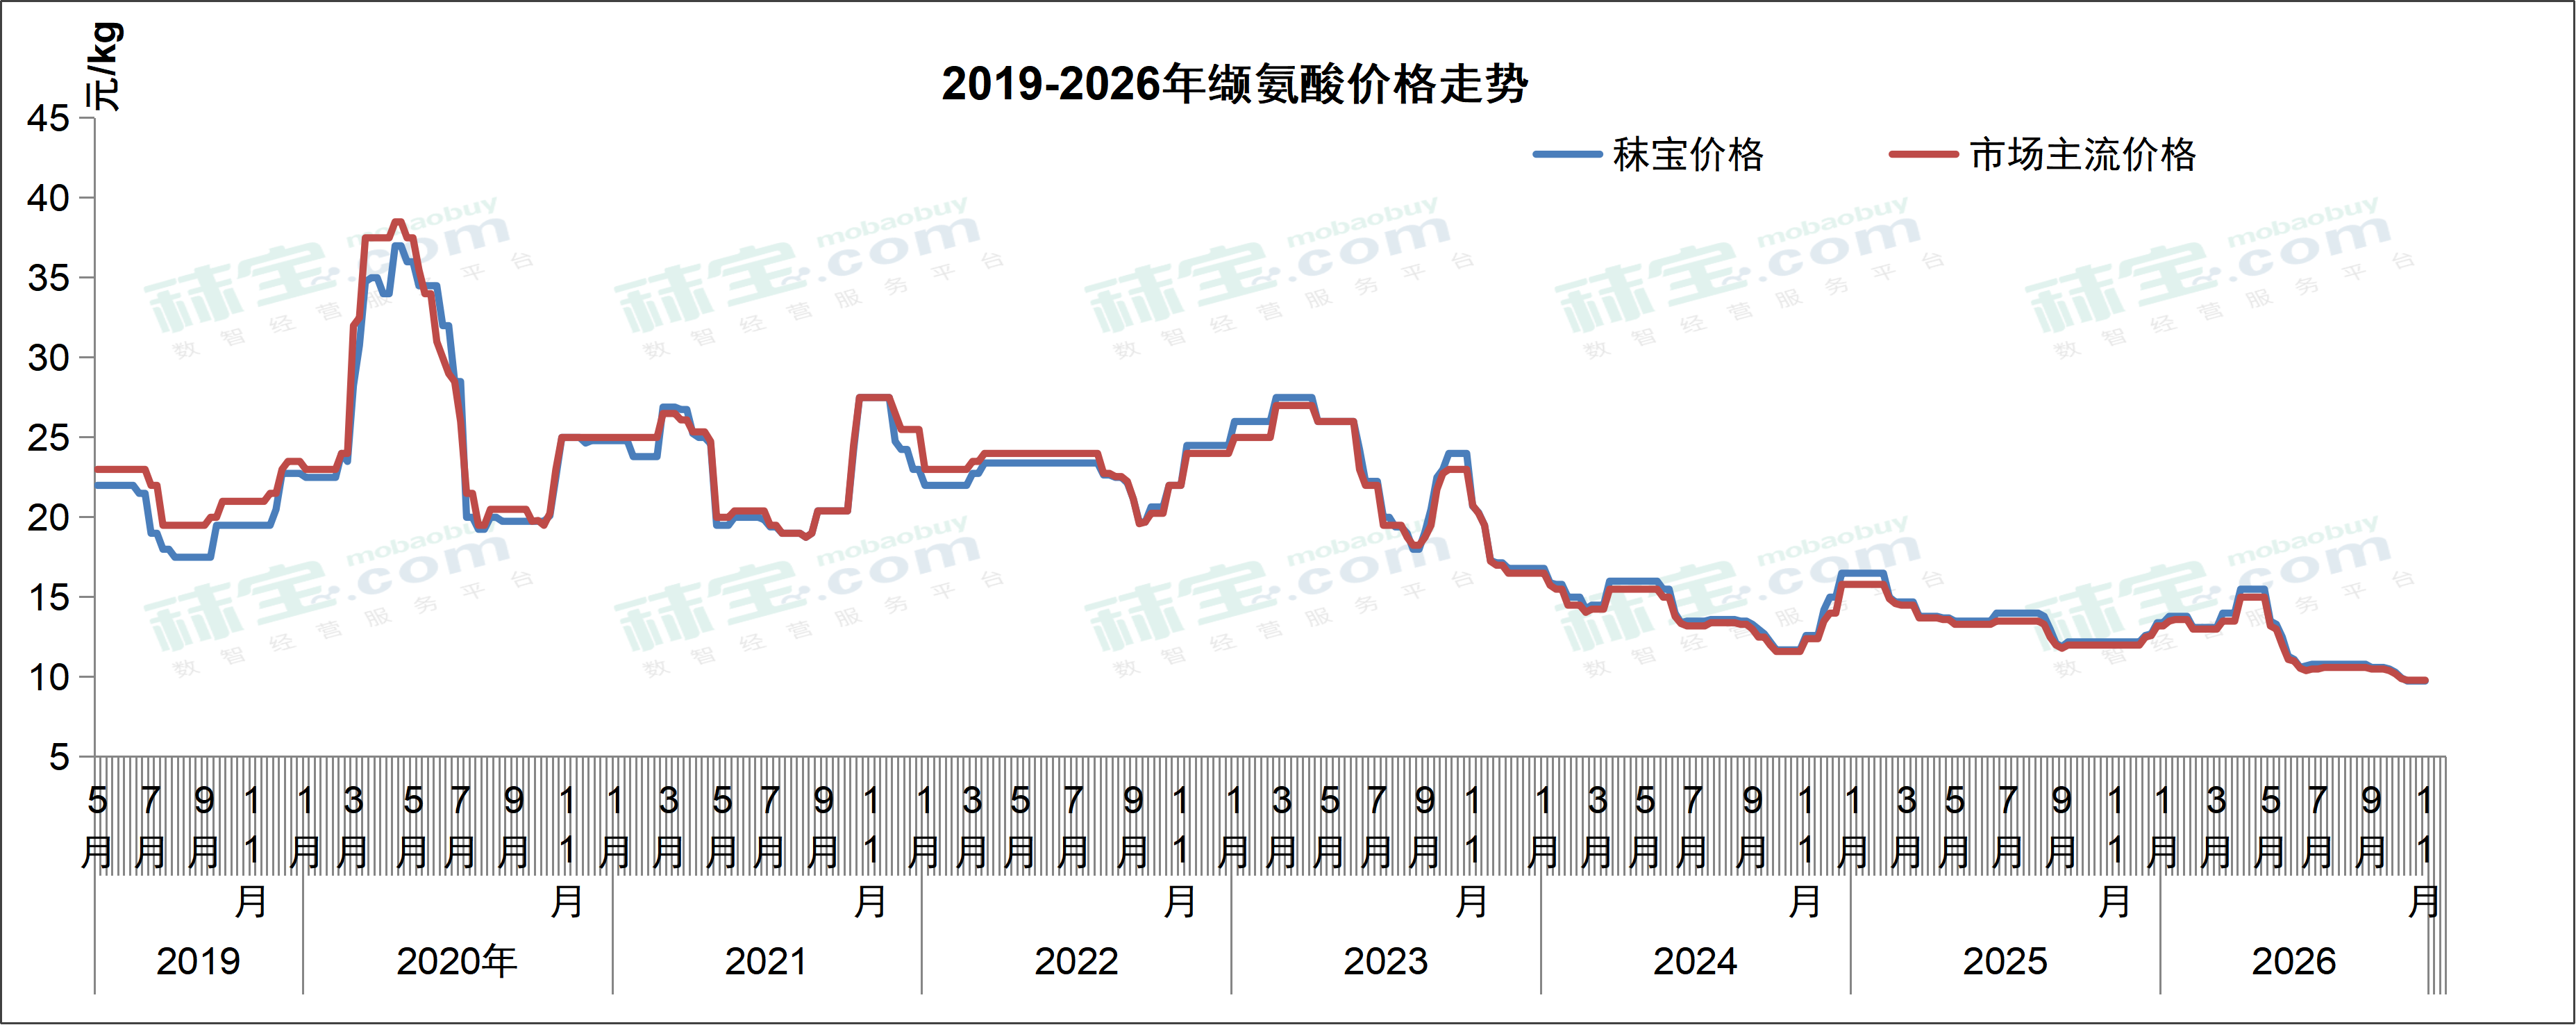
目前国内缬氨酸市场主流报价为9.8-10.0元/kg。缬氨酸市场供应充足,下游用户需求缺乏提振,实际成交价格偏低。后续需关注国内供应变化和实际签单情况。预计短期内缬氨酸价格或保持弱稳。
欧洲市场缬氨酸报价2.25-2.35欧元/kg。本周欧洲缬氨酸市场价格继续稳定在低位。终端在静等随着新产能释放导致的再次加剧的价格竞争。终端客户普遍保持谨慎采购策略。2027 Q1的需求开始被小心释放。
色氨酸
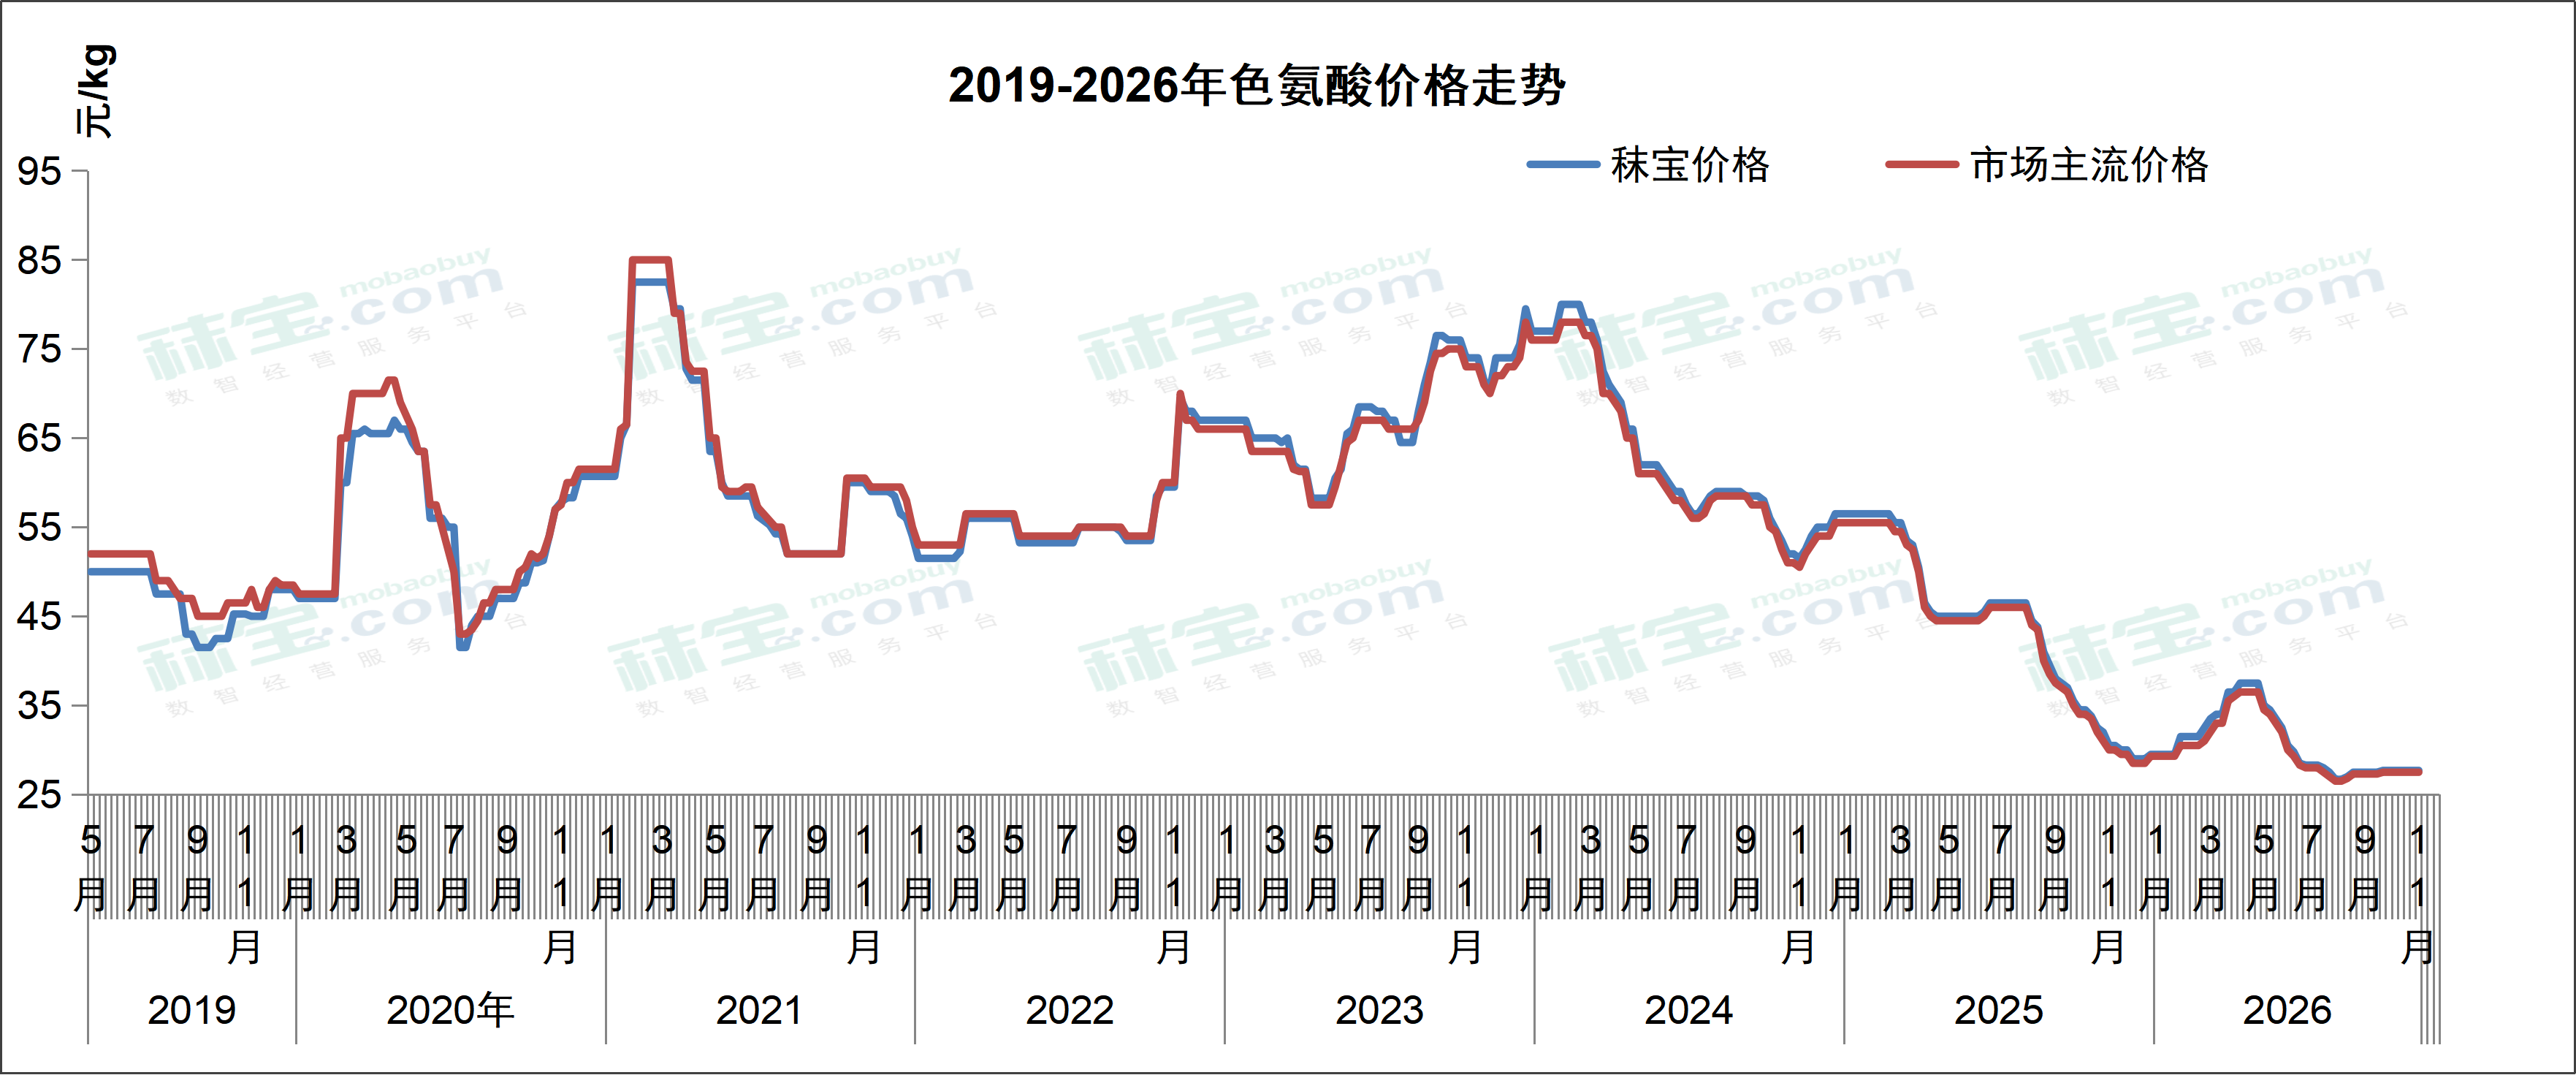
目前国内色氨酸市场主流报价为27.2-28.0元/kg。色氨酸市场厂家发货为主,终端需求弱势,整体市场成交寡淡。后续需关注市场供应变化和厂家报价调整。预计短期内色氨酸价格或弱稳运行。
欧洲市场色氨酸报价为3.50-3.85欧元/kg。本周欧洲色氨酸市场价格稳定在当前历史低位。终端也开始逐步释放2027年Q1的采购需求。
相关推荐


 上海秣宝电子商务有限公司